
KALKULATION & KOSTEN · PRAXISRATGEBER
Stundensatz berechnen: mit einer verständlichen Schritt-für-Schritt-Anleitung, konkreten Beispielen und unserem kostenlosen Online-Rechner.
Das Wichtigste in Kürze: Dein Stundensatz ist nicht dein Stundenlohn. Der Preis für eine abrechenbare Kundenstunde muss laufende Kosten, gewünschtes Unternehmereinkommen, unproduktive Zeiten, Ausfälle, Reserven und einen angemessenen Gewinn tragen. Entscheidend ist nicht die Zahl deiner theoretischen Arbeitsstunden, sondern die Zeit, die du tatsächlich fakturieren kannst. Mit der folgenden Anleitung kannst du diese Größen Schritt für Schritt selbst herleiten – oder sie anschließend im kostenlosen Stundensatzrechner durchspielen.
Ein eigener Betrieb bringt Freiheit, Verantwortung und Fragen mit sich, die in einem normalen Arbeitsverhältnis kaum auftreten. Eine der wichtigsten lautet: Welchen Stundensatz muss ich berechnen, damit mein Unternehmen dauerhaft funktioniert? Gerade bei Reinigungsdiensten, Hausmeisterservices, handwerklichen Betrieben, Beratungen und kleinen Teams scheint die Antwort auf den ersten Blick einfach. Man nimmt die Ausgaben, teilt sie durch die Arbeitszeit und ergänzt einen Aufschlag. In der Praxis führt genau diese verkürzte Rechnung jedoch häufig zu Preisen, die zwar Aufträge bringen, aber zu wenig Geld für den Betrieb übrig lassen.
Dieser Ratgeber zeigt dir nicht nur eine Formel, sondern den gesamten Denkweg dahinter. Du erfährst, wie Urlaub, Krankheit, Fahrten, Angebote, Verwaltung und schwankende Auftragslagen den notwendigen Preis beeinflussen. Außerdem unterscheiden wir sauber zwischen Kosten, kalkulatorischem Unternehmerlohn, Gewinnmarge und Umsatzsteuer. Alle Zahlenbeispiele sind ausdrücklich vereinfachte Modellrechnungen, keine verbindlichen Branchenpreise oder individuelle Steuerberatung.
Inhaltsverzeichnis
Was bedeutet Stundensatz – und warum ist er nicht gleich Stundenlohn?
Ein Stundenlohn ist normalerweise die Vergütung, die eine beschäftigte Person für ihre Arbeit erhält. Ein Stundensatz oder Stundenverrechnungssatz bezeichnet dagegen den Betrag, den der Betrieb für eine gegenüber Kunden berechnete Arbeitsstunde verlangt. Hinter diesen beiden Größen liegen ganz unterschiedliche Kalkulationswelten. Wer einer Mitarbeiterin beispielsweise 16 Euro Bruttolohn zahlt, muss nicht nur diese 16 Euro erwirtschaften, sondern auch Arbeitgeberanteile, bezahlte Ausfallzeiten, betriebliche Gemeinkosten und sämtliche nicht fakturierbaren Tätigkeiten auffangen.
Auch bei einer allein arbeitenden selbstständigen Person ist der Stundensatz nicht mit dem Geld gleichzusetzen, das am Monatsende privat zur Verfügung steht. Von den Rechnungsbeträgen müssen möglicherweise Software, Versicherungen, Fahrzeugkosten, Werbung, Material, Telefon, Büro, Steuerberatung und Reparaturen bezahlt werden. Gleichzeitig ist nicht jede Stunde zwischen Montag und Freitag eine Kundenstunde. Die Zeit für Angebote, E-Mails, Buchhaltung und Akquise ist betriebswirtschaftlich notwendig, lässt sich aber nicht immer gesondert in Rechnung stellen.
Die IHK Darmstadt zeigt in ihren Hinweisen zur Kalkulation und Stundensatzkalkulation, warum eine solide Kostenrechnung eine zentrale Grundlage für wirtschaftlich tragfähige Preise ist. Die Handwerkskammer zu Leipzig weist zusätzlich auf die Bedeutung von Preisuntergrenzen und Nachkalkulation hin. Für deinen eigenen Betrieb heißt das: Erst ermitteln, was eine Stunde dich tatsächlich kostet, dann entscheiden, welchen Preis du am Markt anbieten kannst.
Ein Stundensatz ist deshalb keine magische Zahl und auch kein Beleg dafür, dass jede Minute gleich teuer sein muss. Er ist eine Rechengrundlage für Preise, Angebote und Entscheidungen. Für Material, Anfahrten, Notdienste, Spezialgeräte oder besonders risikoreiche Leistungen kann eine zusätzliche Kalkulation sinnvoll sein.
In 12 Schritten den eigenen Stundensatz berechnen
Du kannst diese Schritte zunächst mit einer Tabelle oder einem Notizbuch durchführen. Am einfachsten gehst du jedoch genauso systematisch vor wie unser interaktiver Stundensatzrechner: Erst die Arbeitskapazität, dann die Kosten und schließlich die Preisentscheidung. Wichtig ist, dass alle Werte denselben Zeitraum beschreiben, am besten ein vollständiges Geschäftsjahr.
Schritt 1: Definiere, was du überhaupt abrechnen möchtest
Bevor du Zahlen addierst, bestimme die Leistungseinheit. Verkaufst du eine reine Arbeitsstunde beim Kunden? Gehören Fahrten dazu? Gibt es Pauschalpreise pro Objekt, Auftrag oder Monat? Soll der Stundensatz nur deine eigene Arbeitsleistung abdecken oder die produktiven Stunden eines Teams? Solche Fragen sind keineswegs Formalitäten. Bei einer Reinigungsfirma kann die Reinigung vor Ort in Stunden gemessen werden, während Fahrten, Materialbeschaffung und Abstimmungen eher pauschal mitkalkuliert werden. Ein Handwerksbetrieb wiederum kann Montagezeit, Werkstattzeit und Materialaufwand unterschiedlich abrechnen.
Schreibe am besten einen Satz auf: „Eine abrechenbare Stunde ist bei uns …“. Das hilft später bei der Nachkalkulation. Wenn du im Jahresverlauf Leistungen wechselst, sollte nicht zwangsläufig für alles derselbe Satz gelten. Für den Einstieg genügt jedoch ein betrieblicher Richtwert, mit dem du prüfen kannst, ob dein aktuelles Preisniveau grundsätzlich tragfähig ist.
Schritt 2: Ermittle deine regelmäßige Wochenarbeitszeit
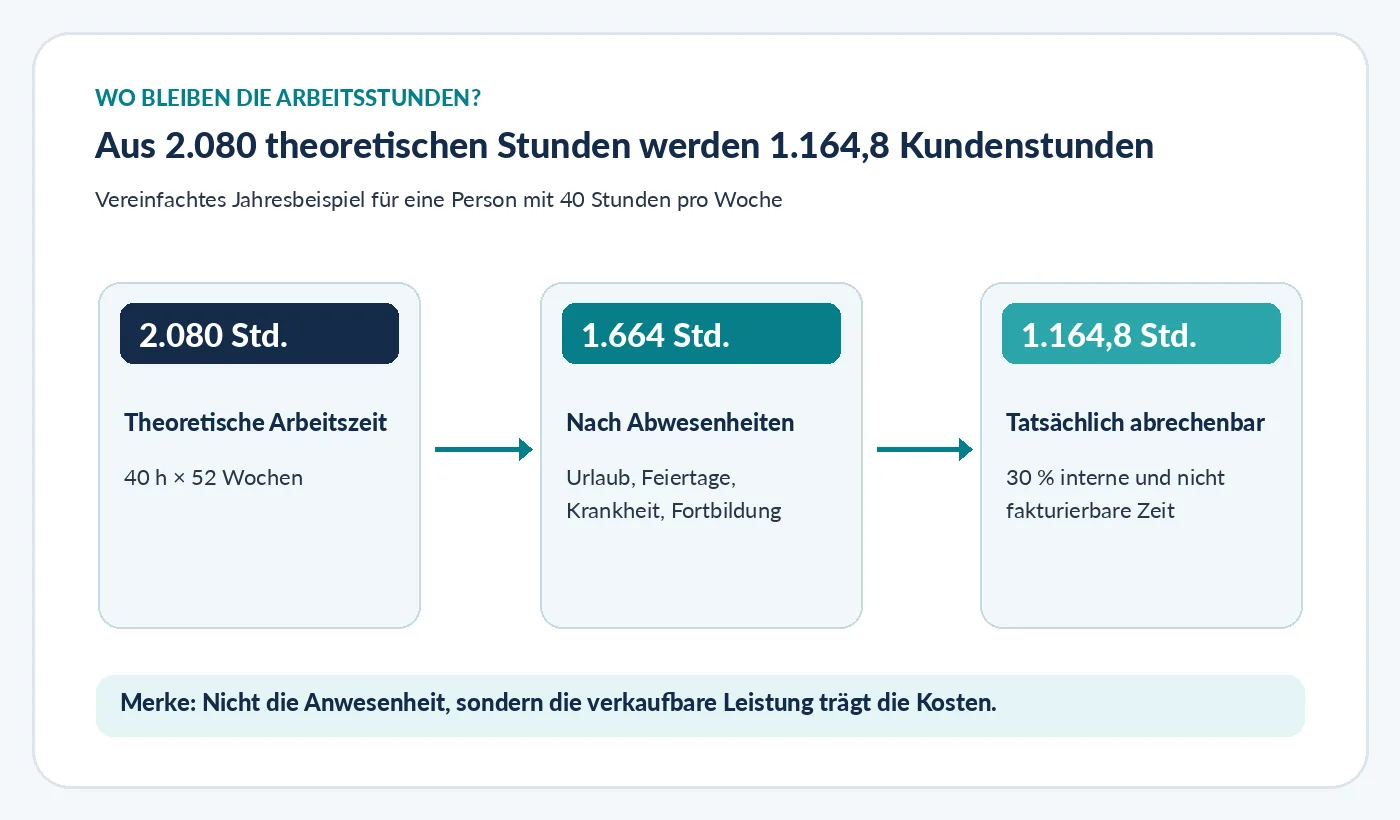
Starte mit der Arbeitszeit, die du langfristig leisten kannst und möchtest – nicht mit der maximal denkbaren Belastung in einer besonders vollen Woche. Ein Beispiel: 40 Stunden pro Woche an fünf Arbeitstagen ergeben rechnerisch acht Stunden pro Tag. Bei einer vereinfachten Betrachtung mit 52 Wochen entstehen zunächst 2.080 theoretische Jahresstunden. Diese Zahl ist nur der Ausgangspunkt. Sie sagt noch nicht, wie viele Stunden tatsächlich für Kunden zur Verfügung stehen.
Bei Teilzeit kannst du genauso rechnen. Eine Person mit 30 Wochenstunden an fünf Arbeitstagen hat sechs Stunden pro Tag. Wer nur an drei Tagen arbeitet, muss Abwesenheitstage passend zu diesem Modell erfassen. Für Betriebe mit wechselnden Schichten und saisonalen Spitzen empfiehlt sich statt einer einheitlichen Wochenzahl eine Monatsplanung, die später zu einer Jahresübersicht zusammengeführt wird.
Überprüfe auch, ob du deine eigenen Belastungsgrenzen realistisch berücksichtigst. Eine Kalkulation, die nur bei dauerhaft 55 oder 60 Wochenstunden aufgeht, ist meist kein gutes Fundament für ein Unternehmen. Nachhaltige Preise sollten zu einer Arbeitsorganisation passen, die über mehrere Jahre durchzuhalten ist.
Schritt 3: Ziehe Urlaub, Feiertage, Krankheit und Weiterbildung ab
Urlaub ist keine überraschende Störung, sondern planbare Erholung. Auch Feiertage, Krankheit und Fortbildungen reduzieren die Zeit, in der du Leistungen verkaufen kannst. Im vereinfachten Beispiel ziehen wir von 260 theoretischen Arbeitstagen 28 Urlaubstage, zehn auf Arbeitstage fallende Feiertage, zehn Krankheitstage und vier Fortbildungstage ab. Es bleiben 208 Tage beziehungsweise 1.664 verfügbare Stunden.
Die Zahl von zehn Feiertagen ist nur ein Beispielwert: Sie hängt von Bundesland, Jahr und individueller Arbeitswoche ab. Krankheit lässt sich ebenfalls nicht exakt vorhersagen. Verwende daher möglichst eigene Erfahrungswerte aus den vergangenen Jahren und plane konservativ. Ein weiterer Punkt: Wer an einem Feiertag ausdrücklich gegen Zuschlag arbeitet, kann diese Stunden anders bewerten; er darf sie aber nicht gleichzeitig als Ausfall und als abrechenbare Leistung zählen.
Gerade am Anfang einer Selbstständigkeit werden Urlaub oder Ausfallzeiten gern ignoriert, weil noch kein „Urlaubsanspruch“ wie bei Angestellten besteht. Wirtschaftlich müssen diese Zeiten dennoch finanziert werden. Wenn dein Stundensatz nur funktioniert, solange du niemals krank wirst und keine Pause machst, ist er zu knapp kalkuliert.
Schritt 4: Schätze deine nicht abrechenbaren Tätigkeiten
Jetzt kommt die häufigste Fehlerquelle: verfügbare Arbeitszeit ist nicht automatisch abrechenbare Arbeitszeit. Angebote schreiben, Rechnungen kontrollieren, Material holen, Kundentelefonate führen, Arbeitspläne erstellen, Reklamationen bearbeiten, neue Kunden gewinnen und eigene Weiterbildung organisieren gehören zum Betrieb. Trotzdem stehen diese Tätigkeiten selten als einzelne Rechnungsposten auf der Kundenrechnung.
Ermittle die Quote zunächst durch Beobachtung. Notiere über zwei bis vier typische Wochen, wie viele Stunden du tatsächlich direkt einem bezahlten Auftrag zuordnen kannst. Bei 40 verfügbaren Stunden und 28 abrechenbaren Stunden beträgt die Quote 70 Prozent. Anders herum gehen 30 Prozent für interne oder nicht berechnete Aufgaben verloren. Genau diese Quote kann unser Rechner als „nicht abrechenbare Tätigkeiten“ berücksichtigen.
Ein konkreter Vorteil dieser Erfassung: Du erkennst, ob sich deine Arbeitsweise verbessern lässt. Vielleicht beansprucht die Rechnungsstellung durch doppelte Eingaben zu viel Zeit. Vielleicht verursachen weite Anfahrten viele unbezahlte Stunden. Die Lösung ist dann nicht immer ein höherer Stundensatz. Manchmal helfen Tourenplanung, klare Angebotsgrenzen oder eine separate Anfahrtspauschale. Wichtig ist, die Quote nicht zu schönzurechnen. Eine ehrliche Auslastung ist hilfreicher als ein theoretisch niedriger Preis.
Schritt 5: Berechne die tatsächlich fakturierbaren Stunden
Wenn 1.664 verfügbare Stunden verbleiben und davon 30 Prozent nicht fakturierbar sind, bleiben 70 Prozent übrig: 1.664 × 0,70 = 1.164,8 abrechenbare Stunden pro Jahr. Das entspricht im Jahresmittel knapp 22,4 Kundenstunden pro Kalenderwoche, obwohl die reguläre Arbeitszeit 40 Stunden beträgt. Der Unterschied ist nicht automatisch ineffizient, sondern entsteht aus allen notwendigen Nebenarbeiten und Ausfällen.
Diese Größe ist der Nenner unserer Kalkulation. Sie hat eine enorme Wirkung auf den Preis: Bei gleichbleibenden Fixkosten muss jede verkaufte Stunde einen größeren Anteil finanzieren, wenn die Zahl der fakturierbaren Stunden sinkt. Anders gesagt: Ein Betrieb mit 1.500 abrechenbaren Stunden kann bei gleichen Gesamtkosten günstiger anbieten als einer mit 900 Stunden, sofern alle anderen Bedingungen vergleichbar sind.
Prüfe außerdem, ob du die Stundenquote für dein gesamtes Unternehmen oder nur für deine persönliche Arbeit berechnest. Bei einem Team erhöht zusätzliche produktive Kapazität zwar den möglichen Jahresumsatz, gleichzeitig steigen aber die Personalkosten. Diese beiden Seiten gehören immer zusammen. Die Erläuterungen dazu findest du weiter unten im Abschnitt zur Teamkalkulation.
Schritt 6: Sammle sämtliche festen Betriebskosten
Nun stellst du deine Fixkosten und Gemeinkosten zusammen. Dazu zählen nicht nur regelmäßige Überweisungen wie Miete und Internet. Auch jährliche Beiträge, Versicherungen, Buchhaltungssoftware, beruflich genutzte Telefonverträge, Fahrzeuge, Abschreibungen, Kontoführung und betriebliche Pflichtmitgliedschaften können relevant sein. Belege und die Buchhaltung sind eine bessere Grundlage als eine grobe Schätzung aus dem Gedächtnis. Was du bei den Kosten für die Kontoführung beachten solltest, erklärt unser Ratgeber zum Geschäftskonto für Kleingewerbe.
Lege für jede Kostenposition fest, ob sie monatlich, quartalsweise oder jährlich anfällt. Monatliche Beträge multiplizierst du mit zwölf; jährliche Beträge verwendest du einmal. Ein häufiger Fehler ist, jährliche Versicherungen zusätzlich als monatliche Durchschnittskosten zu erfassen. Damit würde derselbe Aufwand doppelt in der Kalkulation landen. Auch eine private Ausgabe gehört nicht automatisch in die betrieblichen Kosten, nur weil sie von demselben Konto bezahlt wird.
Bei Anschaffungen solltest du zwischen Liquidität und Kosten unterscheiden. Wenn du etwa ein Fahrzeug kaufst, verlässt Geld dein Konto möglicherweise auf einmal. Die betriebswirtschaftliche Kalkulation berücksichtigt den Werteverzehr häufig über Abschreibungen und zusätzlich laufende Kosten. Finanzierung und Tilgung müssen für die Liquiditätsplanung gesondert betrachtet werden. Welche Posten für deinen Betrieb sinnvoll sind, klärst du im Zweifel mit Steuerberatung oder betriebswirtschaftlicher Beratung.
Das Existenzgründungsportal bietet eine Checkliste zu Kostenarten. Nutze solche Hilfen als Gedankenstütze, aber übernimm keine Positionen blind. Entscheidend ist, was bei dir tatsächlich anfällt.
Schritt 7: Ordne variable Kosten den Leistungen zu
Variable Kosten verändern sich mit der Auftragsmenge. Typische Beispiele sind Verbrauchsmaterial, einsatzbezogener Kraftstoff beziehungsweise Ladestrom, Fremdleistungen oder bestimmte Verpackungen. Sie können pro Auftrag, pro Arbeitsstunde, pro Quadratmeter oder als prozentualer Anteil des Umsatzes entstehen. Wähle die Bezugsgröße, die deine tatsächlichen Abläufe am besten abbildet.
Im vereinfachten Rechenbeispiel verwenden wir 3 Euro variable Kosten je abrechenbarer Stunde. Bei 1.164,8 Stunden ergibt das 3.494,40 Euro im Jahr. Das ist anschaulich, aber nicht für jeden Betrieb passend. Wer viel teures Material verbaut, sollte Material möglichst gesondert kalkulieren. Ein zu niedriger pauschaler Stundensatz kann sonst durch hohe Materialeinsätze scheinbar ausgeglichen werden, obwohl einzelne Aufträge Verlust bringen.
Achte darauf, variable Kosten nicht zugleich in den Fixkosten aufzuführen. Beispiel: Die monatliche Fahrzeugversicherung ist typischerweise fest, während einsatzabhängige Fahrtkosten teilweise variabel sind. Wenn du das gesamte Fahrzeugbudget bereits pauschal als jährliche Betriebskosten erfasst, darfst du einzelne Kostenbestandteile nicht ein zweites Mal zuschlagen.
Schritt 8: Plane realistische Personalkosten
Beschäftigst du Mitarbeitende, müssen deren Kosten vollständig und periodengerecht in die Kalkulation einfließen. Ein Bruttostundenlohn reicht nicht aus. Arbeitgeber-Nebenkosten, bezahlter Urlaub, Entgeltfortzahlung bei Krankheit, Zusatzleistungen, Arbeitskleidung, gegebenenfalls Weiterbildung und weitere betriebliche Aufwendungen können eine Rolle spielen. Für die Planung kannst du mit einem begründeten Arbeitgeber-Nebenkostensatz und zusätzlichen Kostenpositionen arbeiten. Für eine belastbare Abrechnung sind die realen Lohnunterlagen maßgeblich.
Trenne produktive von unterstützenden Tätigkeiten. Eine Reinigungskraft oder ein Monteur kann unmittelbar abrechenbare Leistungen erbringen. Eine Verwaltungskraft verbessert vielleicht den Ablauf und ermöglicht mehr produktive Stunden im Team, stellt aber nicht automatisch selbst Kundenstunden in Rechnung. Deshalb steigen bei Neueinstellungen immer zwei Werte unterschiedlich: Kosten und gegebenenfalls fakturierbare Kapazität.
Auch Teilzeit spielt eine Rolle. Eine Kraft mit 30 Wochenstunden entspricht bei einer 40-Stunden-Vollzeitbasis rechnerisch 0,75 Vollzeitäquivalent. Für die echte Jahresplanung musst du ihre individuellen Urlaubs-, Feiertags- und Ausfallzeiten berücksichtigen. Unser kostenloser Rechner bildet Mitarbeitende vereinfacht über Vollzeitäquivalente und gemeinsame Zeitannahmen ab. Bei unterschiedlichen Schichtmodellen, Tätigkeiten und Löhnen empfiehlt sich eine detaillierte Excel- oder Kostenstellenkalkulation.
Schritt 9: Lege deinen kalkulatorischen Unternehmerlohn fest
Wenn du selbstständig arbeitest, muss der Betrieb auch deinen Lebensunterhalt ermöglichen. Beim Einzelunternehmen lässt sich ein kalkulatorischer Unternehmerlohn in die Preisplanung aufnehmen, auch wenn private Entnahmen steuerrechtlich anders behandelt werden als ein Gehalt von Angestellten. Das ist wichtig: Eine betriebswirtschaftlich sinnvolle Rechengröße ist nicht automatisch eine abzugsfähige Betriebsausgabe.
Überlege deshalb, welchen Betrag du privat tatsächlich brauchst. Dazu können Wohnen, Lebenshaltung, private Versicherungen, Vorsorge, Krankenversicherung und Rücklagen für persönliche Steuern gehören. Der Wert ist individuell. Setzt du ihn zu niedrig an, scheint dein Unternehmen in der Kalkulation profitabel, obwohl der Betrieb deine privaten Bedürfnisse nicht dauerhaft decken kann. Setzt du ihn ungeprüft sehr hoch an, kann der verlangte Preis am Markt unrealistisch werden. Beides sind Hinweise, deine Geschäftsstruktur genauer zu prüfen.
Das Existenzgründungsportal erläutert den kalkulatorischen Unternehmerlohn bei Einzelunternehmen. Für unsere Beispielrechnung planen wir 3.600 Euro monatlich, also 43.200 Euro im Jahr, als kalkulatorisches Einkommensziel ein. Dies ist keine Aussage über den tatsächlichen steuerlichen Gewinn oder das verfügbare Netto nach persönlichen Abgaben.
Schritt 10: Vergiss Rücklagen und Ersatzinvestitionen nicht
Nicht jede größere Ausgabe kommt überraschend, auch wenn sie unregelmäßig auftritt. Geräte verschleißen, Computer müssen ersetzt werden, Fahrzeuge benötigen Reparaturen und manchmal fällt ein Kunde kurzfristig aus. Ein Betrieb, der diese Entwicklungen nicht einplant, kann auf dem Papier kostendeckend arbeiten und trotzdem bei der nächsten größeren Rechnung in Schwierigkeiten geraten.
Für die Kalkulation kannst du einen gesonderten jährlichen Reservebetrag vorsehen. Im Beispiel sind es 3.600 Euro. Damit ist keine steuerliche Rückstellung im rechtlichen Sinn gemeint, sondern ein betriebswirtschaftlicher Sicherheitspuffer. Unterscheide dabei zwischen angesammeltem Geld auf dem Konto, kalkulatorischen Kosten und steuerlich zulässigen Rückstellungen. Diese Begriffe sind nicht austauschbar.
Eine vernünftige Reservehöhe hängt von deinem Geschäftsmodell ab. Wer teure Maschinen betreibt oder von wenigen Großkunden abhängig ist, hat andere Risiken als eine rein digitale Beratung mit niedrigen Sachkosten. Kontrolliere regelmäßig, ob die Rücklagen tatsächlich liquide zur Verfügung stehen oder nur als Zahl in einer Kalkulation erscheinen.
Schritt 11: Bestimme den Gewinn – und unterscheide Marge und Aufschlag
Unternehmerlohn und Gewinn haben unterschiedliche Funktionen. Der kalkulatorische Unternehmerlohn soll dein Arbeitseinkommen als tätige Person abbilden. Der Gewinn vergütet darüber hinaus das unternehmerische Risiko, bietet Raum für Wachstum und kann zusätzliche Investitionen ermöglichen. Was ein angemessener Gewinn ist, hängt unter anderem vom Risiko, dem Markt, den Investitionen und dem Geschäftsmodell ab.
Besonders wichtig ist die Unterscheidung zwischen Gewinnaufschlag auf die Kosten und Gewinnmarge bezogen auf den Umsatz. Bei 100 Euro Kosten und 10 Prozent Aufschlag ergibt sich ein Preis von 110 Euro; die Gewinnmarge am Umsatz beträgt dann rund 9,09 Prozent. Wenn du wirklich 10 Prozent Marge erreichen willst, teilst du die 100 Euro durch 0,90. Der Preis beträgt 111,11 Euro. Der Unterschied wächst bei höheren Margen weiter.
Unser Stundensatzrechner verwendet ausdrücklich die Marge auf den Netto-Umsatz. Bei einer geplanten Marge von 10 Prozent rechnet er daher mit dem Faktor 1 / 0,90. Wenn du mehrere Gewinnziele vergleichen möchtest, rechne konservativ: Ein höherer geplanter Gewinn ist nur dann hilfreich, wenn Kunden den Preis auch akzeptieren und die Auslastung erreichbar bleibt.
Schritt 12: Berechne Netto-Stundensatz und optionalen Bruttopreis
Jetzt folgt die eigentliche Preisformel. Zunächst addierst du den jährlichen Kostenbedarf: feste Betriebskosten, kalkulatorischen Unternehmerlohn, Personalkosten, Reservebeträge und die auf deine geplante Stundenmenge bezogenen variablen Kosten. Diese Summe teilst du durch die abrechenbaren Jahresstunden. Das Ergebnis ist der kostendeckende Netto-Stundensatz vor zusätzlicher Gewinnmarge.
Falls du eine Gewinnmarge auf den Umsatz planst, musst du den kostendeckenden Wert durch „1 minus Gewinnmarge“ teilen. Bei zehn Prozent Marge ist der Divisor also 0,90. Den Unterschied zwischen Marge und Kostenaufschlag erklären wir ausführlicher im Ratgeber zur Margenberechnung; für eigene Szenarien hilft dir unser Margenrechner. Erst anschließend betrachtest du, falls für deine konkrete Leistung notwendig, die Umsatzsteuer für die Kundenrechnung. Die Umsatzsteuer erhöht den Bruttobetrag, ist für vorsteuerabzugsberechtigte Unternehmen aber grundsätzlich kein zusätzlicher Nettoumsatz. Die Formeln und Praxisbeispiele dazu findest du im Ratgeber Brutto und Netto berechnen.
Eine wichtige Besonderheit betrifft die Kleinunternehmerregelung nach § 19 UStG. Ob sie in deinem Fall gilt, muss anhand der gesetzlichen Voraussetzungen beurteilt werden. Aus einer Auswahl „0 %“ im Rechner lässt sich kein Anspruch auf diese Regelung ableiten. Zudem können nicht vorsteuerabziehbare Eingangssteuern die eigenen Kosten beeinflussen. Kalkuliere deshalb mit der steuerlich zutreffenden Kostenbasis und lasse Sonderfälle fachlich prüfen.
Rechenbeispiel: Von 40 Wochenstunden zum Netto-Stundensatz
Nun führen wir alle Schritte anhand eines kleinen Dienstleistungsbetriebs zusammen. Die Zahlen sind bewusst rund gewählt und orientieren sich an den voreingestellten Testwerten unseres Stundensatzrechners. Es handelt sich nicht um echte Daten von Dienstleistungen Berger und nicht um einen empfohlenen Marktpreis.
| Position | Wert im Beispiel |
|---|---|
| Wochenarbeitszeit | 40 Stunden an 5 Tagen |
| Theoretische Arbeitstage | 260 Tage im Jahr |
| Urlaub | 28 Tage |
| Feiertage auf Arbeitstage | 10 Tage |
| Krankheit | 10 Tage |
| Fortbildung | 4 Tage |
| Verfügbare Arbeitstage | 208 Tage |
| Nicht abrechenbare Tätigkeiten | 30 % |
| Abrechenbare Jahresstunden | 1.164,8 Stunden |
| Fixe jährliche Betriebskosten | 21.600,00 € |
| Kalkulatorischer Unternehmerlohn | 43.200,00 € |
| Kalkulatorische Reserve | 3.600,00 € |
| Variable Kosten: 3 € je Kundenstunde | 3.494,40 € |
| Jahresbedarf vor Gewinn | 71.894,40 € |
| Gewinnmarge vom Nettoumsatz | 10 % |
| Erforderlicher Netto-Stundensatz (aufgerundet) | 68,59 € |
| Bruttostundensatz bei 19 % USt. (aufgerundet) | 81,63 € |
Arbeitszeitrechnung: 260 Tage minus 28 Urlaub, 10 Feiertage, 10 Krankheit und 4 Fortbildung ergeben 208 verfügbare Tage. Bei acht Stunden täglich sind das 1.664 Stunden. Nach 30 Prozent internen Tätigkeiten bleiben 1.164,8 fakturierbare Stunden.
Kostenrechnung: 21.600 Euro fixe Betriebskosten plus 43.200 Euro Unternehmerlohn plus 3.600 Euro Reserve plus 3.494,40 Euro variable Kosten ergeben einen Jahresbedarf von 71.894,40 Euro. Ohne Gewinn entspricht dies etwa 61,72 Euro pro abrechenbarer Stunde. Für zehn Prozent Umsatzmarge teilst du den Bedarf durch 0,90 und anschließend durch 1.164,8 Stunden. Mathematisch ergibt das rund 68,5806 Euro. Der Rechner rundet vorsichtig auf 68,59 Euro netto auf. Bei 19 Prozent Umsatzsteuer erhältst du aufgerundet 81,63 Euro brutto.
Was zeigt dieses Ergebnis? Nicht, dass jeder Dienstleistungsbetrieb 68,59 Euro verlangen muss. Sondern dass dieser fiktive Betrieb mit genau diesen Annahmen ungefähr diesen Preis benötigt, wenn alle vorgesehenen Kosten und eine zehnprozentige Umsatzmarge über die geplanten Stunden erwirtschaftet werden sollen. Sinkt die Auslastung oder steigen Kosten, verändert sich das Ergebnis. Umgekehrt können effizientere Abläufe, weniger Gemeinkosten oder ein anderer Leistungsumfang eine andere Kalkulation ergeben.
Prüfe jetzt deine eigenen Werte im Stundensatzrechner von BetriebsToolbox. Ändere zunächst nur eine Eingabe nach der anderen. So siehst du, welche Faktoren deinen Mindestpreis am stärksten beeinflussen. Wer mehrere Änderungen gleichzeitig durchführt, erkennt häufig nicht mehr, warum das Ergebnis gestiegen oder gesunken ist.
Auslastungsszenarien: Warum wenige Stunden so teuer werden können
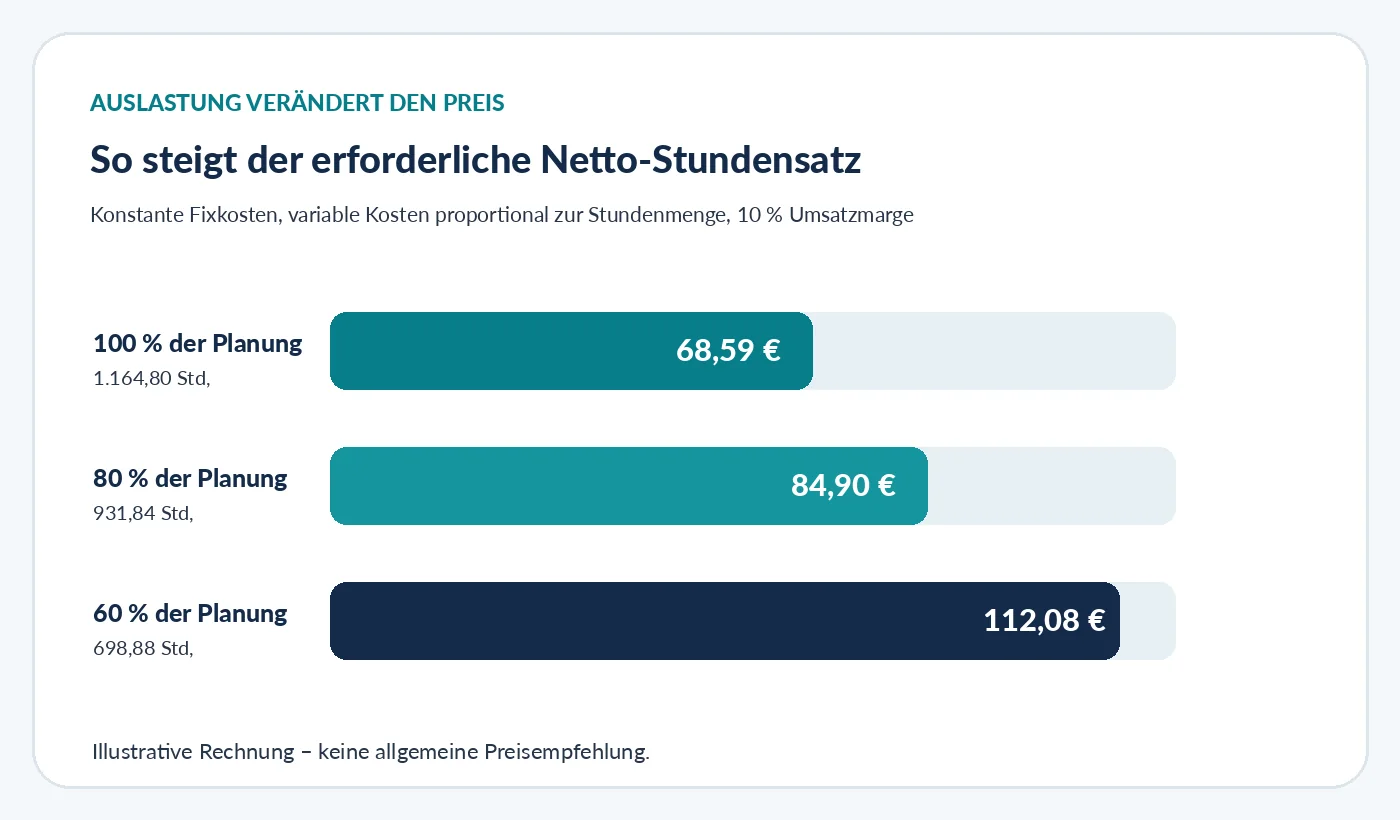
Die geplante Zahl der Kundenstunden ist eine Annahme, keine Garantie. Wenn in einem Jahr größere Aufträge wegbrechen, mehr Terminlücken entstehen oder du häufiger auf neue Kunden warten musst, sinkt die fakturierbare Kapazität. Die festen Ausgaben fallen meist trotzdem an. Deshalb ist eine Szenariorechnung so wichtig. Unser Rechner zeigt neben dem Basisergebnis auch Varianten mit 80 Prozent und 60 Prozent der ursprünglich geplanten abrechenbaren Stunden.
Bei 1.164,8 Stunden bedeuten 80 Prozent nur noch 931,84 Stunden und 60 Prozent nur 698,88 Stunden. Die variablen Kosten gehen dabei in der vereinfachten Modellrechnung mit der Stundenmenge zurück. Die fixen Kosten, der kalkulatorische Unternehmerlohn und die angesetzten Reserven bleiben jedoch gleich. Der notwendige Preis steigt deshalb deutlich. Das ist kein Softwarefehler, sondern eine direkte Folge der Verteilung unveränderter Ausgaben auf weniger verkaufbare Leistungseinheiten.
| Szenario | Abrechenbare Stunden | Variable Kosten | Erforderlicher Netto-Stundensatz bei 10 % Umsatzmarge |
|---|---|---|---|
| Basisplanung | 1.164,80 | 3.494,40 € | 68,59 € |
| 80 % Auslastung | 931,84 | 2.795,52 € | 84,90 € |
| 60 % Auslastung | 698,88 | 2.096,64 € | 112,08 € |
Die dargestellten Werte beruhen auf der beschriebenen Modellannahme und sind auf Cent aufgerundet. In der Realität sinken manche Kosten nicht proportional und manche zusätzlichen Aufträge verursachen wiederum andere Kosten. Nutze diese Tabelle deshalb zur Einschätzung des Risikos und nicht als automatische Preisliste für jedes einzelne Szenario.
Für die Unternehmensplanung kannst du sogar ein drittes Modell ergänzen: ein besonders gutes Jahr. Dabei sollte das Ziel nicht sein, jede frei werdende Stunde sofort zu verkaufen. Hohe Auslastung lässt weniger Spielraum für neue Kunden, Qualifikation, Erholung und unerwartete Ausfälle. Die passende Balance ist von Branche zu Branche unterschiedlich.
Stundensatz berechnen mit Mitarbeitenden: Ein kleines Team richtig betrachten
Wenn du Mitarbeitende beschäftigst, kommt eine zweite Rechengröße hinzu: produktive Kapazität. Zwei Personen können mehr Kundenstunden leisten als eine, aber nicht zwangsläufig doppelt so viele. Es können zusätzliche Koordination, Fahrten, Qualitätskontrollen und Materialaufwand entstehen. Auch Krankheit und Urlaub fallen nicht bei allen Personen gleichzeitig an. Für eine präzise Kalkulation solltest du deshalb die Kosten und fakturierbaren Stunden jedes Arbeitszeitmodells getrennt erfassen.
Stell dir ein kleines Team vor: Du selbst planst, akquirierst und arbeitest teilweise vor Ort. Eine Mitarbeiterin übernimmt 30 Wochenstunden in der Kundenbetreuung; eine weitere Kraft arbeitet überwiegend in der Verwaltung. Die Verwaltungskosten sind Teil des Gesamtbedarfs, erhöhen aber nur indirekt die Zahl der verkaufbaren Kundenstunden. Die 30-Stunden-Kraft kann dagegen zusätzliche abrechenbare Stunden ermöglichen. Entscheidend ist, dass du ihren Bruttolohn, Arbeitgeber-Nebenkosten, Urlaubszeiten und die geplante Produktivquote gemeinsam betrachtest.
Achte auch auf den Unterschied zwischen einem Stundensatz für den Betrieb und einem interner Verrechnungssatz je Tätigkeit. Es kann wirtschaftlich sinnvoll sein, Spezialarbeiten mit teuren Maschinen anders zu kalkulieren als einfache Routineaufgaben. Wer für alle Leistungen denselben Satz verlangt, übersieht manchmal große Unterschiede bei Personal- und Materialeinsatz. Das bedeutet nicht, dass jede Leistung eine komplizierte eigene Formel braucht; aber wichtige Unterschiede sollten erkennbar sein.
Die Handwerkskammer zu Leipzig behandelt Kostenrechnung, Preisuntergrenzen und die Nachkalkulation von Aufträgen als zentrale Themen betrieblicher Steuerung. Diese Überlegungen gelten auch außerhalb des klassischen Handwerks. Für kleine Dienstleistungsbetriebe lohnt sich schon eine einfache Tabelle, die die tatsächlichen Stunden, Personalkosten und Materialkosten je Auftrag dokumentiert.
Der richtige Marktpreis: Kostenrechnung trifft Kundenerwartung
Ein rechnerisch notwendiger Mindestpreis ist nicht automatisch der Preis, den Kunden bezahlen wollen. Der Markt spielt ebenfalls eine Rolle: Welche Leistungen sind enthalten? Wie zuverlässig ist die Terminplanung? Wie dringend ist die Leistung? Welche Qualifikation, welches Material und welchen Service bietest du? Ein höherer Preis lässt sich oft nur vermitteln, wenn der Kunde den zusätzlichen Nutzen versteht.
Die IHK Chemnitz erklärt in ihrem Beitrag zur Preispolitik, warum Unternehmen sowohl Marktpreise als auch die Deckung fixer und variabler Kosten betrachten müssen. Daraus folgt ein wichtiger Grundsatz: Kalkulation und Marktrecherche ergänzen sich, sie ersetzen einander nicht. Wer ausschließlich den billigsten Wettbewerber kopiert, kann unter den eigenen Kosten landen. Wer ausschließlich den eigenen Wunschpreis nimmt, muss möglicherweise ohne ausreichend Aufträge auskommen.
Praktisch kannst du drei Werte gegenüberstellen: den kostendeckenden Preis, deinen gewünschten Zielpreis und die am Markt beobachteten Angebote vergleichbarer Leistungen. Große Abstände sind ein Hinweis, genauer hinzusehen. Vielleicht kalkulierst du mit zu wenig produktiven Stunden, hast hohe Fixkosten, bietest einen sehr umfassenden Leistungsumfang oder bedienst einen Markt, in dem bestimmte Preise nur schwer erreichbar sind.
Gerade in ländlichen Regionen können Anfahrten, geringe Kundendichte und starker Wettbewerb die Kalkulation prägen. Die Antwort ist nicht immer „einfach mehr verlangen“. Mitunter sind bessere Touren, Mindestauftragswerte, längere wiederkehrende Einsätze oder klarere Leistungspakete wirtschaftlich sinnvoller. Prüfe außerdem, ob bestimmte Kunden zwar Umsatz bringen, durch lange Wege oder häufige Zusatzwünsche aber wenig Deckungsbeitrag liefern.
Von der Stundenrechnung zum Angebot: Preise verständlich darstellen
Der Stundensatz ist häufig eine interne Rechengrundlage, nicht zwangsläufig die beste Form für jedes Kundenangebot. Viele Menschen möchten vor allem wissen, was eine Leistung insgesamt kostet. Bei einem klar beschreibbaren Auftrag kann ein Pauschalpreis kundenfreundlicher sein. Du solltest dennoch im Hintergrund berechnen, wie viele Stunden, Materialkosten und Risiken der Pauschalpreis tragen muss.
Beispiel: Du erwartest für einen Auftrag sechs produktive Stunden, zwei Fahrten und spezielles Verbrauchsmaterial. Wenn die Fahrtzeit nicht separat berechnet wird, musst du sie entweder in der kalkulierten Kundenzeit oder in einer nachvollziehbaren Pauschale berücksichtigen. Auch ein zusätzlicher Puffer für unvorhergesehene Erschwernisse kann sinnvoll sein. Formuliere dabei klar, welche Leistungen enthalten sind und wann Mehrarbeiten gesondert abgerechnet werden.
Eine gute Angebotsbeschreibung trennt Leistungsumfang, Menge, Preis, Material, Anfahrt, mögliche Zusatzarbeiten und Zahlungsbedingungen. So lassen sich unterschiedliche Angebote besser vergleichen und spätere Missverständnisse vermeiden. Wenn du einen Rabatt gibst, kontrolliere, ob der verbleibende Preis noch kostendeckend ist. Ein Prozent Rabatt auf den Endpreis ist nicht automatisch ein Prozent weniger Gewinn; bei geringer Marge kann der Effekt deutlich größer sein.
Die Checkliste des Existenzgründungsportals zur Preiskalkulation für Handwerk und Dienstleistungen eignet sich als ergänzende Gedankenstütze. Auf BetriebsToolbox möchten wir künftig außerdem praktische Angebots- und Kalkulationsvorlagen anbieten. Bis diese tatsächlich verfügbar sind, verlinken wir hier bewusst keine leeren Downloadseiten.
Drei Praxisfälle: Reinigung, Handwerk und Beratung
Reinigungsdienst mit regelmäßigen Aufträgen: Bei wiederkehrender Unterhaltsreinigung ist die Zeit vor Ort meist gut messbar. Die Schwierigkeit liegt eher darin, Fahrten zwischen Objekten, Materialverwaltung, kurzfristige Ausfälle und Schlüssel- oder Objektübergaben richtig zu berücksichtigen. Ein günstiger Stundensatz kann wirtschaftlich sein, wenn der Betrieb lange zusammenhängende Einsätze mit kurzen Wegen erreicht. Derselbe Satz kann bei vielen kleinen, weit entfernten Aufträgen zu knapp werden. Vergleiche deshalb zusätzlich den Deckungsbeitrag je Objekt oder Tour.
Handwerksbetrieb mit Material und Spezialgeräten: Die Arbeitsstunde ist nur ein Teil des Auftrags. Materialien, Werkzeugverschleiß, Fahrzeug- und Maschinenkosten, Gewährleistungsrisiken sowie Fremdleistungen können erheblich sein. Prüfe, welche Kosten bereits im Stundenverrechnungssatz enthalten sind und was zusätzlich berechnet werden muss. Wenn du Materialaufschläge verwendest, sollten sie sachlich begründet sein und nicht unbemerkt dieselben Gemeinkosten mehrfach decken.
Beratung oder digitale Dienstleistung: Hier sind oft weniger direkte Materialkosten vorhanden. Dafür fallen Vor- und Nachbereitung, Akquise, Weiterbildung, Software, Datenschutzmaßnahmen und teilweise längere Leerlaufphasen an. Wer für jede Kundenstunde mehrere Stunden Vorbereitung benötigt, darf nicht allein die Gesprächszeit betrachten. Bei projektbezogenen Angeboten hilft es, eine realistische Gesamtstundenplanung einschließlich Abstimmungen und Korrekturschleifen zu erstellen.
Für alle drei Beispiele gilt: Es gibt keinen universellen „richtigen“ Stundensatz. Dieselbe Zahl kann in einem Betrieb auskömmlich und in einem anderen wirtschaftlich riskant sein. Das Ziel unserer Anleitung ist deshalb kein Branchenranking, sondern eine nachvollziehbare eigene Berechnung.
Die häufigsten Kalkulationsfehler – und wie du sie vermeidest
Fehler 1: Alle Stunden als Kundenstunden behandeln. Wer 40 Wochenstunden arbeitet, hat nicht automatisch 40 fakturierbare Stunden. Messe Nebenzeiten und Ausfälle. Bei wenig Daten verwende vorsichtige Annahmen und aktualisiere sie regelmäßig. Häufig verändert gerade diese eine Größe das Ergebnis stärker als eine kleine Einsparung bei Software oder Büromaterial.
Fehler 2: Nur den Bruttolohn berücksichtigen. Bei Mitarbeitenden gehören Arbeitgeberkosten und bezahlte Abwesenheiten in die Planung. Bei dir selbst ist ein kalkulatorischer Unternehmerlohn notwendig, der persönliche Bedürfnisse und Vorsorge realistisch berücksichtigt. Ein guter Arbeitsvertrag oder ein realistischer Privatbedarf verschwindet nicht, nur weil der Auftragspreis knapp angesetzt ist.
Fehler 3: Mehrere Kostenarten doppelt erfassen. Einmal in der jährlichen Pauschale und nochmals als variable Ausgabe, einmal als Abschreibung und nochmals vollständig als laufender Kostenposten – solche Doppelungen machen deinen Satz unnötig hoch. Sorge für eine klare Zuordnung und dokumentiere, wie du mit Investitionen, Finanzierung und Umsatzsteuer umgehst.
Fehler 4: Gewinnmarge mit Kostenaufschlag verwechseln. Zehn Prozent auf die Kosten und zehn Prozent vom Umsatz führen zu verschiedenen Verkaufspreisen. Entscheide, welche Größe dein Tool verwendet, und bleibe dabei. Unser Rechner arbeitet mit der Marge auf den Nettoerlös; diese Annahme wird offen erklärt.
Fehler 5: Einen einmal berechneten Preis nie wieder prüfen. Löhne, Energie, Versicherung, Material, Kundendichte und Arbeitsabläufe verändern sich. Eine Kalkulation vom vergangenen Jahr kann im aktuellen Jahr bereits zu optimistisch sein. Selbst wenn der Endpreis unverändert bleiben muss, hilft eine neue Rechnung bei Entscheidungen zu Auftragsmix, Tourenplanung und Kosten.
Fehler 6: Preis und Wert nicht kommunizieren. Kunden bezahlen nicht nur Minuten. Sie erwarten Zuverlässigkeit, klare Absprachen, sorgfältige Arbeit und ein nachvollziehbares Ergebnis. Eine transparente Leistungsbeschreibung kann die Preisakzeptanz verbessern. Sie ersetzt jedoch nicht die wirtschaftliche Kalkulation.
Checkliste: Diese Angaben solltest du vor der Berechnung bereitlegen
Für eine brauchbare erste Kalkulation reichen wenige Unterlagen. Du benötigst keine perfekte Kostenrechnung, solltest aber deine Annahmen schriftlich festhalten. Nimm aktuelle Kontobelege, Versicherungsübersichten, eine vereinfachte Gewinn-und-Verlust-Auswertung oder deine Buchhaltungszahlen hinzu. Falls du gerade gründest, kannst du mit Planwerten beginnen und sie nach den ersten Monaten durch echte Zahlen ersetzen.
- Arbeitszeit: Wochenstunden, regelmäßige Arbeitstage und dein realistisches Arbeitsmodell.
- Abwesenheiten: Urlaub, auf Arbeitstage fallende Feiertage, erwartete Krankheit und Fortbildung.
- Produktivquote: Tatsächlich abrechenbare Stunden sowie Verwaltung, Akquise und nicht fakturierte Fahrten.
- Fixkosten: Miete, Versicherungen, Fahrzeug, Software, Büro, Abschreibungen und Beiträge.
- Variable Kosten: Material, einsatzabhängige Fahrten und weitere direkt zuordenbare Ausgaben.
- Personal: Bruttolöhne, Arbeitgeber-Nebenkosten, weitere Personalkosten und produktive Kapazität.
- Unternehmerlohn: Monatliches Einkommensziel einschließlich deiner privaten Vorsorgeüberlegungen.
- Reservierungen: Kalkulatorische Puffer für Reparaturen, Ausfälle oder Ersatzbeschaffungen.
- Gewinnziel und Umsatzsteuer: Realistische Marge und rechtlich korrekte steuerliche Einordnung.
Starte danach den Stundensatzrechner und übertrage deine Werte. Notiere dir das Ergebnis zusammen mit dem Datum und den wichtigsten Annahmen. Der Stundensatz allein ist nur bedingt aussagekräftig; erst die Dokumentation zeigt, warum du dich für einen Preis entschieden hast. Beachte auch die Übersicht unserer Tools und Rechner, wenn du weitere praktische Hilfen suchst.
Nachkalkulation: So kontrollierst du deine Preise im laufenden Betrieb
Eine gute Kalkulation endet nicht mit dem ersten Angebot. Nach einigen ausgeführten Aufträgen solltest du prüfen, ob die geplanten Stunden, Kosten und Erträge mit der Wirklichkeit übereinstimmen. Dafür genügt oft ein einfacher Vergleich aus Angebot, tatsächlich benötigter Zeit, direkt angefallenem Material und realisiertem Umsatz. Besonders hilfreich ist die Frage: Wie viele bezahlte Kundenstunden haben wir im Verhältnis zu unserer tatsächlich eingesetzten Gesamtzeit erreicht?
Bei einem wiederkehrenden Auftrag kannst du beispielsweise feststellen, dass statt der geplanten zwei Stunden regelmäßig zweieinhalb Stunden nötig sind. Dann wird ein zuvor tragfähiger Pauschalpreis knapp. Vielleicht sind zusätzliche Arbeiten hinzugekommen, vielleicht war die ursprüngliche Schätzung falsch oder die organisatorischen Wege sind zu lang. Aus der Nachkalkulation ergibt sich, ob du das Angebot anpassen, Abläufe verbessern oder den Leistungsumfang genauer vereinbaren solltest.
Kontrolliere die Zahlen in festen Abständen, zum Beispiel monatlich für große Aufträge und quartalsweise für den gesamten Betrieb. Bei stark schwankender Nachfrage können zusätzliche Auslastungsberichte sinnvoll sein. Vergleiche nicht nur Umsatz und Ausgaben, sondern auch Kundenstruktur, offene Forderungen, Produktivität und den Stundenbedarf. Ein steigender Umsatz ist erfreulich, beweist aber allein noch nicht, dass die wirtschaftliche Situation besser geworden ist.
Die HWK Leipzig betont in ihren Hinweisen zur Kostenrechnung und Kalkulation ausdrücklich die Bedeutung der Nachkalkulation für die Beurteilung des tatsächlich erreichten Stundenverrechnungssatzes. Wer solche Zahlen von Anfang an sammelt, muss bei der nächsten Preisanpassung nicht mehr ausschließlich aus dem Bauchgefühl entscheiden.
Weiterführende Fachquellen zur Stundensatzkalkulation
Unsere Rechner und Beispiele sind eigenständige Hilfen zur Orientierung. Für fachliche Details und eine vertiefte Prüfung empfehlen wir ergänzend neutrale Quellen. Sie ersetzen keine individuelle Steuer- oder Unternehmensberatung, helfen aber beim Einordnen wichtiger Begriffe und Rechenwege.
- IHK Darmstadt: Kalkulieren und mit Kennziffern überwachen – Einstieg in Kostenrechnung und Stundensatzkalkulation.
- Handwerkskammer zu Leipzig: Kostenrechnung und Kalkulation – betriebliche Preisuntergrenzen und Nachkalkulation.
- IHK Chemnitz: Preispolitik – Kosten und Marktpreise gemeinsam betrachten.
- Existenzgründungsportal: Checkliste Preiskalkulation – praktische Leitfragen für Handwerk und Dienstleistungen.
- Gesetzestext § 19 UStG – rechtliche Grundlage der Kleinunternehmerregelung.
Mehr über unseren Anspruch und die unternehmerische Erfahrung hinter den Inhalten erfährst du auf der Seite Über uns. Die Ratgeber bei BetriebsToolbox entstehen mit dem Ziel, komplexe Entscheidungen verständlicher zu machen – nicht, pauschal für jeden Betrieb dieselbe Lösung vorzugeben.
FAQ: Häufige Fragen zum Stundensatz berechnen
Wie berechne ich meinen Stundensatz als Selbstständiger am einfachsten?
Ermittle zunächst die jährlichen Kosten einschließlich kalkulatorischem Unternehmerlohn und Reserven. Danach berechnest du die tatsächlich fakturierbaren Stunden nach Urlaub, Krankheit, Feiertagen und nicht abrechenbaren Aufgaben. Teile den Kostenbedarf durch diese Stunden. Falls du eine zusätzliche Gewinnmarge planst, passe den Preis entsprechend an. Unser kostenloser Stundensatzrechner führt dich durch diese Schritte und zeigt das Ergebnis live an.
Was ist ein guter Stundensatz für einen kleinen Betrieb?
Ein „guter“ Stundensatz ist wirtschaftlich tragfähig und gleichzeitig für den angebotenen Leistungsumfang am Markt durchsetzbar. Er hängt von Personalkosten, Betriebskosten, Auslastung, Region, Qualifikation und Risiko ab. Ein pauschaler Branchenwert kann eine Vergleichsgröße sein, ersetzt aber keine eigene Kalkulation. Prüfe deshalb immer deinen notwendigen Mindestpreis und vergleiche erst danach passende Marktangebote.
Wie viele Stunden kann man im Jahr wirklich abrechnen?
Das unterscheidet sich sehr stark nach Geschäftsmodell. In unserem Beispiel bleiben aus 2.080 theoretischen Jahresstunden nach Abwesenheiten und 30 Prozent internen Tätigkeiten nur 1.164,8 fakturierbare Stunden. In einem Betrieb mit planbaren langen Einsätzen kann die Quote höher liegen; bei vielen Angeboten, Fahrten oder Projektvorbereitungen kann sie niedriger sein. Wer eigene Zeiterfassungsdaten hat, sollte diese nutzen.
Sind Fahrzeiten abrechenbar oder unproduktive Zeit?
Das hängt von Angebot, Vertrag und tatsächlicher Abrechnung ab. Wenn du Fahrtzeiten gesondert und wirksam vereinbart berechnest, können sie zu den Erlösen beitragen. Wenn du sie nicht in Rechnung stellst, müssen sie über deinen Stundensatz oder eine andere zulässige Preisposition finanziert werden. Erfasse Fahrten nicht gleichzeitig als Kundenstunden und als nicht abrechenbare Zeit, sonst verfälschst du die Rechnung.
Wie viel Gewinn sollte ich beim Stundensatz aufschlagen?
Dafür gibt es keinen allgemeingültigen Prozentsatz. Prüfe dein unternehmerisches Risiko, Investitionsbedarf, Marktlage und Wachstumsziel. Entscheide außerdem, ob du einen Kostenaufschlag oder eine Gewinnmarge vom Umsatz meinst. Der Rechner verwendet eine Umsatzmarge; zehn Prozent bedeuten deshalb die Division des kostendeckenden Preises durch 0,90, nicht einen einfachen zehnprozentigen Aufschlag auf die Kosten.
Muss ich den Unternehmerlohn zusätzlich zu meinem Gewinn berücksichtigen?
In einer betriebswirtschaftlichen Kalkulation kann es sinnvoll sein, dein persönliches Arbeitseinkommen getrennt vom zusätzlichen unternehmerischen Gewinn zu betrachten. So siehst du klarer, welcher Teil der Erlöse deinen Lebensunterhalt finanzieren soll und welcher darüber hinaus für Risiko, Wachstum oder andere Ziele vorgesehen ist. Steuerlich sind Privatentnahme, Unternehmerlohn und Betriebsausgaben aber unterschiedlich zu behandeln.
Ist der Nettostundensatz gleich dem Preis für Endkunden?
Nicht unbedingt. Beim Kundenpreis können je nach Leistung Umsatzsteuer, Material, Anfahrt, Zuschläge oder Pauschalen hinzukommen. Umgekehrt kannst du aus dem internen Stundensatz einen transparenten Gesamtpreis für einen Auftrag kalkulieren. Dein Angebot sollte klar festlegen, was enthalten ist, damit der Kunde Leistungen und Preise nachvollziehen kann. Der Netto-Stundensatz ist eine Rechengrundlage, keine vollständige Rechnung. Für die anschließende Abrechnung als Kleinunternehmer bietet unser Ratgeber zur Rechnungserstellung 2027 eine Musterrechnung und eine Checkliste.
Kann ich den Rechner mit Teilzeitkräften verwenden?
Ja, vereinfacht über produktive Vollzeitäquivalente und Personalkosten. Bei stark unterschiedlichen Wochenstunden, Urlaubsansprüchen, Löhnen oder Tätigkeiten ist eine getrennte Betrachtung pro Person oder Kostenstelle genauer. Wichtig ist, dass du nicht die Kosten einer Teilzeitkraft mit der Produktivität einer Vollzeitstelle kombinierst. Das würde den erforderlichen Preis künstlich zu niedrig erscheinen lassen.
Wie berücksichtige ich Material und variable Kosten?
Trenne Ausgaben, die pro Auftrag oder pro verkaufter Stunde entstehen, von regelmäßig wiederkehrenden Betriebskosten. Wenn du viel Material verbrauchst, kann eine gesonderte Materialkalkulation genauer sein als ein pauschaler Betrag je Kundenstunde. Achte darauf, keine Position doppelt einzurechnen. Bei Produkten und Projekten mit hohen Fremdleistungen reicht eine reine Stundenkalkulation oft nicht aus.
Wie oft sollte ich meinen Stundensatz neu berechnen?
Mindestens dann, wenn sich Kosten, Arbeitszeit, Personal, Auslastung oder Leistungsspektrum wesentlich verändern. Viele kleine Unternehmen profitieren von einer jährlichen vollständigen Prüfung und kürzeren Kontrollen im laufenden Jahr. Bei steigenden Löhnen, neuen Fahrzeugkosten oder auffälligen Abweichungen lohnt eine frühere Nachkalkulation. Halte das Datum und die zugrunde gelegten Annahmen schriftlich fest.
Wie gehe ich vor, wenn mein notwendiger Stundensatz am Markt zu hoch ist?
Dann solltest du zuerst prüfen, ob deine Annahmen stimmen: Wie viele Stunden sind wirklich verkaufbar? Wo entstehen vermeidbare Fahrten oder Verwaltungskosten? Gibt es Leistungen mit höherem Nutzen für Kunden oder besser passenden Zielgruppen? Kannst du Angebote anders bündeln? Eine unbegründete Preissenkung ist riskant, wenn sie dauerhaft unter deinen Kosten liegt. Manchmal zeigt die Kalkulation auch, dass das Geschäftsmodell angepasst werden muss.
Speichert der BetriebsToolbox-Stundensatzrechner meine Eingaben?
Nach dem aktuellen technischen Stand des bereitgestellten Rechner-Plugins erfolgt die Berechnung direkt im Browser. Die eingegebenen Kalkulationswerte werden nicht zur Berechnung an BetriebsToolbox übertragen. Diese Aussage gilt für die Rechnerfunktion; allgemeine Datenverarbeitung beim Aufruf der Website ist in der Datenschutzerklärung beschrieben. Speichere dir benötigte eigene Werte gegebenenfalls separat, um spätere Entwicklungen vergleichen zu können.
Fazit: Der richtige Stundensatz ist eine überprüfbare Entscheidung
Einen realistischen Stundensatz zu berechnen, bedeutet weit mehr, als einen gewünschten Stundenlohn um ein paar Euro zu erhöhen. Die Qualität deiner Kalkulation steht und fällt mit ehrlichen Annahmen zur produktiven Zeit, einer vollständigen Kostenübersicht und einer klaren Trennung zwischen Unternehmereinkommen, Risiko und Gewinn. Wer die eigene Auslastung kennt, kann Preise nachvollziehbarer begründen, Angebote besser planen und frühzeitig erkennen, wann ein Auftrag wirtschaftlich schwierig wird.
Setze dir deshalb kein unrealistisches Ziel, sofort für jede Leistung den perfekten Preis zu kennen. Beginne mit einem sauber dokumentierten Grundmodell. Aktualisiere es mit echten Daten, sprich bei komplexen steuerlichen oder rechtlichen Fragen mit geeigneten Fachleuten und beobachte die Marktnachfrage. Ein guter Stundensatz ist nicht der höchste Betrag, den du irgendwo findest, sondern ein Preis, der deine Kosten und Ziele langfristig tragfähig abdeckt.
Dein nächster Schritt: Öffne jetzt den Stundensatzrechner für Selbstständige und kleine Betriebe, gib deine eigenen Zahlen ein und vergleiche die Auslastungsszenarien. Die Seite Tools & Rechner zeigt dir außerdem unsere verfügbaren Werkzeuge. Weitere verständliche Fachartikel findest du in der Ratgeberübersicht.
Hinweis zur Einordnung: Alle Zahlenbeispiele sind vereinfacht und dienen der allgemeinen Orientierung. Die Inhalte ersetzen keine individuelle steuerliche, rechtliche oder betriebswirtschaftliche Beratung. Rechtslage und persönliche Besonderheiten sind im Einzelfall zu prüfen.
[…] kann trotz positivem Rechnungsbetrag wirtschaftlich schwach abschneiden. Unser ausführlicher Ratgeber zur Stundensatzberechnung hilft dabei, Arbeitszeit und Kosten sauber zu […]