
Marge berechnen: Gewinnmarge, Aufschlag und Verkaufspreis einfach erklärt
Wer einen Preis festlegt, muss mehr wissen als den Einkaufspreis oder die Kosten einer Arbeitsstunde. Entscheidend ist, welcher Betrag nach den direkt zurechenbaren Kosten übrig bleibt und ob er ausreicht, um den Betrieb zu finanzieren. Genau hier hilft es, die Marge zu berechnen. Ob im Handel, im Handwerk oder bei Dienstleistungen: Marge, Aufschlag und Deckungsbeitrag zeigen unterschiedliche Seiten derselben Preisentscheidung. Wer sie verwechselt, kann zu niedrige Angebote machen, obwohl die Zahlen zunächst überzeugend aussehen.
Dieser Ratgeber führt dich vom einfachen Zahlenbeispiel bis zur Kalkulation mit Rabatten, Arbeitszeit, Gemeinkosten und Zielmarge. Du erfährst, wie du einen Verkaufspreis aus deinen direkten Kosten ableitest, warum 20 Prozent Marge nicht mit 20 Prozent Aufschlag identisch sind und welche Fehler du bei einer Nachkalkulation erkennen kannst. Die Beispiele sind bewusst auf kleine Betriebe zugeschnitten; sie ersetzen keine individuelle betriebswirtschaftliche Beratung und enthalten keine pauschale Branchenempfehlung.
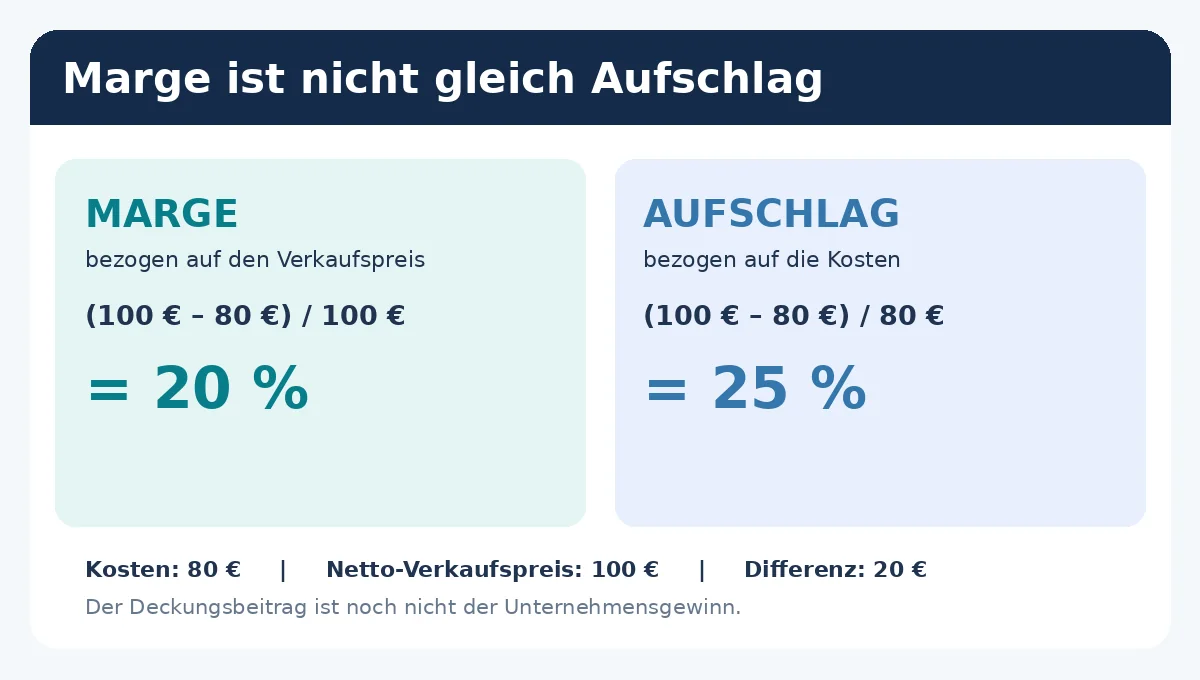
Das Wichtigste vorweg: Wenn die direkten Kosten 80 Euro betragen und du netto 100 Euro verlangst, bleiben 20 Euro als Deckungsbeitrag übrig. Das entspricht 20 Prozent Marge bezogen auf den Verkaufspreis, aber 25 Prozent Aufschlag bezogen auf die Kosten. Bevor du daraus einen tatsächlichen Gewinn ableitest, musst du alle übrigen Betriebskosten und deinen kalkulatorischen Unternehmerlohn berücksichtigen.
Auf dieser Seite
Was bedeutet Marge überhaupt?
Die Marge beschreibt, welcher prozentuale Anteil eines Verkaufspreises nach Abzug einer definierten Kostengröße übrig bleibt. In diesem Ratgeber meinen wir mit Marge ausdrücklich die Bruttomarge auf Basis direkt zurechenbarer Kosten: Verkaufspreis netto minus direkte Kosten, geteilt durch den Netto-Verkaufspreis. Das ist nicht automatisch dieselbe Größe wie die Nettogewinnmarge eines gesamten Unternehmens. Die verwendete Kostendefinition muss deshalb immer mitgenannt werden.
Ein Beispiel: Du verkaufst eine Ware für 100 Euro netto. Der Einkauf einschließlich direkt zuordenbarer Bezugskosten beträgt 80 Euro. Die Differenz von 20 Euro steht zur Verfügung, um allgemeine Betriebskosten, unternehmerische Arbeit und einen möglichen Gewinn zu finanzieren. Die Marge beträgt 20 Prozent. Wenn für das Produkt zusätzlich Verkaufsprovisionen, Verpackung oder Versand anfallen, gehören diese in einer genaueren Kalkulation ebenfalls zu den variablen Kosten. Sonst wirkt die Marge besser, als sie tatsächlich ist.
Für kleine Unternehmen ist die Marge deshalb eine Steuerungsgröße, keine Erfolgsgarantie. Sie kann helfen, zwei Aufträge mit unterschiedlichem Umsatz zu vergleichen, einen Rabatt auf seine Folgen zu prüfen oder zu erkennen, ob ein Produkt nach einer Kostenerhöhung noch genug zur Deckung der Fixkosten beiträgt. Allerdings sollte der Vergleich nur zwischen Angeboten erfolgen, deren Kosten nach demselben Verfahren erfasst wurden. Andernfalls vergleichst du unterschiedliche Rechengrößen.
Marge, Aufschlag und Deckungsbeitrag: Drei unterschiedliche Größen
Marge und Aufschlag betrachten denselben Unterschied zwischen Verkaufspreis und Kosten, verwenden aber unterschiedliche Bezugsgrößen. Der Aufschlag setzt die Differenz ins Verhältnis zu den Kosten. Die Marge setzt sie ins Verhältnis zum erzielten Netto-Verkaufspreis. Bei 80 Euro Kosten und 100 Euro Umsatz ergibt sich deshalb ein Aufschlag von 25 Prozent, aber eine Marge von 20 Prozent. Beide Aussagen sind korrekt, beantworten jedoch verschiedene Fragen.
Der Deckungsbeitrag ist zunächst ein Euro-Betrag: Erlös minus variable oder direkt zurechenbare Kosten. In unserem vereinfachten Beispiel sind es 20 Euro. Dieser Betrag ist besonders wichtig, weil daraus die noch nicht berücksichtigten Fixkosten gedeckt werden müssen. Erst wenn alle wirtschaftlich relevanten Kosten gedeckt sind, entsteht ein Unternehmensgewinn. Welche Kosten du für eine Kalkulation als direkt oder variabel ansetzt, hängt vom betrachteten Produkt, Auftrag und Zeithorizont ab.
Ein häufiger Sprachfehler ist es, den Deckungsbeitrag als „Gewinn pro Auftrag“ zu bezeichnen. Ein kleiner Reinigungsbetrieb muss beispielsweise auch die Buchhaltung, Versicherungen, Software, Gerätekosten und Büroarbeit finanzieren. Ein Onlineshop muss Plattformgebühren, Retouren, Werbung und Lagerung berücksichtigen. Im Handwerk kommen oft Werkzeuge, Fahrzeugkosten und Werkstattzeiten hinzu. 20 Euro Differenz können daher eine solide Grundlage sein – oder zu wenig. Erst die Gesamtkalkulation zeigt das.
Die wichtigsten Formeln für Marge und Aufschlag
Wenn du die Zahlen selbst nachrechnen möchtest, reichen zunächst fünf Formeln. Verwende immer Beträge auf derselben Grundlage, also beispielsweise Netto-Verkaufspreise ohne Umsatzsteuer und direkt zurechenbare Nettokosten, soweit dein Unternehmen zum Vorsteuerabzug berechtigt ist. Bei fehlender Vorsteuerabzugsberechtigung kann die Kostengrundlage abweichen. Wichtig ist eine konsistente Kalkulation, nicht eine beliebige Mischung aus brutto und netto.
Marge in Prozent: (Verkaufspreis – direkte Kosten) / Verkaufspreis × 100. Aufschlag in Prozent: (Verkaufspreis – direkte Kosten) / direkte Kosten × 100. Deckungsbeitrag in Euro: Verkaufspreis – direkte Kosten. Für diese beiden Prozentformeln müssen Verkaufspreis beziehungsweise Kosten größer als null sein. Sind die Kosten null, ist der Aufschlag nicht definiert; ein Prozentwert sollte dann nicht künstlich ausgegeben werden.
Netto-Verkaufspreis aus Zielmarge: direkte Kosten / (1 – Zielmarge als Dezimalzahl). Für 30 Prozent setzt du 0,30 ein. Eine Marge von 100 Prozent ist bei positiven Kosten mathematisch nicht erreichbar, weil der Nenner dann null wäre. Verkaufspreis aus Kostenaufschlag: direkte Kosten × (1 + Aufschlag als Dezimalzahl). Maximal tragbare Kosten aus Zielmarge: Netto-Verkaufspreis × (1 – Zielmarge als Dezimalzahl).
Eine besonders praktische Gegenkontrolle ist die Umrechnung: Marge = Aufschlag / (1 + Aufschlag) und Aufschlag = Marge / (1 – Marge), jeweils mit Dezimalzahlen gerechnet. Ein Aufschlag von 25 Prozent ergibt 0,25 / 1,25 = 0,20, also 20 Prozent Marge. Das zeigt, warum derselbe Prozentwert in beiden Feldern nicht zum gleichen Verkaufspreis führt.
Durchgerechnetes Beispiel: 80 Euro Kosten und 100 Euro Verkaufspreis
Nehmen wir ein kleines Unternehmen, das eine Dienstleistung oder Ware für 100,00 Euro netto anbietet. Die direkt zurechenbaren Kosten betragen insgesamt 80,00 Euro. Dabei können im Handel der Wareneinsatz und Bezugskosten enthalten sein. Bei Dienstleistungen können es beispielsweise eingesetztes Material, fremdbezogene Leistungen und direkt zuordenbare Personalkosten sein. Für das Beispiel nehmen wir an, dass diese Kosten vollständig erfasst wurden.
Die Rechnung lautet: 100,00 € – 80,00 € = 20,00 € Differenz. Für die Marge teilen wir 20 Euro durch 100 Euro: 20 / 100 × 100 = 20 %. Für den Aufschlag teilen wir dieselben 20 Euro durch 80 Euro: 20 / 80 × 100 = 25 %. Wer also behauptet, das Angebot habe einen Gewinnaufschlag von 20 Prozent, meint rechnerisch etwas anderes als eine Zielmarge von 20 Prozent.
| Kennzahl | Berechnung | Ergebnis |
|---|---|---|
| Direkte Kosten | vorgegeben | 80,00 € |
| Netto-Verkaufspreis | vorgegeben | 100,00 € |
| Deckungsbeitrag | 100,00 – 80,00 | 20,00 € |
| Marge | 20,00 / 100,00 × 100 | 20,00 % |
| Aufschlag | 20,00 / 80,00 × 100 | 25,00 % |
Du kannst die Werte direkt mit unserem kostenlosen Margen- und Aufschlagsrechner überprüfen. Das Tool berechnet nicht nur die beiden Prozentsätze, sondern bietet auch die Zielmarge und Kostenobergrenze an. Besonders hilfreich ist, verschiedene Verkaufspreise gegeneinander zu testen: Bei gleichen Kosten wirkt sich jede Preisänderung unmittelbar auf den verfügbaren Deckungsbeitrag aus.
Zielmarge bestimmen und daraus den Verkaufspreis berechnen
Bei der Zielmarge beginnt die Rechnung nicht mit dem Verkaufspreis, sondern mit einer gewünschten Quote. Du kennst beispielsweise direkte Kosten von 80 Euro und möchtest, dass 30 Prozent des Netto-Verkaufspreises nach Abzug dieser Kosten verbleiben. Dann lautet die Formel 80 / (1 – 0,30). Das Ergebnis beträgt 114,2857… Euro. Auf zwei Nachkommastellen aufgerundet brauchst du einen Netto-Verkaufspreis von 114,29 Euro.
Warum wird aufgerundet und nicht mathematisch normal gerundet? Der errechnete Preis ist eine Mindestgrenze für die gewählte Quote. Würdest du in einem anderen Fall auf den nächsten niedrigeren Cent runden, könnte die tatsächlich erreichte Marge knapp unter dem Ziel liegen. Unser Margenrechner rundet deshalb beim Zielpreis so, dass die vorgegebene Marge nicht allein wegen der Cent-Rundung unterschritten wird.
Nun ist die Wunschmarge noch keine begründete Preisstrategie. Sie muss zu deinen übrigen Kosten, deinem Leistungsumfang und dem Markt passen. Ein Unternehmen mit geringem Lageraufwand kann anders kalkulieren als eines mit hohen Retouren oder umfangreicher Beratung. Wer 30 Prozent auswählt, sollte erklären können, welche Fixkosten und Risiken damit gedeckt werden sollen. Die Zielmarge wird erst sinnvoll, wenn sie mit einer Jahresplanung und regelmäßigem Nachrechnen verbunden ist.
| Gewünschte Marge | Direkte Kosten | Nötiger Netto-Preis, aufgerundet |
|---|---|---|
| 10 % | 80,00 € | 88,89 € |
| 20 % | 80,00 € | 100,00 € |
| 30 % | 80,00 € | 114,29 € |
| 40 % | 80,00 € | 133,34 € |
Preisaufschlag richtig verwenden
Ein Kostenaufschlag ist in vielen kleinen Betrieben eine vertraute Methode: Du ermittelst die direkten Kosten und schlägst einen Prozentsatz darauf. Bei 80 Euro Kosten und 25 Prozent Aufschlag erhältst du 80 × 1,25 = 100 Euro Netto-Verkaufspreis. Ein Aufschlag von 30 Prozent ergäbe dagegen 80 × 1,30 = 104 Euro. Die daraus entstehende Marge beträgt nicht 30 Prozent, sondern rund 23,08 Prozent.
Das Verfahren eignet sich, wenn die Kostenbasis verlässlich erfasst ist und ein Zuschlag nachvollziehbar festgelegt wird. Es ist aber riskant, nur den Wareneinkauf oder das Material als Kostenbasis zu verwenden. Wer auf 20 Euro Material pauschal 50 Prozent aufschlägt, kommt auf 30 Euro. Wenn für den Auftrag zusätzlich 40 Euro Arbeitszeit, 8 Euro Fahrtkosten und anteilige Gemeinkosten anfallen, wäre das Ergebnis wirtschaftlich unbrauchbar. Der Zuschlag kann die notwendige Kostenrechnung nicht ersetzen.
Ein weiterer Punkt: Nicht jede Leistung lässt sich im Markt zu einem beliebigen Aufschlag verkaufen. Ein Preismodell muss neben der internen Kalkulation auch Kundennutzen, Konkurrenz, Qualität und Nachfrage berücksichtigen. Die IHK München erklärt die Preiskalkulation als Zusammenspiel aus Kosten, Wettbewerb und Preisstrategie. Genau deshalb ist es sinnvoll, mehrere Szenarien im Rechner zu vergleichen, bevor du deinen endgültigen Angebotspreis festlegst.
Kostenobergrenze: Wie viel darf der Auftrag maximal kosten?
Häufig wird in der Praxis nicht gefragt, welchen Verkaufspreis man verlangen kann, sondern wie viel ein Auftrag kosten darf. Vielleicht steht der Marktpreis bereits fest oder ein Kunde hat ein verbindliches Budget genannt. Dann hilft dir die vierte Funktion unseres Margenrechners: Aus einem Netto-Verkaufspreis und einer gewünschten Marge ermittelt sie die maximal tragbaren direkten Kosten.
Bei einem Netto-Verkaufspreis von 129,90 Euro und einer Zielmarge von 35 Prozent gilt 129,90 × (1 – 0,35) = 84,435 Euro. Wenn deine Kosten in Cent erfasst werden, sollte die Grenze auf 84,43 Euro abgerundet werden. Ab 84,44 Euro wäre die Marge geringfügig niedriger als 35 Prozent. Der Rechner berücksichtigt diese Grenze, statt mit optisch schöneren, aber rechnerisch ungenauen Werten zu arbeiten.
Für einen Handwerksbetrieb kann daraus ein Materialbudget entstehen. Ein kleiner Händler könnte eine maximal vertretbare Einkaufskondition bestimmen. Bei Dienstleistungsaufträgen hilft die Grenze, direkte Personal- und Materialkosten gegen den Auftragspreis zu prüfen. Beachte aber: Die Kostenobergrenze bezeichnet die direkten Kosten unter der gewählten Definition. Allgemeine Fixkosten müssen weiterhin aus dem verbleibenden Betrag finanziert werden. Wenn deine Gesamtkostenstruktur hohe Fixkosten enthält, reicht eine scheinbar gute Marge möglicherweise nicht aus.
Welche Kosten gehören in eine seriöse Kalkulation?
Die aussagekräftigste Marge beginnt mit einer vollständigen Kostenübersicht. Im Handel gehören typischerweise Einkaufspreis, Bezugskosten, Verpackung, Verkaufsgebühren und direkt zurechenbare Versandkosten dazu. Retouren, Schwund und Zahlungsgebühren können zusätzlich relevant sein. Beim Handwerk spielen Material, zugekaufte Leistungen, auftragsbezogene Fahrten und direkt zurechenbare Arbeitszeit eine Rolle. Bei Dienstleistungen können direkte Lohnkosten, Fremdleistungen, Material oder projektabhängige Softwaregebühren anfallen.
Außerdem gibt es Gemeinkosten wie Miete, Buchhaltung, Betriebshaftpflicht, Verwaltung, allgemeine Werbung, Geräteabschreibung und Teile der Fahrzeugkosten. Für die kurzfristige Deckungsbeitragsrechnung werden diese häufig nicht jedem einzelnen Auftrag als variable Kosten zugerechnet. Für einen langfristig tragfähigen Verkaufspreis müssen sie trotzdem berücksichtigt werden – etwa über Zuschläge, Kapazitätsplanung oder eine gesonderte Gesamtkostenrechnung. Es wäre ein Fehler, dieselbe Kostenposition sowohl direkt als auch über einen Gemeinkostenzuschlag doppelt zu erfassen.
Wenn du Einzelunternehmer bist, darfst du deinen eigenen Lebensunterhalt ebenfalls nicht vergessen. Ein kalkulatorischer Unternehmerlohn ist für die Preisplanung wichtig, auch wenn er steuerlich nicht automatisch als Betriebsausgabe des Einzelunternehmens zählt. Die Informationen zur Kalkulation des Unternehmerlohns im Existenzgründungsportal erklären diese Unterscheidung. Für eine genauere Betrachtung der Arbeitskosten und abrechenbaren Zeit kannst du zusätzlich unseren Stundensatzrechner nutzen.
Praxisbeispiel Handel: Produktpreis und tatsächliche Handelsspanne
Ein kleiner Händler bezieht einen Artikel für 52 Euro netto. Hinzu kommen 4 Euro direkt zurechenbare Bezugskosten und 4 Euro für Verpackung und verkaufsabhängige Gebühren. Die direkte Kostenbasis beträgt damit 60 Euro. Bei einem Netto-Verkaufspreis von 85 Euro bleibt ein Deckungsbeitrag von 25 Euro. Die vereinfachte Marge liegt bei 25 / 85 × 100 = 29,41 %, der Aufschlag auf die direkten Kosten bei 25 / 60 × 100 = 41,67 %.
Wäre nur der Einkaufspreis von 52 Euro berücksichtigt worden, hätte man eine scheinbar höhere Spanne errechnet. Ein sorgfältig geführter Betrieb prüft deshalb die tatsächlichen Zusatzkosten. Gerade im Onlinehandel fallen häufig prozentuale Plattformprovisionen, Zahlungsdienstleister, Versandmaterial und Rücksendungen an. In manchen Fällen wachsen die Gebühren mit dem Verkaufspreis. Dann solltest du die Kalkulation anpassen, statt einfach einen festen Eurobetrag anzunehmen.
Ändert sich der Einkaufspreis auf 57 Euro, steigen die direkten Kosten bei sonst gleichen Annahmen auf 65 Euro. Zum bisherigen Netto-Verkaufspreis von 85 Euro bleiben nur 20 Euro Deckungsbeitrag und eine Marge von rund 23,53 Prozent. Du siehst: Fünf Euro Kostenerhöhung können mehrere Prozentpunkte Marge kosten. Die Frage lautet anschließend nicht automatisch „Preis um fünf Euro erhöhen“, sondern welche Preisanpassung tragfähig ist, ob bessere Einkaufskonditionen möglich sind und wie sich der Artikel im Sortiment positioniert.
Praxisbeispiel Handwerk: Material, Zeit und Anfahrt
Bei einem kleinen Handwerksauftrag fallen 48 Euro Material, 72 Euro direkt zurechenbare Arbeitskosten und 15 Euro weitere direkte Auftragskosten an. Zusammen ergibt das 135 Euro. Der Auftrag wird für 180 Euro netto angeboten. Somit bleiben 45 Euro Deckungsbeitrag. Die Marge beträgt 25 Prozent; der Aufschlag auf die direkte Kostenbasis liegt bei 33,33 Prozent.
Entscheidend ist dabei, die Arbeitszeit realistisch zu bewerten. Ein Auftrag benötigt nicht nur die Zeit beim Kunden. Materialbeschaffung, Anfahrt, Rüstzeit und Dokumentation können ebenfalls Kosten verursachen. Wenn die für den Auftrag eingerechneten 72 Euro nur die eigentliche Ausführung abdecken, die restlichen Tätigkeiten aber nicht, ist die Kalkulation unvollständig. Ebenso muss klar sein, ob ein verwendeter Stundensatz bereits Gemeinkosten und Gewinn berücksichtigt. Sonst entstehen beim Hinzufügen weiterer Zuschläge leicht Doppelzählungen.
Besonders hilfreich ist eine einfache Nachkalkulation: Vergleiche die ursprünglich kalkulierten Stunden mit der tatsächlich aufgewendeten Zeit. Wenn aus drei kalkulierten Stunden fünf werden, steigt die Kostenseite, während der vereinbarte Verkaufspreis gleich bleibt. Der Auftrag kann trotz positivem Rechnungsbetrag wirtschaftlich schwach abschneiden. Unser ausführlicher Ratgeber zur Stundensatzberechnung hilft dabei, Arbeitszeit und Kosten sauber zu erfassen.
Praxisbeispiel Dienstleistung: Warum günstige Preise täuschen können
Stell dir einen Dienstleistungsbetrieb vor, der einen Auftrag für 100 Euro netto anbietet. Direkt zurechenbare Personalkosten betragen 45 Euro, eingesetztes Material 12 Euro und die Anfahrt 8 Euro. Insgesamt entstehen 65 Euro direkte Kosten. Es bleiben 35 Euro Deckungsbeitrag und damit 35 Prozent Marge. Auf den ersten Blick sieht das nach einer auskömmlichen Leistung aus.
Nun kommen weitere Belastungen hinzu: Fahrzeuge müssen versichert und gewartet werden, Büroarbeit verursacht Zeitkosten, eine Buchhaltung ist nötig und zeitweise gibt es keinen abrechenbaren Auftrag. Angenommen, dem Auftrag sind kalkulatorisch 24 Euro allgemeine Kosten zuzuordnen, bleiben noch 11 Euro vor weiteren wirtschaftlich relevanten Positionen und Steuern. Ob diese 11 Euro tatsächlich einen angemessenen Überschuss darstellen, hängt von der gesamten betrieblichen Situation ab. Eine Marge von 35 Prozent bedeutet also keinesfalls automatisch 35 Prozent Unternehmensgewinn.
Gerade bei Dienstleistungen ist die Kapazität begrenzt. Eine Stunde, die einmal für einen zu niedrig kalkulierten Auftrag vergeben wurde, lässt sich nicht beliebig nachholen. Kalkuliere deshalb nicht nur mit Material und Lohn, sondern auch mit realistischen Ausfallzeiten und Organisation. Unser Stundensatzrechner ergänzt den Margenrechner, indem er die benötigten abrechenbaren Stunden und die laufenden Kosten in Beziehung setzt.
Rabatt geben: Was passiert mit deiner Marge?
Rabatte wirken oft harmlos, weil der prozentuale Preisnachlass klein aussieht. Nehmen wir wieder direkte Kosten von 80 Euro und einen Netto-Verkaufspreis von 100 Euro. Ohne Rabatt bleiben 20 Euro Deckungsbeitrag, also 20 Prozent Marge. Gewährst du zehn Prozent Rabatt, sinkt der Preis auf 90 Euro. Die Kosten bleiben zunächst bei 80 Euro. Es bleiben nur 10 Euro Deckungsbeitrag und eine Marge von 11,11 Prozent.
Der Rabatt beträgt zehn Prozent des Umsatzes, halbiert in diesem Beispiel aber den Deckungsbeitrag. Das ist ein besonders wichtiger Unterschied für Händler, Handwerksbetriebe und Dienstleister. Bei 15 Prozent Rabatt läge der Verkaufspreis nur noch bei 85 Euro. Der Deckungsbeitrag würde auf 5 Euro sinken, die Marge auf rund 5,88 Prozent. Über einen längeren Zeitraum kann eine solche Strategie die Deckung der Fixkosten gefährden.
Deshalb sollte bei Aktionen nicht nur die Frage lauten, wie hoch der Nachlass ist, sondern auch wie viele zusätzliche Verkäufe nötig wären, um denselben absoluten Deckungsbeitrag zu erzielen. Wenn vorher 20 Euro je Auftrag übrig bleiben und nachher nur 10 Euro, brauchst du rechnerisch doppelt so viele gleichartige Aufträge, um dieselbe Summe zu erreichen – vorausgesetzt, die zusätzlichen Aufträge verursachen keine weiteren Fixkosten und sind überhaupt durchführbar. Diese Annahmen sollte man bewusst prüfen.

Kostenerhöhungen und Inflation: Regelmäßig nachkalkulieren
Eine Kalkulation ist keine einmalige Aufgabe. Lieferpreise, Löhne, Energie, Versicherungen und Gebühren verändern sich. Wer seine Verkaufspreise über Jahre unverändert lässt, kann eine ursprünglich solide Marge schleichend verlieren. Angenommen, direkte Kosten steigen von 80 auf 88 Euro, während der Netto-Verkaufspreis bei 100 Euro bleibt. Dann sinkt der Deckungsbeitrag von 20 auf 12 Euro; die Marge fällt von 20 auf 12 Prozent.
Um bei 88 Euro Kosten weiterhin 20 Prozent Marge zu erzielen, wäre ein Netto-Verkaufspreis von 88 / 0,80 = 110 Euro erforderlich. Das entspricht einer Preisanpassung von zehn Prozent, weil in diesem Beispiel die direkte Kostenbasis um zehn Prozent gestiegen ist. In der Realität können zusätzlich andere Kostenblöcke anders wachsen. Die Rechnung zeigt nur, warum die Zielmarge nach einer Kostenänderung neu geprüft werden muss.
Eine regelmäßige Nachkalkulation muss kein kompliziertes Berichtswesen sein. Beginne mit den wichtigsten Leistungsarten und notiere Kosten, Preis und erreichte Marge. Prüfe besonders Aufträge mit hoher Zeitabweichung, häufigen Materialnachkäufen oder wiederkehrenden Rabatten. Für die gesamte Unternehmensplanung ist ein Soll-Ist-Vergleich sinnvoll; die IHK Darmstadt beschreibt die Bedeutung einer realistischen Kalkulation und betriebswirtschaftlicher Kennzahlen.
Netto und Brutto dürfen nicht durcheinandergeraten
Bei der Preisgestaltung müssen Umsatzsteuer und betriebswirtschaftliche Marge sauber getrennt werden. Wenn du umsatzsteuerpflichtige Leistungen anbietest und vorsteuerabzugsberechtigt bist, erfolgt die Margenkalkulation in der Regel auf Grundlage von Nettoumsätzen und entsprechenden Nettokosten. Die Umsatzsteuer auf deiner Rechnung ist nicht einfach ein zusätzlicher Gewinn. Bei Unternehmern ohne Vorsteuerabzug kann die wirtschaftlich relevante Kostenbasis dagegen Umsatzsteuer enthalten, die nicht als Vorsteuer zurückgeholt werden kann.
Ein Verbraucherpreis von 119 Euro enthält bei einem anwendbaren Umsatzsteuersatz von 19 Prozent einen Nettoerlös von 100 Euro und 19 Euro Umsatzsteuer. Wer 119 Euro als Umsatzgrundlage seiner Marge verwendet, obwohl er die Steuer abführen muss, überschätzt die tatsächlich verfügbare Basis. Ebenso wäre es falsch, die steuerliche Situation eines Kleinunternehmers automatisch wie einen echten gesetzlichen Nullsteuersatz zu behandeln.
Für die Umrechnung der Preise in beide Richtungen gibt es unseren Brutto-Netto-Rechner. Im begleitenden Ratgeber „Brutto und Netto berechnen“ erläutern wir außerdem die Unterschiede zwischen Umsatzsteuer, Vorsteuer und Rechnungspreisen. Die konkrete steuerliche Einordnung deines Unternehmens und deiner Leistung solltest du bei Unsicherheit mit einer qualifizierten Fachperson klären.
Mit dem Margenrechner vier Entscheidungen vorbereiten
Unser Margen- und Aufschlagsrechner ist so aufgebaut, dass du vier typische Fragen beantworten kannst. Bei „Marge prüfen“ gibst du direkte Kosten und Netto-Verkaufspreis ein. Du erhältst Marge, Aufschlag und den Eurobetrag, der nach der gewählten Kostendefinition verbleibt. Damit kannst du eine bestehende Kalkulation kontrollieren oder Preise mit unterschiedlichen direkten Kosten vergleichen.
Bei „Preis mit Zielmarge“ kennst du die Kosten und deine gewünschte Marge. Das Tool ermittelt den mindestens erforderlichen Netto-Verkaufspreis. Bei „Preis mit Aufschlag“ gehst du von einem prozentualen Zuschlag auf die Kosten aus. Diese beiden Wege führen nur dann zum gleichen Ergebnis, wenn die verwendeten Prozentsätze entsprechend umgerechnet werden. Gerade das wird im Alltag häufig übersehen.
Die vierte Funktion „Kostenobergrenze“ ist hilfreich, wenn ein Marktpreis oder ein Kundenbudget feststeht. Du kannst dann ermitteln, welche direkten Kosten bei der gewählten Zielmarge maximal vertretbar sind. Prüfe anschließend immer, ob die verbleibende Differenz auch ausreicht, um Gemeinkosten, unternehmerische Arbeit und Risiken zu tragen. Der Rechner unterstützt Entscheidungen; er ersetzt keine vollständige Angebots- und Jahreskalkulation.
So entwickelst du eine realistische Zielmarge
Eine gute Zielmarge fällt nicht vom Himmel. Beginne damit, deine direkten Kosten je Produkt oder Auftrag möglichst vollständig zu ermitteln. Ergänze anschließend eine Übersicht deiner jährlichen Fixkosten: Verwaltung, Büro, Versicherungen, Werkzeuge, Abschreibungen, Werbung und andere laufende Ausgaben. Wenn du Mitarbeiter beschäftigst, prüfe, welche Personalkosten direkt einem Auftrag zuzurechnen sind und welche Zeiten unproduktiv oder organisatorisch notwendig sind.
Im nächsten Schritt schätzt du deinen realistisch erzielbaren Umsatz und die Zahl der Aufträge. Daraus ergibt sich, welcher durchschnittliche Deckungsbeitrag nötig ist, um die übrigen Kosten zu decken. Plane auch Reserven für schwache Monate und unvorhergesehene Ausgaben. Welche Marge du pro Auftrag anstrebst, hängt davon ab, wie viele Aufträge du tatsächlich abwickeln kannst und wie deine einzelnen Leistungen zum Gesamtergebnis beitragen.
Danach folgt der Marktcheck. Welche Preise können deine Kunden nachvollziehen? Welche Qualität bietest du? Welche Alternativen bestehen? Kalkulation und Marktrealität müssen zusammenpassen. Das Existenzgründungsportal empfiehlt, die betrieblichen Kosten genau zu erfassen und Preise anhand der tatsächlichen Wirtschaftlichkeit zu prüfen. Rechne deshalb mehrere Szenarien: mit deiner Wunschmarge, einer vorsichtigen Auslastung und einer möglichen Kostenerhöhung.
Deckungsbeitrag und Gewinnschwelle im Betrieb
Mit dem Deckungsbeitrag lässt sich eine weitere wichtige Frage beantworten: Wie viele Aufträge muss ein Betrieb erledigen, damit seine Fixkosten gedeckt sind? Nehmen wir vereinfachend monatliche Fixkosten von 1.200 Euro an. Jeder gleichartige Auftrag bringt 20 Euro Deckungsbeitrag. Dann brauchst du 1.200 / 20 = 60 Aufträge im Monat, um diese Fixkosten rechnerisch zu decken. Erst zusätzliche Beiträge können weitere Positionen oder einen Überschuss finanzieren, sofern sie nicht bereits Teil der Fixkostenplanung sind.
Reduziert sich der Deckungsbeitrag durch einen Rabatt auf 10 Euro je Auftrag, steigt die rechnerische Schwelle auf 120 Aufträge. Damit verdoppelt sich die notwendige Menge – obwohl der Rabatt pro Rechnung zunächst überschaubar aussieht. Dieses stark vereinfachte Beispiel setzt gleichbleibende Kosten und Preise voraus. In der Realität können bei größerer Auslastung zusätzliche Kosten, Personalbedarf oder Engpässe entstehen.
Die Rechnung zeigt den Zusammenhang zwischen Marge, Auftragszahl und Fixkostendeckung. Sie ist besonders wichtig, wenn du eine neue Dienstleistung anbieten oder ein Produkt ins Sortiment aufnehmen möchtest. Ein hoher Prozentwert allein hilft wenig, wenn der absolute Deckungsbeitrag pro Auftrag zu klein ist oder zu wenige Verkäufe zustande kommen. Umgekehrt kann auch eine niedrigere Marge in einem größeren, effizient abgewickelten Volumen zum Betriebsergebnis beitragen.
Häufige Fehler bei der Margenkalkulation vermeiden
Der klassische Fehler ist, einen Aufschlag mit einer Marge zu verwechseln. Wer 30 Prozent Marge erzielen möchte und deshalb nur 30 Prozent auf die Kosten aufschlägt, erreicht dieses Ziel nicht. Ein zweiter Fehler besteht darin, nur den Einkaufspreis oder das Material zu erfassen. Versand, Verpackung, Provisionen, direkte Arbeitszeit und andere Kosten geraten schnell aus dem Blick. Dadurch entsteht eine scheinbar bessere Marge.
Ein dritter Fehler ist die Verwendung von Bruttopreisen in einer Nettokalkulation. Umsatzsteuer ist nicht automatisch ein Erlösbestandteil, der dem Betrieb wirtschaftlich verbleibt. Ein vierter Fehler ist es, aus dem Deckungsbeitrag sofort einen Unternehmensgewinn abzuleiten. Fixkosten, Unternehmerlohn und weitere Risiken müssen bezahlt werden. Ein fünfter Fehler liegt in der fehlenden Nachkalkulation: Kosten und benötigte Stunden ändern sich, der Verkaufspreis bleibt jedoch dauerhaft derselbe.
Ebenso problematisch ist ein zu optimistischer Absatzplan. Eine gute Marge auf dem Papier nützt wenig, wenn nur die Hälfte der erwarteten Kunden kauft. Plane deshalb mit realistischen Mengen und mehreren Szenarien. Frage schließlich auch, ob sich der berechnete Verkaufspreis am Markt umsetzen lässt. Die Entscheidung sollte aus Kostenrechnung, Nutzenargumentation und realistischen Marktbeobachtungen entstehen, nicht aus einer einzigen Prozentzahl.
Praxistipps: Preise nachvollziehbar erklären und nachhalten
Wer seine Preise kennt, kann sie gegenüber Kunden besser erklären. Beschreibe verständlich, welche Leistung enthalten ist, welche Qualität du zusagst und welche Voraussetzungen gelten. Bei Dienstleistungsaufträgen hilft eine klare Abgrenzung von Anfahrt, Material, Zusatzarbeiten und Zeitumfang. Im Handel können Beratung, Verfügbarkeit, Zuverlässigkeit und Service wichtige Gründe für einen höheren Preis sein. Entscheidend ist, dass die Kommunikation ehrlich bleibt und kein pauschaler Anspruch auf einen bestimmten Marktpreis suggeriert wird.
Lege dir für wiederkehrende Leistungen eine kleine Kalkulationsübersicht an. Notiere die direkte Kostenbasis, den Netto-Verkaufspreis, den Deckungsbeitrag und die erreichte Marge. Ergänze eine Spalte mit dem Nachkalkulationsdatum. Wenn du später Materialpreise oder Löhne aktualisierst, erkennst du schnell, welche Angebote überprüft werden müssen. Bei Angeboten mit hoher Kostenunsicherheit kannst du zusätzliche Reserven oder klare Bedingungen einplanen.
Besonders wertvoll ist es, Einzelkalkulation und Gesamtsicht zusammenzubringen. Ein Betrieb lebt nicht von einem einzelnen guten Auftrag, sondern von einem tragfähigen Mix aus Aufträgen, Kosten und Kapazität. Nutze den Margenrechner für konkrete Preisvarianten, den Stundensatzrechner für deinen Zeit- und Kosteneinsatz und den Brutto-Netto-Rechner für steuerbezogene Preisumrechnungen. So ergänzen sich unsere kostenlosen Werkzeuge auf BetriebsToolbox – Tools & Rechner.
Häufige Fragen zur Marge und zum Aufschlag
Ist Marge dasselbe wie Gewinn?
Nein. In diesem Artikel beschreibt die Marge den Anteil des Netto-Verkaufspreises, der nach definierten direkten Kosten verbleibt. Daraus müssen gegebenenfalls noch Fixkosten, Verwaltung, kalkulatorischer Unternehmerlohn und weitere wirtschaftlich relevante Positionen gedeckt werden. Erst eine umfassendere Ergebnisrechnung zeigt, ob das Unternehmen tatsächlich Gewinn erzielt. Darum sollte bei jeder Prozentangabe klar sein, auf welcher Kostenbasis sie berechnet wurde.
Warum ist die Marge niedriger als der Aufschlag?
Weil beide Prozentwerte einen anderen Nenner verwenden. Die Marge teilt den verbleibenden Betrag durch den Verkaufspreis, der Aufschlag durch die Kosten. Bei 80 Euro Kosten und 100 Euro Verkaufspreis sind das 20 Prozent Marge und 25 Prozent Aufschlag. Je größer die Differenz zwischen Preis und Kosten, desto stärker weichen die beiden Prozentzahlen voneinander ab.
Wie berechne ich den Verkaufspreis bei 30 Prozent Marge?
Teile deine direkten Kosten durch 0,70. Bei 80 Euro Kosten ergibt das 114,2857 Euro, als Mindestpreis auf Cent aufgerundet 114,29 Euro netto. Die Formel gilt für die hier verwendete Marge auf direkte Kosten. Du musst außerdem prüfen, ob der verbleibende Betrag deine allgemeinen Betriebskosten und einen angemessenen Überschuss decken kann.
Ist eine Marge von 20 Prozent gut?
Das lässt sich pauschal nicht beantworten. Entscheidend sind deine Kostenstruktur, Auftragsmenge, Auslastung, Risiken und der Marktpreis. Eine Marge von 20 Prozent kann bei einem sehr effizienten Geschäftsmodell ausreichen, bei hohen Fixkosten aber zu niedrig sein. Vergleiche daher nicht wahllos Prozentwerte verschiedener Unternehmen, sondern kalkuliere deinen tatsächlichen Deckungsbeitragsbedarf.
Kann ich den Margenrechner auch für Dienstleistungen verwenden?
Ja. Statt eines Einkaufspreises trägst du die für die Leistung direkt zurechenbaren Kosten ein. Das können etwa direkte Arbeitskosten, Material, Fremdleistungen oder auftragsabhängige Fahrtkosten sein. Wichtig ist, dass du eine klare Kostenbasis definierst und allgemeine Betriebskosten sowie den Unternehmerlohn nicht vergisst. Für die Stundenkalkulation hilft unser ergänzender Stundensatzrechner.
Welche Rolle spielt die Umsatzsteuer?
Die Umsatzsteuer sollte nicht willkürlich in die Margenberechnung gemischt werden. Bei umsatzsteuerpflichtigen und vorsteuerabzugsberechtigten Unternehmen werden wirtschaftliche Vergleiche meist auf Nettobasis vorgenommen. Wenn Vorsteuer nicht abziehbar ist, kann die Kostenbasis anders aussehen. Für die korrekte Rechnungstellung und Steuersatzwahl gelten eigene Regeln, die über die Margenformel hinausgehen.
Was passiert mit der Marge, wenn ich Rabatt gebe?
Wenn die Kosten unverändert bleiben, sinkt die Marge. Bei 80 Euro Kosten und 100 Euro Netto-Verkaufspreis beträgt sie 20 Prozent. Zehn Prozent Rabatt senken den Preis auf 90 Euro und die Marge auf 11,11 Prozent. Deshalb solltest du Rabatte nicht isoliert als Prozentsatz betrachten, sondern die neue Differenz in Euro und ihre Wirkung auf die Fixkostendeckung prüfen.
Wie ermittle ich meine maximalen Kosten?
Multipliziere den Netto-Verkaufspreis mit 1 – Zielmarge. Bei 129,90 Euro Preis und 35 Prozent Zielmarge ergibt das 84,435 Euro. Für eine in Cent ausgedrückte sichere Kostenobergrenze rundest du auf 84,43 Euro ab. Die Grenze gilt nur für die Kosten, die du in deiner Margendefinition erfasst hast, nicht automatisch für sämtliche Unternehmensausgaben.
Kann eine Marge negativ werden?
Ja. Wenn die direkten Kosten höher sind als der Netto-Verkaufspreis, ist der Deckungsbeitrag negativ. Verkaufst du beispielsweise für 70 Euro netto, obwohl direkte Kosten von 80 Euro anfallen, beträgt die Differenz minus 10 Euro und die Marge rund minus 14,29 Prozent. Solche Aufträge sollten besonders kritisch geprüft werden, auch wenn es in Ausnahmefällen strategische Gründe für eine bewusste Entscheidung geben kann.
Was ist bei kostenlosen oder sehr günstigen Leistungen zu beachten?
Bei einem Verkaufspreis von null ist die übliche Prozentformel für die Marge mathematisch nicht definiert. Ein Tool sollte dann keine scheinbar sinnvolle Prozentzahl ausgeben. Für kostenlose Leistungen ist vielmehr zu klären, welches Marketing-, Service- oder Kundenbindungsziel verfolgt wird und welche Kosten bewusst aus anderen Erlösen finanziert werden. Bei sehr niedrigen Preisen können kleine Kostenänderungen die Margenquote stark verändern.
Wie oft sollte ich meine Preise überprüfen?
Spätestens dann, wenn sich Löhne, Materialpreise, Gebühren, Lieferbedingungen oder dein Leistungsumfang ändern. Für wiederkehrende Leistungen kann ein regelmäßiger monatlicher oder quartalsweiser Kurzcheck helfen. Zusätzlich lohnt sich eine Nachkalkulation nach ungewöhnlichen Aufträgen. Entscheidend ist nicht der starre Rhythmus, sondern dass du veränderte Kosten früh erkennst und die Konsequenzen prüfen kannst.
Was unterscheidet Handelsspanne und Nettogewinnmarge?
Die Handelsspanne bezieht sich üblicherweise auf den Anteil des Verkaufserlöses, der nach Abzug des Wareneinsatzes verbleibt. Je nach verwendeter Kalkulationsmethode können weitere direkt zurechenbare Kosten einbezogen werden. Die Nettogewinnmarge bezieht sich dagegen auf das Ergebnis nach einem deutlich umfassenderen Kostenabzug im Verhältnis zum Umsatz. Die Kennzahlen sind nicht austauschbar und sollten nicht ohne Definition nebeneinandergestellt werden.
Fazit: Margen berechnen und Preise bewusst entscheiden
Wer die Marge berechnen kann, versteht besser, wie sich Kosten, Preise und Rabatte auf die wirtschaftliche Tragfähigkeit eines Angebots auswirken. Der Unterschied zwischen Marge und Aufschlag ist dabei kein theoretisches Detail, sondern kann über zu niedrig oder richtig kalkulierte Preise entscheiden. Wichtig bleibt, welche Kosten in die Rechnung einfließen und wie viel der verbleibende Betrag zur Deckung der übrigen Unternehmensausgaben beitragen muss.
Mein Rat für den Alltag: Beginne mit wenigen wichtigen Leistungen, berechne deren direkte Kosten sauber und prüfe die Ergebnisse gegen deine Gesamtkosten. Verwende mehrere Preisvarianten statt einer einzigen vermeintlich perfekten Zahl. Mit unserem kostenlosen Margenrechner kannst du Marge, Aufschlag, Zielverkaufspreis und Kostenobergrenze nachvollziehbar durchspielen. Die weiteren Werkzeuge und Ratgeber findest du auf der Tools-&-Rechner-Übersicht und unter Kalkulation & Kosten.
Fachquellen und weiterführende Informationen
Für eine fundierte Preisgestaltung und Kostenplanung sind insbesondere die folgenden Quellen hilfreich. Sie ergänzen unsere Rechenbeispiele, ersetzen aber nicht die Prüfung deines konkreten Betriebs und deiner steuerlichen Situation.
- IHK München: Preiskalkulation in fünf Schritten
- IHK Pfalz: Preisgestaltung und Kalkulation
- Existenzgründungsportal des Bundes: Preise richtig kalkulieren
- Existenzgründungsportal: Unternehmerlohn kalkulieren
- IHK Darmstadt: Kalkulieren und mit Kennziffern steuern
Hinweis: Alle Zahlen sind illustrative Beispiele. Betriebswirtschaftliche Einzelfragen und steuerliche Besonderheiten sollten bei Bedarf fachlich geprüft werden.