KOSTENLOSES TOOL · KALKULATION & KOSTEN · FÜR KLEINE BETRIEBE
Margenrechner: Marge, Aufschlag und Verkaufspreis berechnen
Wie viel bleibt von deinem Netto-Verkaufspreis nach den direkten Kosten übrig? Unser kostenloser Margenrechner berechnet Marge, Aufschlag, Ziel-Verkaufspreis und die maximal tragbaren direkten Kosten – mit nachvollziehbaren Formeln für Handel, Handwerk und Dienstleistungen.
✓ Vier Rechenarten ✓ Ohne Registrierung ✓ Ergebnisse sofort ✓ Auch für Dienstleistungen
Eine Marge von 20 Prozent ist etwas anderes als ein Aufschlag von 20 Prozent. Genau dieser Unterschied führt bei Angeboten und beim Verkauf häufig zu überraschenden Ergebnissen. Mit dem Margenrechner erkennst du, wie viel Spielraum zwischen direkten Kosten und Netto-Verkaufspreis bleibt – und welcher Preis nötig ist, um eine bestimmte Zielmarge zu erreichen.
Auf dieser Seite
Margenrechner: Vier Berechnungen direkt ausprobieren
Mit dem Margenrechner kannst du vier typische Kalkulationsfragen beantworten. Das Tool arbeitet in allen Modi mit Nettobeträgen, also ohne Umsatzsteuer. Du trägst die Werte ein und siehst Marge, Preisaufschlag und den vereinfachten Deckungsbeitrag sofort. Um mit deinen eigenen Zahlen zu rechnen, wählst du zuerst die passende Berechnungsart aus.
Margen- & Aufschlagsrechner
Wie viel bleibt vom Verkaufspreis nach den direkten Kosten übrig? Prüfe die Marge, berechne einen Preis mit Zielmarge oder finde heraus, welche Kosten dein Angebot höchstens verursachen darf.
Was möchtest du berechnen?
Deine Werte eingeben
Alle Beträge sind netto. Bei Dienstleistungsbetrieben gehören nur tatsächlich dem Auftrag zugeordnete Kosten in dieses Feld. Allgemeine Betriebskosten und Unternehmerlohn müssen bei der Preisentscheidung zusätzlich berücksichtigt werden.
Dein Ergebnis
Marge = (Verkaufspreis − direkte Kosten) ÷ Verkaufspreis × 100.
Marge ist nicht Aufschlag
Bei 80 € direkten Kosten und 100 € Netto-Verkaufspreis beträgt die Marge 20 %, der Aufschlag dagegen 25 %. Die beiden Prozentwerte haben unterschiedliche Bezugsgrößen.
Auch für Dienstleistungen
Setze statt des Wareneinsatzes deine direkten Projektkosten an, beispielsweise direkt zuordenbares Material und Arbeitszeit. Plane Gemeinkosten und Unternehmerlohn zusätzlich ein.
Wichtig: Die Differenz ist ein vereinfachter Deckungsbeitrag, nicht automatisch Reingewinn. Miete, Verwaltung, Versicherungen, Steuern und weitere Gemeinkosten können noch fehlen. Dieses Tool ersetzt keine individuelle betriebswirtschaftliche oder steuerliche Beratung.
Die Berechnung findet ausschließlich in deinem Browser statt. Es werden keine Eingaben an BetriebsToolbox gesendet oder gespeichert.
So startest du
Wähle zunächst „Marge prüfen“ und gib 80 Euro direkte Kosten sowie 100 Euro Netto-Verkaufspreis ein. Danach wechsle nacheinander zu „Preis mit Zielmarge“, „Preis mit Aufschlag“ und „Kostenobergrenze“. Die Eingabefelder ändern sich passend zur gewählten Aufgabe. Über „Werte zurücksetzen“ gelangst du zur Ausgangsrechnung zurück.
Wichtig ist die Unterscheidung zwischen der Auftragsrechnung und dem Gesamtergebnis des Unternehmens. Der Rechner zeigt bei einer einzelnen Ware oder Leistung nur die Differenz zwischen dem Netto-Verkaufspreis und den eingegebenen direkten Kosten. Miete, Versicherungen, Verwaltung und weitere allgemeine Kosten sind nur berücksichtigt, wenn du sie bewusst in die Kalkulation einbeziehst.
Was ist der Unterschied zwischen Marge und Aufschlag?
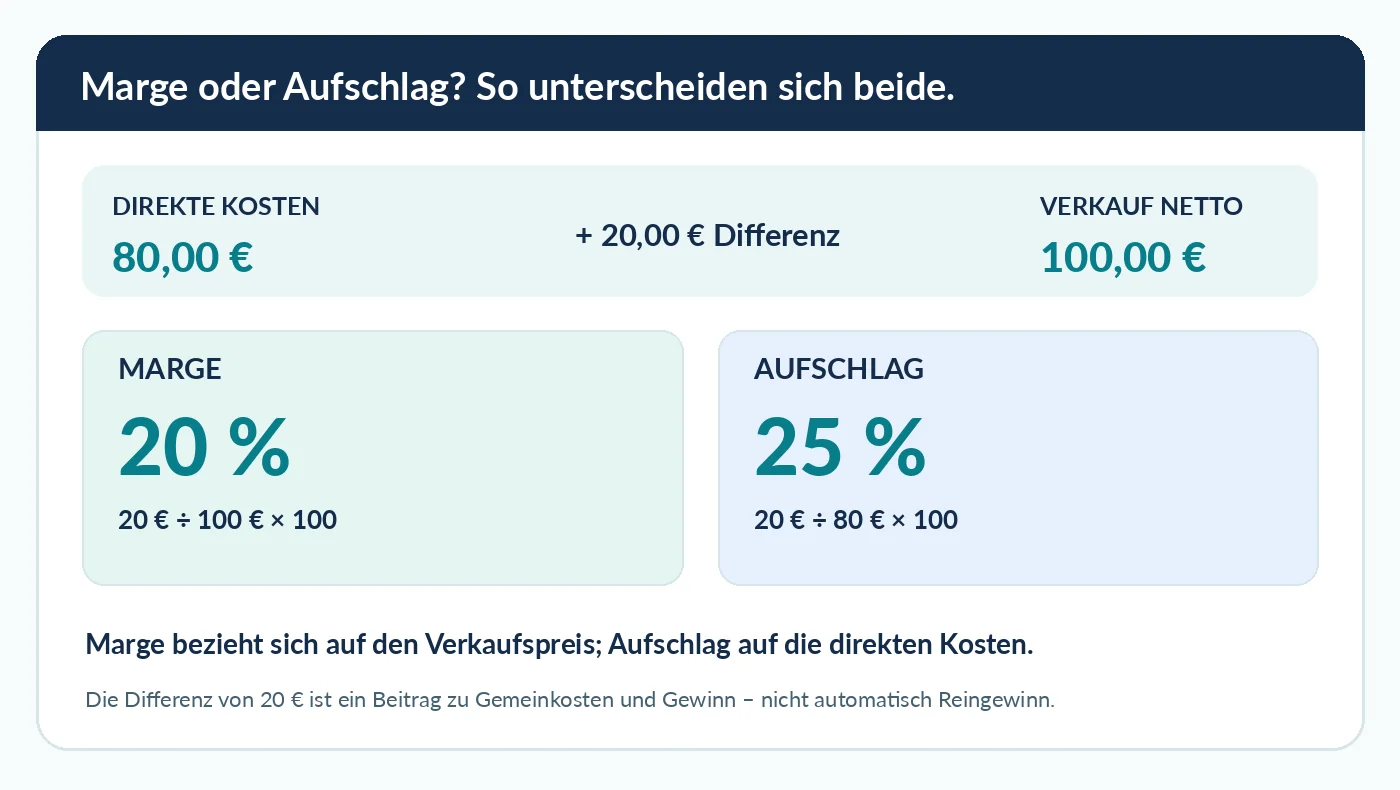
Eine Marge wird in Prozent des Netto-Verkaufspreises gemessen. Der Aufschlag dagegen bezieht sich auf die direkten Kosten. Obwohl beide Werte denselben Euro-Betrag als Differenz verwenden, entstehen zwei unterschiedliche Prozentzahlen. Das ist keine Besonderheit unserer Software, sondern liegt an der mathematischen Bezugsgröße.
Bei einem Einkauf beziehungsweise direkten Aufwand von 80 Euro und einem Verkaufspreis von 100 Euro netto bleiben zunächst 20 Euro übrig. Diese 20 Euro entsprechen 20 Prozent des Verkaufspreises, aber 25 Prozent der Kosten. Deshalb kann ein Betrieb mit einem Aufschlag von 25 Prozent nicht automatisch eine Marge von 25 Prozent erwarten.
| Kennzahl | Worauf bezieht sie sich? | Formel im Beispiel | Ergebnis |
|---|---|---|---|
| Marge | Netto-Verkaufspreis | 20 € ÷ 100 € × 100 | 20 % |
| Aufschlag | Direkte Kosten | 20 € ÷ 80 € × 100 | 25 % |
| Differenz | Euro-Betrag | 100 € − 80 € | 20 € |
Gerade bei wiederkehrenden Angeboten ist die Verwechslung problematisch. Wer eine gewünschte Marge als bloßen Aufschlag eingibt, kalkuliert möglicherweise zu niedrig. Umgekehrt kann ein unnötig hoher Preis entstehen, wenn ein vereinbarter Aufschlag versehentlich als Zielmarge behandelt wird. Deshalb verwendet unser Tool zwei klar getrennte Berechnungsarten.
Die wichtigsten Formeln für Marge und Aufschlag
Die Formeln hinter unserem Margenrechner sind bewusst transparent. Alle Geldbeträge sind Nettowerte. Für die Berechnungen brauchst du den Netto-Verkaufspreis und die direkt zurechenbaren Kosten. Bei einer Zielvorgabe gibst du stattdessen die gewünschte Marge oder den Aufschlag in Prozent an.
Formel 1: Marge in Prozent
Marge (%) = (Verkaufspreis − direkte Kosten) ÷ Verkaufspreis × 100
Mit 100 Euro Verkaufspreis und 80 Euro direkten Kosten erhältst du 20 Prozent. Der Verkaufspreis muss für diese Division größer als null sein.
Formel 2: Aufschlag in Prozent
Aufschlag (%) = (Verkaufspreis − direkte Kosten) ÷ direkte Kosten × 100
Bei denselben Beträgen ergibt sich ein Preisaufschlag von 25 Prozent. Bei direkten Kosten von null ist der Aufschlag mathematisch nicht definiert.
Formel 3: Verkaufspreis bei Zielmarge
Netto-Verkaufspreis = direkte Kosten ÷ (1 − Zielmarge ÷ 100). Für eine Zielmarge von 30 Prozent und direkte Kosten von 80 Euro lautet die Rechnung 80 ÷ 0,70. Der erforderliche Preis liegt rechnerisch bei 114,2857 Euro und wird für die Preisangabe auf mindestens 114,29 Euro aufgerundet.
Formel 4: Verkaufspreis bei Aufschlag
Netto-Verkaufspreis = direkte Kosten × (1 + Aufschlag ÷ 100). Bei 80 Euro direkten Kosten und einem Aufschlag von 25 Prozent ergibt sich genau 100 Euro netto. Dieser Weg eignet sich zum Beispiel für eine bewusst definierte Kalkulationszuschlagsrate.
Formel 5: Maximal tragbare Kosten
Maximale direkte Kosten = Netto-Verkaufspreis × (1 − Zielmarge ÷ 100). Kannst du am Markt nur 100 Euro netto verlangen und möchtest 30 Prozent Marge auf die direkten Kosten erzielen, dürfen diese rechnerisch höchstens 70 Euro betragen.
Praxisbeispiele: So verändert sich dein Ergebnis
Für kleine Betriebe ist nicht nur die Formel entscheidend, sondern die Wirkung auf reale Aufträge. Die folgenden Rechenbeispiele verwenden übersichtliche Nettobeträge. Sie zeigen keine pauschal angemessenen Marktpreise, sondern veranschaulichen, wie die jeweilige Rechenart funktioniert.
| Situation | Direkte Kosten | Netto-Verkaufspreis | Differenz | Marge | Aufschlag |
|---|---|---|---|---|---|
| Produkt A | 80,00 € | 100,00 € | 20,00 € | 20 % | 25 % |
| Produkt B | 60,00 € | 100,00 € | 40,00 € | 40 % | 66,67 % |
| Auftrag mit niedrigem Preis | 80,00 € | 75,00 € | −5,00 € | −6,67 % | −6,25 % |
| Nach 10 % Preisnachlass | 80,00 € | 90,00 € | 10,00 € | 11,11 % | 12,50 % |
| Dienstleistung (Beispiel) | 82,00 € | 120,00 € | 38,00 € | 31,67 % | 46,34 % |
Schon ein Rabatt kann die Marge spürbar verkleinern. Fällt der Netto-Verkaufspreis von 100 Euro um zehn Prozent auf 90 Euro, sinkt bei unveränderten direkten Kosten von 80 Euro die Differenz von 20 auf 10 Euro. Die Marge halbiert sich nicht nur rein rechnerisch von 20 auf rund 11,11 Prozent – zugleich steht dem Betrieb nur noch die Hälfte des ursprünglichen Deckungsbeitrags zur Verfügung.
Noch deutlicher wird es, wenn die direkten Kosten den Preis übersteigen. Bei 80 Euro Kosten und 75 Euro Verkaufspreis entsteht bereits vor Berücksichtigung der allgemeinen Kosten eine Unterdeckung von fünf Euro. Eine negative Marge ist daher ein Warnsignal, das sich nicht mit hohem Absatz allein wegdiskutieren lässt.
Verkaufspreis aus einer Zielmarge berechnen
Ein häufiger Wunsch ist ein bestimmter prozentualer Puffer zwischen Preis und direkten Kosten. Dafür ist der Modus „Preis mit Zielmarge“ gedacht. Du gibst an, welche Marge bezogen auf den Netto-Verkaufspreis du erreichen möchtest; das Tool ermittelt den nötigen Mindestpreis. Eine Zielmarge muss bei positiven Kosten unter 100 Prozent liegen.
| Direkte Kosten | Gewünschte Marge | Mindestverkaufspreis netto | Begründung |
|---|---|---|---|
| 80,00 € | 20 % | 100,00 € | 80 € ÷ 0,80 |
| 80,00 € | 30 % | 114,29 € | 80 € ÷ 0,70, auf Cent aufgerundet |
| 80,00 € | 40 % | 133,34 € | 80 € ÷ 0,60, auf Cent aufgerundet |
| 120,00 € | 25 % | 160,00 € | 120 € ÷ 0,75 |
Die Aufrundung beim Verkaufspreis ist wichtig: Würdest du bei 40 Prozent Zielmarge und 80 Euro Kosten nur 133,33 Euro verlangen, unterschreitest du die gewünschte Marge minimal. Deshalb rundet das Plugin in diesem Berechnungsmodus nötigenfalls auf den nächsten Cent nach oben.
Achtung: „30 % Marge“ ist nicht „30 % Aufschlag“.
Aus 80 Euro Kosten und 30 Prozent Aufschlag würden nur 104 Euro Netto-Verkaufspreis. Die Marge läge dann bei rund 23,08 Prozent. Für eine tatsächliche Marge von mindestens 30 Prozent brauchst du hingegen 114,29 Euro netto.
Maximale direkte Kosten aus dem Verkaufspreis ermitteln
Manchmal lässt der Markt den Preis nicht frei bestimmen. Vielleicht steht ein Budget des Auftraggebers fest, ein Preis wurde bereits zugesagt oder ein Produkt hat einen klaren Marktpreis. Dann kannst du die Rechnung umkehren: Nicht der Preis wird gesucht, sondern die maximal zulässigen direkten Kosten.
Bei einem vorgegebenen Netto-Verkaufspreis von 100 Euro und einer Zielmarge von 30 Prozent bleiben maximal 70 Euro für direkt zurechenbare Kosten. Übersteigen Wareneinsatz, Material, direkte Arbeitskosten und andere projektbezogene Aufwendungen diese Grenze, wird die Zielmarge nicht erreicht. Du kannst dann etwa den Leistungsumfang, den Einkauf oder die Kalkulation neu prüfen.
Unser Margenrechner rundet die Kostenobergrenze vorsichtshalber auf den nächsten Cent nach unten. Das verhindert, dass durch die kaufmännische Rundung geringfügig zu hohe Kosten als zulässig angezeigt werden. Die errechnete Obergrenze gilt allerdings nur für die eingegebene Zielmarge und nicht automatisch für das gesamte Unternehmen.
Welche Kosten gehören in den Margenrechner?
Im Handelsbetrieb sind direkte Kosten häufig der Wareneinsatz einschließlich unmittelbar zurechenbarer Bezugsnebenkosten. Bei einem Handwerksauftrag kommen etwa Material und direkt für den Auftrag angefallene Fremdleistungen hinzu. Bei Dienstleistungen können beispielsweise projektbezogene Arbeitskosten, Verbrauchsmaterial und direkt zurechenbare Fahrtkosten eine Rolle spielen.
Wichtig ist, dass du die Eingabebasis einheitlich hältst: Kalkulierst du beim Verkauf mit Nettopreisen, solltest du auch bei den Kosten betriebswirtschaftlich vergleichbare Nettowerte verwenden, sofern du die Umsatzsteuer auf Eingangsleistungen als Vorsteuer abziehen darfst. Andernfalls müssen nicht abziehbare Steueranteile wirtschaftlich berücksichtigt werden. Unser Rechner entscheidet das nicht automatisch.
- Direkt zurechenbar: Wareneinsatz, speziell für den Auftrag gekauftes Material, bezahlte Fremdarbeiten oder individuell zuordenbare Personalzeiten.
- Je nach Fall zu prüfen: Transport, Verpackung, Geräteverschleiß, Zahlungsgebühren, Nacharbeiten oder auftragsspezifische Versicherungen.
- Zusätzlich zu planen: Büro, Miete, allgemeine Versicherungen, Software, Telefon, Werbung, Verwaltung, Steuern, Unternehmerlohn und Rücklagen.
Das Modell lässt sich für Dienstleistungen verwenden, wenn die direkten Auftragskosten sorgfältig abgegrenzt werden. Bei Einzelunternehmern darf die eigene Arbeitszeit nicht einfach als „kostenlos“ betrachtet werden. Für eine tragfähige Preisentscheidung muss der kalkulatorische Unternehmerlohn über eine passende Kosten- beziehungsweise Stundensatzrechnung berücksichtigt werden. Unser Stundensatzrechner hilft bei dieser vorgelagerten Kalkulation.
Warum Deckungsbeitrag nicht gleich Unternehmensgewinn ist
Die Differenz zwischen Netto-Verkaufspreis und direkten Kosten wird hier als vereinfachter Deckungsbeitrag vor Gemeinkosten bezeichnet. Der Begriff soll klar machen, dass von diesem Betrag noch weitere Belastungen zu decken sind. Für einen wirtschaftlich erfolgreichen Betrieb ist nicht nur wichtig, ob ein einzelner Auftrag einen positiven Deckungsbeitrag erzeugt, sondern ob alle Aufträge zusammen auch die laufenden Kosten tragen.
Beispiel: Du erwirtschaftest pro Auftrag 20 Euro Deckungsbeitrag und hast monatlich 1.000 Euro an relevanten allgemeinen Kosten. Unter ansonsten gleichen Bedingungen wären 50 solche Aufträge nötig, um allein diese 1.000 Euro zu decken. Für zusätzliche Gewinne, Rücklagen oder einen noch nicht berücksichtigten Unternehmerlohn wäre darüber hinaus mehr erforderlich. Die Aussage gilt nur, soweit die Annahmen und die Zusammensetzung der Kosten tatsächlich passen.
Die IHK München zur Preiskalkulation betont deshalb die Bedeutung einer vollständigen Kostenübersicht. Auch das Existenzgründungsportal weist darauf hin, dass über den Einkauf hinaus weitere Kosten den tatsächlichen Gewinn bestimmen. Der Margenrechner ersetzt diese Gesamtkalkulation nicht.
Preise für Angebote prüfen und nachkalkulieren
Nutze den Margenrechner schon vor der Abgabe eines Angebots. Trage zuerst realistische direkte Kosten ein und prüfe anschließend einen Verkaufspreis, der zur Leistung und zum Markt passt. Danach betrachtest du sowohl den Deckungsbeitrag in Euro als auch die Marge in Prozent. Ein hoher Prozentsatz bei einem sehr kleinen Auftrag kann wirtschaftlich weniger wert sein als ein niedrigerer Satz bei einer deutlich größeren Menge.
Nach Abschluss des Auftrags solltest du die Schätzung mit den tatsächlich entstandenen Kosten vergleichen. Wurden mehr Stunden benötigt, Material teurer eingekauft oder unerwartete Fahrten erforderlich, sinkt die real erzielte Marge. Diese Nachkalkulation liefert wichtige Hinweise für kommende Angebote und schützt davor, dauerhaft zu knapp zu rechnen.
Praxis-Tipp für Dienstleistungsbetriebe
Notiere bei wiederkehrenden Leistungen die tatsächliche Arbeitszeit, das verwendete Material und die direkten Nebenkosten. Passe diese Werte nach und nach an. Eine langfristig realistische Kalkulation basiert auf gemessenen Erfahrungen, nicht nur auf geschätzten Wunschwerten.
Eine praxisnahe Ergänzung zur rein rechnerischen Betrachtung bietet auch der Beitrag „Realistisch kalkulieren“ der IHK München. Dort wird hervorgehoben, dass etwa bei Hausmeisterdiensten neben Arbeitskosten auch Material und Fahrten sowie anteilige Fixkosten und eine Gewinnmarge berücksichtigt werden sollten.
Häufige Fehler bei Marge und Preisaufschlag
- Marge und Aufschlag vertauschen: Ein 25-prozentiger Aufschlag auf 80 Euro ergibt 100 Euro Verkaufspreis, aber nur 20 Prozent Marge.
- Brutto und Netto mischen: Die Werte im Tool sind Nettobeträge. Prüfe vorab, welche Steuerbestandteile für deinen Betrieb wirtschaftlich zu berücksichtigen sind.
- Nur Materialkosten eintragen: Direkt zurechenbare Arbeits-, Versand- oder Fremdleistungskosten können sonst fehlen.
- Gewinn vorschnell ableiten: Ein positiver Deckungsbeitrag ist noch kein Unternehmensgewinn.
- Nachlässe unterschätzen: Rabatt und Skonto können den Deckungsbeitrag stärker mindern als zunächst erwartet.
- Ohne Nachkalkulation arbeiten: Tatsächliche Kosten von abgeschlossenen Aufträgen sollten in neue Angebote einfließen.
- Schöne Prozente überbewerten: Auch Auftragsvolumen, Zahlungsausfälle, Kapazität und fixe Kosten beeinflussen die Wirtschaftlichkeit.
Eine regelmäßige Preisprüfung wird besonders dann wichtig, wenn sich Energie-, Personal- oder Materialkosten ändern. Prüfe bei jeder Anpassung nicht nur die gewünschte Marge, sondern auch den am Markt realistisch erzielbaren Netto-Verkaufspreis und die notwendigen Kapazitäten. Manchmal ist eine Prozessverbesserung sinnvoller als ein pauschaler Preisaufschlag.
Passende Rechner und Ratgeber
Der Margenrechner ergänzt unsere vorhandenen Online-Werkzeuge. Wenn du die allgemeine Kostenstruktur und die abrechenbare Zeit deines Betriebs verstehen möchtest, beginnt die Kalkulation oft mit dem Stundensatz. Für Angebote an Privatkunden kann danach die Umrechnung zwischen Netto- und Bruttopreis relevant werden.
- Stundensatzrechner: Betriebskosten, Unternehmerlohn und realistische abrechenbare Stunden kalkulieren.
- Brutto-Netto-Rechner: Nettopreise und Gesamtpreise mit Umsatzsteuer in beide Richtungen umrechnen.
- Stundensatz berechnen – Anleitung: Hintergründe, Kostenarten und Rechenbeispiele ausführlich erklärt.
- Brutto und Netto berechnen – Ratgeber: Formeln, Beispiele und Rechnungspraxis im Überblick.
- Alle Tools & Rechner: Kostenlose Werkzeuge für Selbstständige und kleine Betriebe.
Seriöse Fachquellen zur Preisgestaltung
Für eine vollständige Preisstrategie reicht ein einzelner Prozentwert nicht aus. Die folgenden Quellen ergänzen unsere Rechenbeispiele durch Informationen zur Kostenstruktur, zur Preisfindung und zur Wirtschaftlichkeit kleiner Unternehmen. Unsere eigenen Beispiele sind vereinfacht und ersetzen keine individuelle Unternehmensberatung.
- IHK München und Oberbayern – Preiskalkulation in fünf Schritten: Preisstrategie und Kostentransparenz.
- IHK München – Realistisch kalkulieren: Praxisbeispiele und Fixkosten bei Dienstleistungen.
- Existenzgründungsportal – Gewinn kalkulieren: Warum weitere Kosten jenseits des Wareneinsatzes entscheidend sind.
- Existenzgründungsportal – Preise richtig kalkulieren: Ausgangsdaten und Auslastung bei der Preisbestimmung.
Häufige Fragen zum Margenrechner
Was zeigt mir der Margenrechner an?
Er berechnet aus Netto-Verkaufspreis und direkten Kosten die Marge, den Aufschlag sowie die Differenz in Euro. In drei weiteren Modi ermittelt er den nötigen Preis für eine Zielmarge, einen Preis mit Aufschlag oder die maximal tragbaren direkten Kosten.
Was ist der Unterschied zwischen Marge und Gewinn?
Die hier berechnete Marge ist eine relative Kennzahl auf Basis des Verkaufspreises und der eingegebenen direkten Kosten. Der Unternehmensgewinn ergibt sich erst, wenn weitere Kosten und gegebenenfalls andere Erträge sowie relevante Abgrenzungen berücksichtigt werden.
Warum ergibt 25 Prozent Aufschlag nur 20 Prozent Marge?
Bei 80 Euro direkten Kosten beträgt ein Aufschlag von 25 Prozent genau 20 Euro. Der Preis steigt auf 100 Euro. Die 20 Euro sind 25 Prozent der Kosten, aber nur 20 Prozent des Verkaufspreises.
Wie rechne ich eine Marge von 30 Prozent in einen Preis um?
Teile die direkten Kosten durch 0,70. Bei 80 Euro Kosten ergibt das mindestens 114,29 Euro netto. Der Rechner rundet nötigenfalls auf den nächsten Cent auf, damit die Zielmarge erreicht wird.
Kann ich den Rechner auch als Handwerksbetrieb nutzen?
Ja, wenn du die direkten Kosten des jeweiligen Auftrags realistisch erfasst. Dazu können Material, direkt zuordenbare Arbeitskosten und Fremdleistungen gehören. Allgemeine Betriebskosten müssen bei der Gesamtpreisfindung zusätzlich berücksichtigt werden.
Ist der Margenrechner für Dienstleister geeignet?
Ja. Statt Warenkosten gibst du direkte Projekt- oder Auftragskosten ein. Für eine tragfähige Kalkulation solltest du zugleich den eigenen Aufwand und anteilige allgemeine Kosten planen – etwa mit dem Stundensatzrechner.
Rechnet das Tool mit Netto oder Brutto?
Es arbeitet mit Nettobeträgen. Eine automatische Berechnung der Umsatzsteuer ist nicht enthalten. Dafür kannst du den separaten Brutto-Netto-Rechner von BetriebsToolbox verwenden.
Welche Marge ist für mein Unternehmen richtig?
Es gibt keine allgemeingültige Zielmarge für alle Branchen und Betriebe. Entscheidend sind die tatsächlichen Kosten, die notwendige Deckung der Gemeinkosten, das Geschäftsrisiko, die Nachfrage und der am Markt erzielbare Preis.
Kann eine Marge negativ sein?
Ja. Wenn die direkten Kosten höher als der Netto-Verkaufspreis sind, ergibt sich bereits vor Gemeinkosten eine negative Differenz und damit eine negative Marge. Das Tool weist auf eine solche Unterdeckung hin.
Warum wird der Ziel-Verkaufspreis aufgerundet?
Da Rechnungsbeträge üblicherweise centgenau ausgewiesen werden, rundet das Tool bei einer gewünschten Mindestmarge auf den nächsten Cent auf. Sonst könnte ein abgerundeter Verkaufspreis die Zielmarge minimal unterschreiten.
Was bedeutet maximale Kostenobergrenze?
Das ist der höchste direkt zurechenbare Kostenbetrag, der bei einem festgelegten Netto-Verkaufspreis noch zu der gewünschten Zielmarge passt. Dieser Wert ist keine automatische Aussage über den Gesamtgewinn.
Werden meine Eingaben gespeichert?
Nach dem aktuellen Plugin-Stand erfolgt die Berechnung lokal in deinem Browser. Die eingegebenen Werte werden durch dieses Tool weder an BetriebsToolbox übertragen noch dort gespeichert.
Du möchtest deinen Preis direkt nachrechnen? Unser ausführlicher Ratgeber zu Marge und Aufschlag erklärt die Formeln, den Einfluss von Rabatten und die Preisgestaltung an konkreten Beispielen. Scrolle zum Margenrechner am Anfang dieser Seite oder entdecke weitere Hilfen auf unserer Ratgeberübersicht.
Hinweis: Alle Ergebnisse sind allgemeine Kalkulationshilfen. Kosten- und Preisbeispiele sind frei gewählte Rechenwerte und keine branchenspezifischen Preisempfehlungen. Steuerliche und rechtliche Sonderfälle müssen im Einzelfall geprüft werden.