
Brutto und Netto berechnen: Formeln, Umsatzsteuer und Beispiele
Wenn du Brutto und Netto berechnen möchtest, genügt auf den ersten Blick eine einfache Prozentrechnung. In der Praxis tauchen jedoch schnell weitere Fragen auf: Warum darf man bei einem Bruttopreis nicht einfach 19 Prozent abziehen? Wann gelten 7 Prozent? Welcher Betrag ist für die Kalkulation eines kleinen Dienstleistungsbetriebs relevant? Und warum ist die Kleinunternehmerregelung kein gewöhnlicher Nullsteuersatz? Dieser Ratgeber beantwortet diese Fragen Schritt für Schritt – mit konkreten Zahlen statt unverständlicher Steuerbegriffe.
Der Beitrag richtet sich an Selbstständige, Handwerker, kleine Dienstleistungsunternehmen und Menschen, die Angebote oder Rechnungen besser nachvollziehen möchten. Du bekommst die Formeln für beide Rechenrichtungen, einen Vergleich mehrerer Steuersätze, eine Erklärung der Vorsteuer sowie Beispiele aus Einkauf und Verkauf. Die zugrunde liegenden Zahlen sind Rechenbeispiele, keine pauschalen Preisempfehlungen. Welcher Umsatzsteuersatz rechtlich gilt, muss immer für die konkrete Leistung geprüft werden. Für eine Rechnung nach § 19 UStG findest du zusätzlich eine Kleinunternehmer-Rechnung als ausfüllbare PDF-Vorlage.
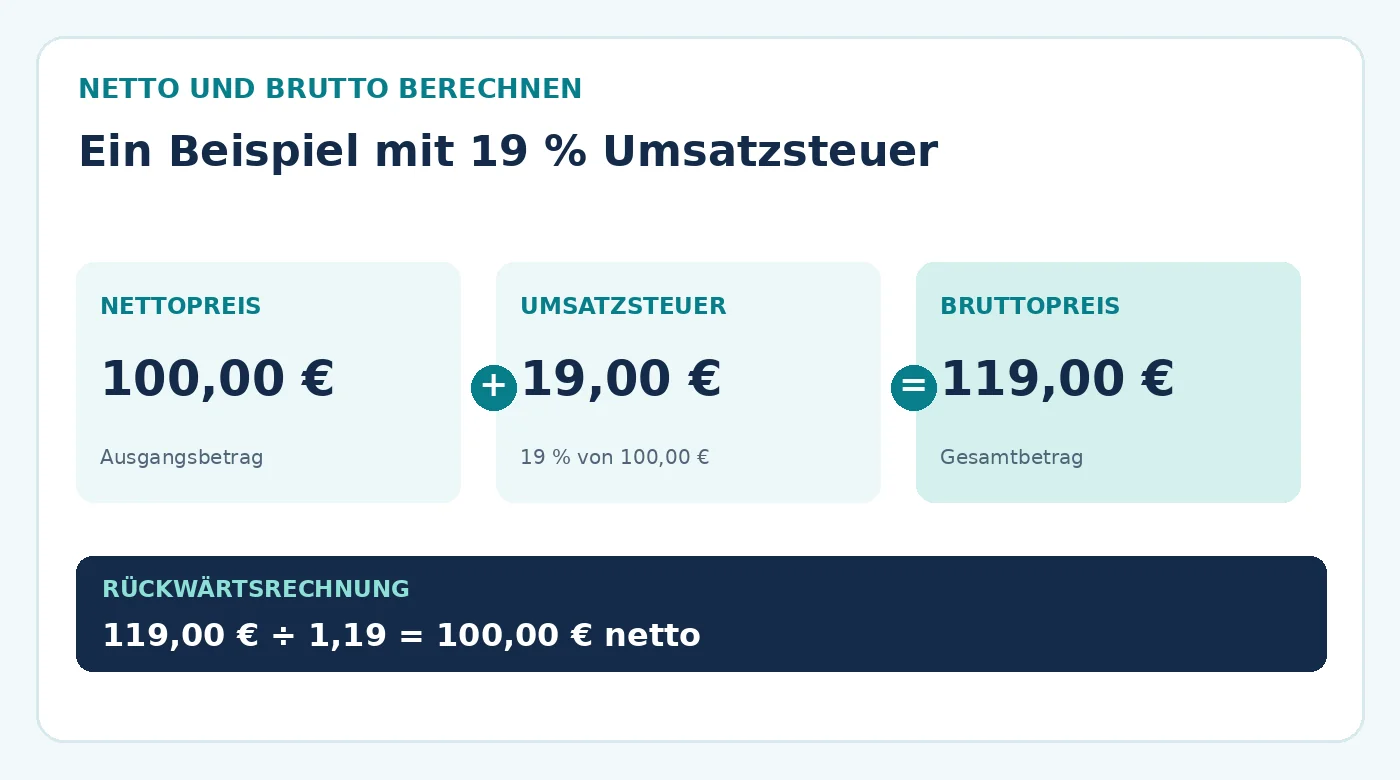
Kurz erklärt: Netto ist bei einem steuerpflichtigen Verkauf der Betrag ohne Umsatzsteuer. Brutto ist der Gesamtbetrag einschließlich der darauf entfallenden Umsatzsteuer. Bei 19 Prozent werden aus 100,00 Euro netto 119,00 Euro brutto. Umgekehrt sind in 119,00 Euro brutto genau 100,00 Euro netto und 19,00 Euro Umsatzsteuer enthalten.
Auf dieser Seite
Das Wichtigste zum Brutto-Netto-Rechnen auf einen Blick
- Netto zu Brutto: Nettopreis × 1,19 bei 19 Prozent beziehungsweise × 1,07 bei 7 Prozent.
- Brutto zu Netto: Bruttopreis ÷ 1,19 beziehungsweise ÷ 1,07. Nicht einfach 19 oder 7 Prozent abziehen.
- Umsatzsteuerbetrag: Bruttopreis minus Nettopreis. Dieser Betrag ist nicht der Gewinn des Unternehmens.
- Umsatzsteuersatz: In Deutschland gelten grundsätzlich 19 Prozent und für bestimmte Umsätze 7 Prozent; weitere Sonderregelungen sind möglich.
- Kleinunternehmer: Bei Anwendung von § 19 UStG wird für betroffene Umsätze keine Umsatzsteuer gesondert ausgewiesen; das ist nicht dasselbe wie ein allgemeiner Nullsteuersatz.
- Für Angebote: Erst einen wirtschaftlich tragfähigen Nettopreis kalkulieren, danach die richtige umsatzsteuerliche Behandlung bestimmen.
Ein Rechner kann dir viel Tipparbeit abnehmen, aber er kann nicht wissen, ob deine konkrete Leistung mit 19 Prozent, 7 Prozent, einem Nullsteuersatz oder gar nicht steuerpflichtig ist. Genau deshalb ergänzen sich unser kostenloser Brutto-Netto-Rechner und dieser ausführliche Ratgeber. Auf der Rechnerseite kannst du Zahlen in beide Richtungen verändern; hier erfährst du, weshalb die Formeln funktionieren und wie du typische Fehler vermeidest.
Was bedeuten Netto, Brutto und Umsatzsteuer?
In einem Angebot oder auf einer Rechnung begegnen dir oft drei Beträge: das Nettoentgelt, die Umsatzsteuer und der Bruttobetrag. Sie beschreiben denselben Vorgang aus unterschiedlichen Blickwinkeln. Der Nettobetrag ist die Bemessungsgrundlage, auf die bei einem umsatzsteuerpflichtigen Umsatz die Steuer angewendet wird. Die Umsatzsteuer ist der gesetzlich berechnete Aufschlag. Zusammen ergeben beide den zu zahlenden Bruttobetrag. Der Begriff „Mehrwertsteuer“ wird im Alltag häufig gleichbedeutend mit Umsatzsteuer verwendet.
Für einen Betrieb ist diese Unterscheidung wichtig, weil ein vereinnahmter Bruttopreis nicht vollständig als frei verfügbares Unternehmensergebnis betrachtet werden darf. Ein regelbesteuerter Dienstleister, der 119 Euro für eine steuerpflichtige Leistung erhält, hat dadurch nicht automatisch 119 Euro netto zur Deckung seiner Kosten erzielt. Im einfachen Fall entfallen 19 Euro auf die ausgewiesene Umsatzsteuer. Allerdings ist auch der verbleibende Nettobetrag von 100 Euro keineswegs der Gewinn. Davon müssen Lohnkosten, Material, Fahrzeug, Verwaltung, Versicherungen und viele weitere Aufwendungen gedeckt werden.
Anders sieht der Blickwinkel eines Privatkunden aus: Für ihn zählt im Regelfall, welchen Endpreis er tatsächlich zahlen muss. Unternehmen vergleichen dagegen Angebote oft auf Nettobasis, wenn sie zum Vorsteuerabzug berechtigt sind. Auch diese Aussage hat Grenzen: Nicht jedes Unternehmen kann die Vorsteuer voll abziehen, und bestimmte Kosten oder Verwendungen können einen Abzug ausschließen. Deshalb ist ein Nettovergleich eine betriebswirtschaftliche Arbeitshilfe und keine allgemeingültige Regel für jede Rechnung.
Die gesetzlichen Steuersätze sind in § 12 Umsatzsteuergesetz geregelt. Dort findest du auch den gesetzlichen Ausgangspunkt für ermäßigte Besteuerung und besondere Sachverhalte. Für den Alltag genügt zunächst: Brutto = Netto + Umsatzsteuer. Komplizierter wird es erst, wenn du aus einem bekannten Endpreis zurückrechnest, verschiedene Steuersätze mischst oder einen Umsatz falsch einordnest.
Formel 1: Nettopreis in Bruttopreis umrechnen
Wenn der Nettopreis feststeht, ist die Berechnung vergleichsweise einfach. Du multiplizierst den Nettobetrag mit dem Steuerfaktor. Bei 19 Prozent entspricht dieser Faktor 1,19: Die „1“ steht für den vollständigen Nettobetrag, die „0,19“ für den zusätzlichen Steueranteil. Bei 7 Prozent lautet der Faktor entsprechend 1,07. Möchtest du den Steuerbetrag separat ausweisen, multiplizierst du den Nettopreis mit 0,19 beziehungsweise 0,07.
Formel: Bruttopreis = Nettopreis × (1 + Umsatzsteuersatz ÷ 100). Für 19 Prozent also: Bruttopreis = Nettopreis × 1,19. Für 7 Prozent: Bruttopreis = Nettopreis × 1,07.
Stell dir vor, du hast für eine Dienstleistung 250,00 Euro netto kalkuliert und der Umsatz unterliegt dem Regelsteuersatz. Dann beträgt die Umsatzsteuer 250,00 × 0,19 = 47,50 Euro. Der Bruttopreis für den Kunden liegt bei 297,50 Euro. Bei einem anderen, tatsächlich mit 7 Prozent besteuerten Umsatz wären es 267,50 Euro brutto. Der Steuersatz richtet sich nicht danach, welcher Betrag angenehmer aussieht, sondern nach den gesetzlichen Voraussetzungen der jeweiligen Lieferung oder Leistung.
Eine typische Anwendung ist die Erstellung eines Angebots. Du hast zunächst Material, Arbeitszeit und andere Kosten kalkuliert und daraus deinen Netto-Angebotspreis abgeleitet. Erst jetzt ergänzt du die umsatzsteuerliche Behandlung. Wer bereits zu Beginn ausschließlich vom gewünschten Bruttoendpreis ausgeht, sollte sicherstellen, dass der rückgerechnete Nettopreis die eigene Kalkulation noch trägt. Bei besonders günstigen Endpreisen passiert es sonst schnell, dass der tatsächliche Deckungsbeitrag überschätzt wird.
Für den schnellen Gegencheck kannst du den Brutto-Netto-Preisrechner von BetriebsToolbox öffnen und den Nettobetrag direkt eingeben. Du musst weder den Faktor merken noch die Steuer von Hand auf Cent runden. Das Tool ist jedoch eine Rechenhilfe: Bei einer Rechnung mit mehreren Positionen und unterschiedlichen Sätzen oder speziellen umsatzsteuerlichen Regeln braucht es zusätzlich eine passende Rechnungslogik.
Formel 2: Bruttopreis in Nettopreis zurückrechnen
Die Rückwärtsrechnung führt besonders häufig zu Fehlern. Ein Bruttopreis enthält den Steuerbetrag bereits. Wenn du von 119 Euro brutto einfach 19 Prozent abziehst, würdest du 96,39 Euro erhalten. Das ist falsch, denn die 19 Prozent wurden nicht auf 119 Euro, sondern auf den zugrunde liegenden Nettobetrag gerechnet. Die richtige Methode ist die Division durch den Steuerfaktor.
Formel: Nettopreis = Bruttopreis ÷ (1 + Umsatzsteuersatz ÷ 100). Bei 19 Prozent rechnest du also Brutto ÷ 1,19; bei 7 Prozent Brutto ÷ 1,07. Die enthaltene Umsatzsteuer ergibt sich anschließend als Differenz zwischen Brutto und Netto.
Aus 119,00 Euro brutto werden durch Division durch 1,19 genau 100,00 Euro netto. Die Differenz beträgt 19,00 Euro Umsatzsteuer. Aus 107,00 Euro brutto werden durch Division durch 1,07 ebenfalls 100,00 Euro netto, hier allerdings mit 7,00 Euro Steuer. Das zeigt bereits: Gleiche Nettobeträge führen bei verschiedenen Steuersätzen zu unterschiedlichen Endpreisen; gleiche Bruttobeträge enthalten je nach Satz unterschiedlich viel Nettowert.
Ein realistischer Fall aus dem Betriebsalltag: Ein Lieferant nennt dir einen Gesamtpreis von 349,90 Euro einschließlich 19 Prozent. Der rechnerische Nettobetrag beträgt gerundet 294,03 Euro und der enthaltene Steueranteil 55,87 Euro. Wenn du vorsteuerabzugsberechtigt bist und die Voraussetzungen für den Vorsteuerabzug im konkreten Fall vorliegen, kann für deinen Kostenvergleich der Nettobetrag relevant sein. Wenn nicht, musst du die tatsächliche Bruttobelastung bei deiner Wirtschaftlichkeitsbetrachtung berücksichtigen.
Gerade bei Online-Shops, Kassenzetteln und Preislisten sind Bruttopreise weit verbreitet. Ein zusätzliches Problem entsteht, wenn man einen bekannten Bruttowert zuerst um einen Rabatt verändert und anschließend mit dem alten Steuerbetrag weiterrechnet. Nach einer Preisänderung muss auch der enthaltene Steueranteil neu ermittelt werden. Deshalb empfiehlt sich die Reihenfolge: tatsächlichen Endpreis feststellen, passenden Steuersatz prüfen und erst dann den Nettowert zurückrechnen.
Die Steuersätze 19 %, 7 % und 0 % richtig unterscheiden
In Deutschland beträgt der allgemeine Umsatzsteuersatz 19 Prozent. Für ausdrücklich begünstigte Umsätze gilt der ermäßigte Satz von 7 Prozent. Daneben gibt es steuerfreie Umsätze und besondere Regelungen wie einen gesetzlichen Nullsteuersatz, deren Anwendung immer an konkrete Voraussetzungen gebunden ist. Die Unternehmensgröße allein entscheidet nicht, ob auf einer Rechnung 19 oder 7 Prozent stehen. Auch eine günstige Ware ist nicht automatisch ermäßigt besteuert.
Das Thema ist keineswegs nur theoretisch. Seit dem 1. Januar 2026 gilt für bestimmte Restaurant- und Verpflegungsdienstleistungen in Bezug auf Speisen dauerhaft wieder der ermäßigte Satz von 7 Prozent, während die Abgabe von Getränken grundsätzlich anders behandelt wird. Welche Abgrenzung im Detail gilt, beschreibt das Bundesfinanzministerium in seinen Informationen zu den Änderungen 2026. Für ein Reinigungsunternehmen, einen Handwerksbetrieb oder ein Beratungsangebot darf daraus aber keine allgemeine 7-Prozent-Regel abgeleitet werden.
Was bedeutet ein Nullsteuersatz? In bestimmten gesetzlich geregelten Fällen wird eine Umsatzsteuer in Höhe von 0 Prozent angewendet. Ein solcher Vorgang ist steuerrechtlich anders einzuordnen als eine Steuerbefreiung für Kleinunternehmer. Wer im Rechner „0 %“ auswählt, führt daher zunächst nur eine mathematische Berechnung durch; ob diese Auswahl auf einer echten Rechnung zulässig ist, wird damit nicht geprüft. Entsprechendes gilt für individuelle Steuersätze, etwa bei historischen Preisen oder besonderen Auslandsfällen.
Wenn du gemischte Leistungen anbietest, ist die richtige Einordnung besonders wichtig. Ein einziges Rechnungsdokument kann Positionen mit unterschiedlichen Sätzen enthalten. Dann berechnest du die Steuer nicht pauschal auf die gesamte Netto- oder Bruttosumme mit einem einzigen Prozentsatz. Stattdessen musst du die Positionen zutreffend aufteilen. Unser Brutto-Netto-Rechner ist für die Umrechnung eines Betrags mit einem gewählten Satz gedacht, nicht für die automatische steuerliche Prüfung einer kompletten Rechnung.
Warum die richtige Steuerauswahl mehr als ein Rechenschritt ist
Die Steuerauswahl kann Auswirkungen auf Angebote, Rechnungen, Buchhaltung und Preiskommunikation haben. Besonders bei neuen Produkten, Kombinationen aus Waren und Dienstleistungen, grenzüberschreitenden Leistungen oder besonderen Befreiungen genügt es nicht, einen Prozentsatz aus einer Liste auszuwählen. Dann brauchst du die fachliche Einordnung des Umsatzes. Auch die Angaben auf der Rechnung können von Sonderregelungen abhängen.
Für einfache deutsche Standardfälle sind die Formeln in diesem Beitrag sehr hilfreich. Für komplizierte Fälle lohnt sich dagegen eine Rückfrage bei der steuerlichen Beratung oder eine Prüfung anhand des Gesetzes. Die offiziellen Grundlagen findest du bei § 12 UStG sowie in den Informationen deiner IHK. So bleibt die Berechnung nachvollziehbar, ohne dass du aus einem Rechenbeispiel eine vermeintlich universelle Steuerregel machst.
Kleinunternehmerregelung: Wann keine Umsatzsteuer ausgewiesen wird
Die Kleinunternehmerregelung nach § 19 UStG soll kleinen Unternehmen die Umsatzsteuerabwicklung erleichtern. Seit 2025 kommt es bei im Inland ansässigen Unternehmen grundsätzlich darauf an, dass der maßgebliche Gesamtumsatz im vorangegangenen Kalenderjahr 25.000 Euro nicht überschritten hat und im laufenden Kalenderjahr 100.000 Euro nicht überschreitet. Im Gründungsjahr gelten besondere Regeln; ein freiwilliger Verzicht auf die Regelung hat ebenfalls Folgen. Die bloße Tatsache, dass jemand nur wenige Kunden hat oder nebenberuflich arbeitet, macht ihn also nicht automatisch zum Kleinunternehmer. Die Unterschiede zwischen Gewerbeanmeldung und steuerlicher Erfassung erklären wir in unserer Anleitung zum Gewerbe anmelden.
Wer die Regelung wirksam anwendet, weist auf den betreffenden Rechnungen keine Umsatzsteuer gesondert aus. Für das Ergebnis im Preisrechner kann der Gesamtpreis rechnerisch mit dem eingegebenen Betrag übereinstimmen. Rechtlich ist das jedoch kein gewöhnlicher Verkauf mit „0 Prozent Umsatzsteuer“. Die Rechnung muss insbesondere auf die Steuerbefreiung nach § 19 UStG hinweisen und die einschlägigen Pflichtangaben enthalten. Ein konkretes Rechnungsmuster für Kleinunternehmer 2027 mit Hinweisen zu Pflichtangaben und E-Rechnungen findest du im eigenen Ratgeber. Eine Übersicht bietet § 34a Umsatzsteuer-Durchführungsverordnung.
Ein häufig übersehener Unterschied betrifft die Vorsteuer. Kleinunternehmer, die diese Regelung anwenden, können die ihnen auf Eingangsrechnungen berechnete Umsatzsteuer grundsätzlich nicht wie regelbesteuerte Unternehmen als Vorsteuer abziehen. Wenn du beispielsweise einen Laptop für 1.190 Euro inklusive 19 Prozent Umsatzsteuer kaufst, ist die darin enthaltene Steuer nicht automatisch ein Betrag, den du dir wiederholen kannst. Für die eigene Kostenplanung kann deshalb die Bruttobelastung maßgeblich sein. Ob eine Ausgabe steuerlich und buchhalterisch wie zu behandeln ist, hängt vom Einzelfall ab.
Rechenbeispiel eines Kleinunternehmers
Du möchtest einen Auftrag zu einem Endpreis von 150,00 Euro anbieten und nutzt für diesen Umsatz rechtmäßig die Kleinunternehmerregelung. Dann vereinbarst du einen Gesamtpreis von 150,00 Euro ohne gesonderten Umsatzsteuerausweis. Der Kunde zahlt 150,00 Euro; es werden nicht einfach weitere 19 Prozent aufgeschlagen. Das bedeutet aber nicht, dass dieser Betrag dein Reingewinn ist. Deine Betriebskosten und Auftragskosten bleiben bestehen, und der wirtschaftlich sinnvolle Preis muss unabhängig von der umsatzsteuerlichen Behandlung kalkuliert werden.
Wichtig ist auch, dass eine Grenze nicht unbegrenzt als Puffer funktioniert. Wird der maßgebliche Umsatz von 100.000 Euro im laufenden Jahr überschritten, unterliegt bereits der Umsatz, mit dem diese Schwelle überschritten wird, grundsätzlich nicht mehr der Kleinunternehmerbefreiung. Darüber informiert die Finanzverwaltung in ihren ELSTER-Hinweisen für 2026. Bei absehbar wachsendem Geschäft solltest du deine Umsatzentwicklung daher frühzeitig beobachten und nicht erst nach Jahresende reagieren.
Der eigene Rechner bietet bewusst einen separaten Kleinunternehmer-Modus ohne Umsatzsteuerausweis. Wähle diesen Modus statt des normalen Steuersatzes „0 %“, wenn du die Besonderheit einer steuerbefreiten Kleinunternehmerrechnung veranschaulichen willst. Der Rechner entscheidet jedoch nicht, ob du rechtlich tatsächlich unter § 19 UStG fällst, ob du auf die Regelung verzichtet hast oder ob besondere Umsätze anders behandelt werden müssen. Diese Entscheidung bleibt außerhalb der Anwendung.
Umsatzsteuer und Vorsteuer: Was ist der Unterschied?
Bei eigenen Verkäufen berechnet ein regelbesteuertes Unternehmen seinen Kunden unter den entsprechenden Voraussetzungen Umsatzsteuer. Auf Rechnungen anderer Unternehmen, die es selbst für betriebliche Einkäufe erhält, kann Umsatzsteuer enthalten sein. Diese wird aus Sicht des einkaufenden Unternehmens als Vorsteuer bezeichnet. Ob und in welchem Umfang sie abgezogen werden darf, regelt insbesondere § 15 UStG. Dafür müssen unter anderem die jeweiligen materiellen und formellen Voraussetzungen erfüllt sein.
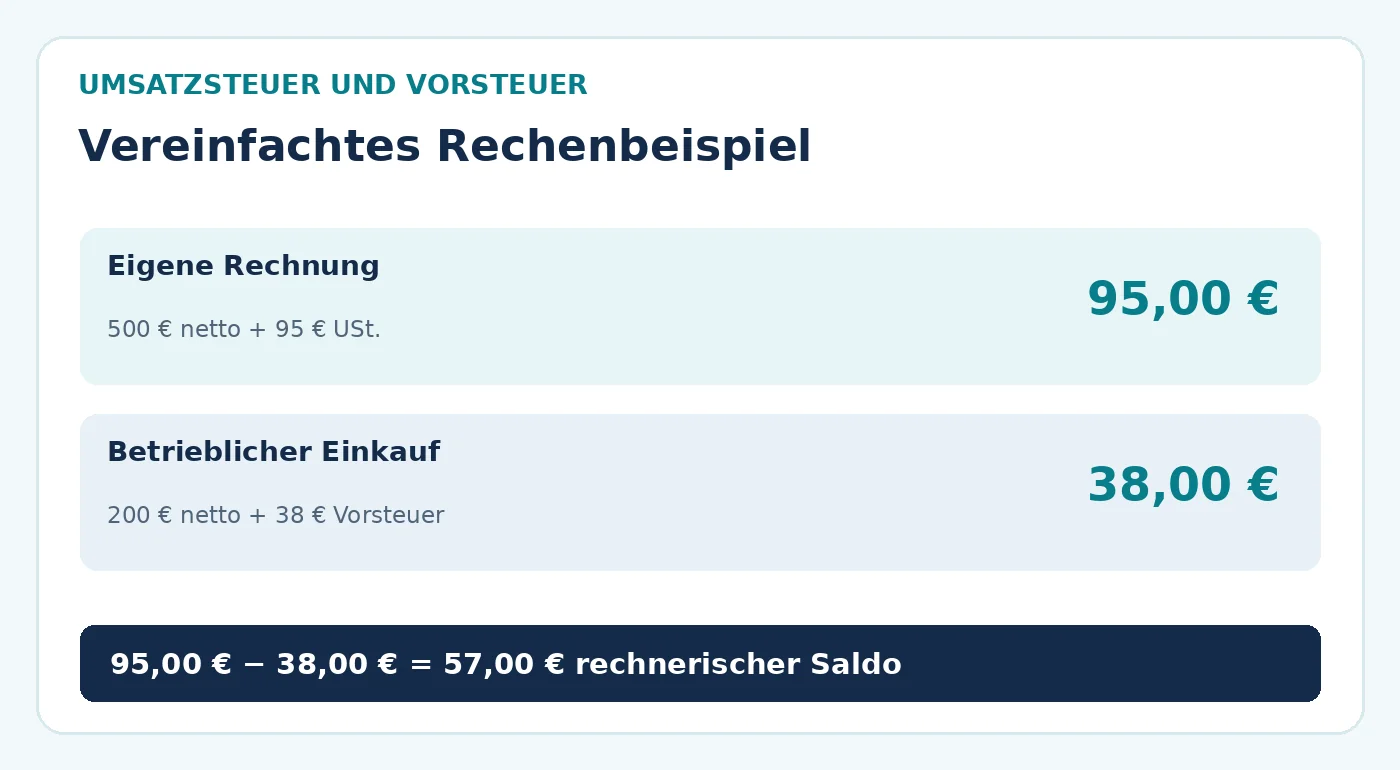
Ein einfaches Beispiel macht die Richtung verständlich. Ein Unternehmen stellt einem Kunden eine Leistung für 500,00 Euro netto plus 95,00 Euro Umsatzsteuer in Rechnung. Der Kunde zahlt somit 595,00 Euro. Im selben Zeitraum kauft das Unternehmen geeignete betriebliche Gegenstände für 200,00 Euro netto plus 38,00 Euro Umsatzsteuer ein. Wenn der volle Vorsteuerabzug für diesen Einkauf zulässig ist und keine weiteren Positionen zu berücksichtigen sind, ergibt sich rechnerisch ein Saldo von 95,00 Euro Ausgangsumsatzsteuer minus 38,00 Euro Vorsteuer, also 57,00 Euro.
Dieses Beispiel ist bewusst vereinfacht. Eine tatsächliche Umsatzsteuer-Voranmeldung berücksichtigt weitere Umsätze, Leistungszeitpunkte, mögliche Steuerbefreiungen, geleistete Anzahlungen, Eingangsrechnungen und andere Besonderheiten. Insbesondere ist der Zeitpunkt des Vorsteuerabzugs nicht allein aus dem Kaufpreis eines Gegenstands ableitbar. Mit dem Brutto-Netto-Rechner kannst du die Beträge auf einer einzelnen Rechnung nachprüfen, aber keine vollständige Umsatzsteuer-Voranmeldung berechnen.
Warum ist das für die Preisgestaltung wichtig? Wenn du eine Anschaffung nur auf Basis ihres Bruttopreises kalkulierst, obwohl du zum vollen Vorsteuerabzug berechtigt bist, kann die Kostenschätzung zu hoch ausfallen. Wenn du dagegen nur den Nettopreis als Kosten ansiehst, obwohl dir der Vorsteuerabzug nicht zusteht, unterschätzt du deine tatsächliche Belastung. Schon bei wiederkehrenden Einkäufen kann das den Unterschied zwischen einer realistischen und einer zu optimistischen Planung ausmachen.
Muss jeder Unternehmer die Vorsteuer abziehen dürfen?
Nein. Bestimmte steuerfreie Umsätze können den Vorsteuerabzug ganz oder teilweise ausschließen. Auch eine private Mitverwendung, fehlerhafte Rechnungen oder besondere Regelungen können Auswirkungen haben. Umgekehrt folgt aus dem bloßen Wort „netto“ auf einer Internetseite noch kein Recht auf Vorsteuerabzug. Entscheidend ist der konkrete Sachverhalt zusammen mit den gesetzlichen Anforderungen. Du solltest deshalb nicht versuchen, aus einem Rechnungsfoto oder einem Prozentwert allein die steuerliche Behandlung abzuleiten.
Die Zahlenlogik kannst du dir trotzdem leicht merken: Auf eigenen steuerpflichtigen Umsätzen kann Umsatzsteuer entstehen. Auf begünstigten unternehmerischen Einkäufen kann Vorsteuer abziehbar sein. Die beiden Größen sind nicht identisch, aber sie können unter den Voraussetzungen des Umsatzsteuerrechts miteinander verrechnet werden. Eine detaillierte Einführung findest du auch bei der IHK Potsdam zu den Grundzügen der Umsatzsteuer.
Sieben Rechenbeispiele für Selbstständige und kleine Betriebe
Die folgende Tabelle zeigt sieben typische Ausgangssituationen. Jeder Betrag bezieht sich auf einen einzelnen rechnerisch mit dem genannten Satz behandelten Umsatz. Sie ist keine Aussage darüber, welcher Steuersatz im Einzelfall rechtlich vorgeschrieben ist. Gerade die Beispielpositionen mit sieben Prozent dürfen nicht als pauschale Branchenregel verstanden werden.
| Beispiel | Gegebener Betrag | Steuersatz | Netto | Steuer | Brutto |
|---|---|---|---|---|---|
| 1. Standardverkauf | 100,00 € netto | 19 % | 100,00 € | 19,00 € | 119,00 € |
| 2. Zulässig ermäßigter Umsatz | 100,00 € netto | 7 % | 100,00 € | 7,00 € | 107,00 € |
| 3. Lieferantenangebot | 238,00 € brutto | 19 % | 200,00 € | 38,00 € | 238,00 € |
| 4. Kleiner Bruttopreis | 59,50 € brutto | 19 % | 50,00 € | 9,50 € | 59,50 € |
| 5. Dienstleistung | 150,00 € netto | 19 % | 150,00 € | 28,50 € | 178,50 € |
| 6. Einkauf mit Centbetrag | 349,90 € brutto | 19 % | 294,03 € | 55,87 € | 349,90 € |
| 7. Ermäßigter Bruttopreis | 107,00 € brutto | 7 % | 100,00 € | 7,00 € | 107,00 € |
Beispiel 1: Ein Standardpreis von 100 Euro netto. Dein Verkaufspreis beträgt vor Umsatzsteuer 100 Euro. Wenn 19 Prozent gelten, kommen 19 Euro hinzu. Der Kunde zahlt 119 Euro. Dieser einfache Fall ist ideal, um die Vorwärtsrechnung zu überprüfen. Gib im Rechner links den Nettowert ein und kontrolliere, ob der erwartete Gesamtpreis erscheint. Achte darauf, dass der Steuerbetrag separat ausgewiesen wird, falls das für deine Rechnung erforderlich ist.
Beispiel 2: Ein tatsächlich ermäßigter Umsatz. Für eine nach dem Gesetz mit sieben Prozent besteuerte Lieferung kalkulierst du 100 Euro netto. Daraus werden 107 Euro brutto. Der Unterschied zu Beispiel 1 beträgt bei gleichem Nettopreis zwölf Euro. Diese zwölf Euro sind aber kein zusätzlicher Gewinn, wenn du einen anderen Satz verwendest. Die steuerliche Einordnung ist keine freie Preisentscheidung und kann auch Folgen für den Vorsteuerabzug oder die Rechnungsstellung haben.
Beispiel 3: Ein Angebot mit 238 Euro Gesamtpreis. Ein Lieferant nennt dir 238 Euro einschließlich 19 Prozent Umsatzsteuer. Dividiere den Gesamtpreis durch 1,19 und du erhältst 200 Euro netto. Der Steueranteil beträgt 38 Euro. Ob diese 38 Euro für dich als Vorsteuer abziehbar sind, solltest du von deiner tatsächlichen Berechtigung und der ordnungsgemäßen Rechnung abhängig machen. Für einen Kunden ohne Vorsteuerabzug bleiben die 238 Euro wirtschaftlich der zu zahlende Betrag.
Beispiel 4: Eine Rechnung über 59,50 Euro brutto. In diesem Betrag sind bei 19 Prozent genau 50 Euro netto und 9,50 Euro Steuer enthalten. Das ist ein gutes Beispiel, weil die Rückwärtsrechnung ohne Rundungsdifferenz aufgeht. Du siehst zugleich, dass 19 Prozent des gesamten Bruttopreises nicht mit dem darin enthaltenen Steueranteil identisch sind: 19 Prozent von 59,50 Euro wären 11,31 Euro, also ein falsches Ergebnis.
Beispiel 5: Eine Dienstleistung für 150 Euro netto. Wenn die Leistung dem Regelsteuersatz unterliegt, fallen 28,50 Euro Umsatzsteuer an; der Gesamtpreis beträgt 178,50 Euro. Das ist für Angebote an Privatkunden besonders relevant, denn sie möchten wissen, welchen Endpreis sie zahlen müssen. Vor der Steuerrechnung solltest du allerdings geprüft haben, dass 150 Euro netto den Zeitaufwand und die anderen betrieblichen Kosten tatsächlich decken.
Beispiel 6: Ein Einkauf mit Centbetrag. Der Bruttopreis 349,90 Euro führt bei 19 Prozent zu 294,03 Euro netto und 55,87 Euro Steuer. Dabei entsteht in der Division eine Zahl mit mehr als zwei Nachkommastellen. Sie wird für die Anzeige auf Cent gerundet. Solche Fälle zeigen, warum eine verlässliche Rundung wichtig ist und warum bei mehreren Positionssummen kleine Unterschiede auftreten können. Eine einzelne Preisumrechnung genügt nicht immer, um komplexe Rechnungen centgenau nachzubilden.
Beispiel 7: Rückwärtsrechnung bei sieben Prozent. Der Endpreis von 107 Euro enthält bei sieben Prozent 100 Euro netto und sieben Euro Steuer. Auch hier gilt: Der Satz muss für den konkreten Umsatz zulässig sein. Der Rechenweg 107 ÷ 1,07 ist eindeutig, aber die Auswahl von 7 Prozent bleibt eine fachliche Frage. Für diesen und alle anderen Fälle kannst du die Angaben im kostenlosen Brutto-Netto-Rechner direkt nachvollziehen.
Preise im Angebot: Erst kalkulieren, dann Umsatzsteuer ergänzen
Ein häufiger Irrtum ist, den umsatzsteuerlichen Endpreis mit einer vollständigen Preiskalkulation gleichzusetzen. Für einen Dienstleistungsbetrieb ist zunächst entscheidend, wie viele Stunden tatsächlich abrechenbar sind und welche Kosten diese Stunden tragen müssen. Ein Netto-Stundensatz von 40 Euro kann zu niedrig oder angemessen sein – je nach Personal-, Fahrzeug-, Versicherungs- und Verwaltungskosten. Durch das Hinzurechnen der Umsatzsteuer wird er nicht automatisch wirtschaftlich sinnvoller.
Für einen Betrieb lässt sich die Planung deshalb in zwei Schritte aufteilen. Schritt eins: den eigenen Nettoverkaufspreis betriebswirtschaftlich begründen. Schritt zwei: die umsatzsteuerliche Behandlung prüfen und gegebenenfalls den Endpreis berechnen. Beim ersten Schritt helfen unsere Stundensatzkalkulation und der ausführliche Ratgeber zum Stundensatz berechnen. Beim zweiten Schritt hilft der Brutto-Netto-Rechner. So verwendet jedes Werkzeug eine klar abgegrenzte Aufgabe.
Warum Nettopreis und Gewinn nicht dasselbe sind
Wenn du 100 Euro netto in Rechnung stellst, bleiben nicht automatisch 100 Euro Gewinn übrig. Aufträge benötigen Zeit, Maschinen, Material und Organisation. Häufig entstehen zusätzlich Kosten für Angebotsbearbeitung, Fahrtwege, Buchhaltung und Ausfallzeiten, die auf einzelne Kunden nicht unmittelbar abrechenbar sind. Genau diese verdeckten Kosten sollten in einer seriösen Preiskalkulation berücksichtigt werden. Die Umsatzsteuer gehört dann als eigener Rechenschritt dazu und darf die Kostenprüfung nicht ersetzen.
Auch bei Handelsunternehmen ist diese Trennung wichtig. Ein Einkaufspreis von 80 Euro netto und ein Verkaufspreis von 100 Euro netto ergeben rechnerisch zunächst eine Differenz von 20 Euro vor weiteren Kosten. Diese Differenz ist keine automatische Marge von 20 Prozent auf die Einkaufskosten und kein sicherer Unternehmensgewinn. Wenn später zusätzlich Vertrieb, Verpackung, Zahlungsgebühren und Retouren entstehen, schrumpft der Beitrag zur Deckung der Fixkosten. Ein späterer Margenrechner kann diese Fragen vertiefen.
Die Umsatzsteuer kann den Preisvergleich sogar optisch verzerren. Ein Mitbewerber nennt 100 Euro brutto, ein anderer 100 Euro netto. Ohne Prüfung der Steuersätze und der jeweiligen Angebotsbedingungen sind die Preise nicht direkt vergleichbar. Bei 19 Prozent kostet die zweite Variante 119 Euro brutto. Wer nur die großen Zahlen vergleicht, riskiert eine falsche Entscheidung – unabhängig davon, ob der Kauf privat oder geschäftlich erfolgt.
Bruttopreise gegenüber Privatkunden richtig darstellen
Wenn ein Unternehmen Waren oder Leistungen gegenüber Verbrauchern unter Angabe von Preisen anbietet, verlangt die Preisangabenverordnung in § 3 grundsätzlich die Angabe des Gesamtpreises. Das ist der Betrag einschließlich Umsatzsteuer und sonstiger Preisbestandteile, den Verbraucher für die Ware oder Leistung zahlen müssen. Bei einer Aufgliederung sind die Vorgaben zum Hervorheben des Gesamtpreises zu beachten. Für reine Geschäftskundenangebote gelten andere praktische Rahmenbedingungen; die konkrete Situation muss aber richtig eingeordnet werden.
Deshalb sollte ein auf einer Webseite groß angezeigter Nettopreis nicht versehentlich wie ein endgültiger Verbraucherpreis wirken. Das betrifft auch Preislisten von Handwerkern und Dienstleistern. Wenn du nach Stunden abrechnest, müssen für deine Kunden Preisbestandteile und Abrechnungsbedingungen verständlich sein. Die mathematische Umrechnung ist dafür nur der Anfang. Eine transparente Kommunikation vermeidet Missverständnisse, Nachfragen und unnötige Diskussionen nach Auftragsabschluss.
Eine sachliche Preisangabe ist gleichzeitig gutes Marketing. Sie zeigt dem Kunden, was er erwarten kann, und verhindert, dass der tatsächliche Endbetrag erst im letzten Schritt überraschend auftaucht. Bei variablen Aufträgen kann es sinnvoll sein, nachvollziehbar zu erklären, welche Leistungen nach Zeit, Pauschale oder Material berechnet werden. Die steuerliche Behandlung gehört dann in die korrekte Rechnung. Der Brutto-Netto-Rechner unterstützt die Umrechnung, nicht die Erstellung aller erforderlichen Vertrags- und Rechnungsangaben.
Rabatte, Rundung und mehrere Steuersätze – so vermeidest du Fehler
Rabatte sind eine typische Fehlerquelle. Angenommen, dein Ausgangspreis liegt bei 250,00 Euro netto mit 19 Prozent Umsatzsteuer. Nach einem Rabatt von zehn Prozent beträgt der neue Nettopreis 225,00 Euro. Darauf entfallen 42,75 Euro Umsatzsteuer. Der neue Bruttopreis beträgt 267,75 Euro. Es wäre falsch, einfach den ursprünglichen Steuerbetrag von 47,50 Euro auf den rabattierten Nettopreis zu addieren. Der Steuerbetrag muss zur reduzierten Bemessungsgrundlage passen.
Du kannst auch vom Bruttoendpreis ausgehen. Ein Bruttopreis von 119,00 Euro wird um zehn Prozent reduziert; der neue Gesamtpreis ist 107,10 Euro. Bei weiterhin 19 Prozent Umsatzsteuer ergeben sich daraus 90,00 Euro netto und 17,10 Euro Steuer. Interessant ist: In diesem einfachen Fall sind beide Wege mathematisch konsistent. Bei vielen Rechnungspositionen, Bruchteilen von Cent oder besonders geregelten Preisnachlässen muss die Abrechnung trotzdem sorgfältig erfolgen.
Auch bei gemischten Steuersätzen reicht die einfache Gesamtformel nicht. Nehmen wir beispielhaft zwei Positionen: eine gewöhnlich mit 19 Prozent besteuerte Leistung von 100,00 Euro netto und eine tatsächlich mit 7 Prozent besteuerte Position von 50,00 Euro netto. Auf die erste Position entfallen 19,00 Euro Umsatzsteuer, auf die zweite 3,50 Euro. Insgesamt ergibt das 150,00 Euro netto, 22,50 Euro Steuer und 172,50 Euro brutto. Wer einfach 19 Prozent auf die gesamte Nettosumme aufschlägt, würde 178,50 Euro erhalten und damit sechs Euro zu viel berechnen.
Warum Rundungsdifferenzen auftreten können
Cent-Rundung klingt nebensächlich, ist bei vielen Positionen aber relevant. Eine Rechnung kann Steuerbeträge je Einzelposition ermitteln und runden oder auf andere zulässige Weise Summen bilden. Je nach konkreter Methode kann sich eine Differenz von einem Cent ergeben, wenn du eine Gesamtsumme mit einem Online-Rechner gegenprüfst. Das bedeutet nicht automatisch, dass eine Rechnung falsch ist. Entscheidend ist, ob die verwendete Methode sachgerecht und steuerrechtlich korrekt ist. Für tatsächliche Rechnungen solltest du dich an die Regeln und die dokumentierte Berechnung deiner Rechnungssoftware halten.
Achte auch auf die Schreibweise von Beträgen. In Deutschland wird das Komma als Dezimaltrennzeichen und der Punkt üblicherweise als Tausendertrennzeichen verwendet. Wer beispielsweise „1.250,50“ fälschlich als „1,25“ interpretiert, erhält ein völlig falsches Ergebnis. Der Brutto-Netto-Rechner akzeptiert deutsche Preisangaben und zeigt die Ergebnisse in Euro. Prüfe trotzdem, ob du wirklich den Ausgangswert und den zutreffenden Steuersatz eingegeben hast.
Praktische Prüfliste vor dem Versenden eines Angebots
Bevor du ein Angebot oder eine Rechnung verschickst, lohnt sich eine kurze Kontrolle. Die nachfolgenden Fragen lassen sich in wenigen Minuten durchgehen. Sie helfen dir dabei, Rechenfehler von inhaltlichen Fehlern zu unterscheiden. Wenn die Rechnung mathematisch korrekt ist, kann der zugrunde gelegte Steuersatz trotzdem unpassend sein; umgekehrt macht die richtige steuerliche Einordnung einen wirtschaftlich zu niedrig kalkulierten Preis nicht rentabel.
- Stimmt der Ausgangspreis? Ist der angegebene Betrag ausdrücklich netto oder brutto, und sind alle vereinbarten Leistungen enthalten?
- Ist der Steuersatz geprüft? Wurde der Umsatz rechtlich als regulär, ermäßigt, steuerfrei oder nach einer Sonderregel eingeordnet?
- Passt die Rechenrichtung? Für Netto zu Brutto multiplizieren, für Brutto zu Netto durch den Faktor dividieren.
- Sind Positionen getrennt? Werden Waren oder Leistungen mit unterschiedlichen Steuersätzen jeweils korrekt behandelt?
- Sind Rabatte berücksichtigt? Bezieht sich die Steuerberechnung auf die tatsächlich vereinbarte, gegebenenfalls reduzierte Bemessungsgrundlage?
- Ist die Kleinunternehmerregelung relevant? Falls ja, wird kein unzulässiger Umsatzsteuerbetrag gesondert ausgewiesen?
- Sind die Rechnungsangaben vollständig? Je nach Sachverhalt gehören weitere Pflichtangaben dazu; unser Rechner prüft diese nicht.
- Ist der Preis wirtschaftlich sinnvoll? Trägt der Nettopreis bei deiner geplanten Auslastung die Kosten des Betriebs?
Ein guter Ablauf ist deshalb: Preis kalkulieren, steuerliche Behandlung klären, Zahlen mit dem Rechner prüfen, Rechnung beziehungsweise Angebot sauber erstellen und bei wichtigen Änderungen erneut kontrollieren. Gerade junge Unternehmen profitieren davon, wenn die Schritte voneinander getrennt sind. Die Ergebnisse lassen sich dann nachvollziehen und mit echten Auftragskosten vergleichen. Für die wirtschaftliche Seite findest du bei BetriebsToolbox unseren Stundensatzrechner und die Anleitung zur Stundensatzberechnung.
Häufige Fragen zu Brutto, Netto und Umsatzsteuer
Wie berechne ich Brutto aus Netto bei 19 Prozent?
Multipliziere den Nettobetrag mit 1,19. Bei 100 Euro netto ergibt das 119 Euro brutto. Die enthaltene Umsatzsteuer beträgt 19 Euro. Wenn du den Betrag nicht im Kopf rechnen möchtest, nutze den Brutto-Netto-Rechner und wähle dort den Regelsteuersatz aus. Beachte, dass die mathematische Formel nur dann für eine echte Rechnung richtig eingesetzt ist, wenn für die konkrete Lieferung oder Leistung tatsächlich 19 Prozent gelten.
Wie berechne ich Netto aus Brutto bei 19 Prozent?
Teile den bekannten Bruttopreis durch 1,19. Beispielsweise ergeben 238 Euro brutto genau 200 Euro netto; 38 Euro entfallen auf die Umsatzsteuer. Das ist der entscheidende Unterschied zur falschen Methode, einfach 19 Prozent des Bruttopreises abzuziehen. Bei Centbeträgen wird das Ergebnis auf zwei Nachkommastellen gerundet. Der tatsächliche Rechnungsaufbau kann bei mehreren Positionen zusätzliche Rundungsregeln erfordern.
Wie berechne ich Brutto und Netto bei sieben Prozent?
Für die Vorwärtsrechnung multiplizierst du den Nettopreis mit 1,07. Für die Rückwärtsrechnung teilst du den Bruttobetrag durch 1,07. So werden aus 100 Euro netto 107 Euro brutto und aus 107 Euro brutto wieder 100 Euro netto. Die 7-Prozent-Auswahl ist jedoch nur für gesetzlich begünstigte Umsätze geeignet. Nicht jede Ware oder Dienstleistung darf ermäßigt berechnet werden; im Zweifel muss die Einordnung vorher geklärt werden.
Warum darf ich nicht einfach 19 Prozent vom Bruttopreis abziehen?
Weil sich der Steuersatz auf die Nettobemessungsgrundlage bezieht, nicht auf den bereits erhöhten Bruttowert. Die Steuer ist ein Anteil des Bruttopreises, aber dieser Anteil beträgt nicht einfach 19 Prozent vom Gesamtbetrag. Rechenbeispiel: 19 Prozent von 119 Euro wären 22,61 Euro. Die in 119 Euro brutto tatsächlich enthaltene Umsatzsteuer liegt dagegen bei 19 Euro. Die korrekte Rückwärtsrechnung ist daher immer die Division durch 1,19.
Sind Umsatzsteuer und Mehrwertsteuer dasselbe?
Im üblichen Sprachgebrauch meint „Mehrwertsteuer“ dieselbe Steuer, die das Gesetz als Umsatzsteuer regelt. Auf Rechnungen ist der Begriff Umsatzsteuer fachlich präziser. Wichtig ist nicht nur die Bezeichnung, sondern auch, welcher Betrag als Bemessungsgrundlage verwendet wird und ob eine Steuerbefreiung oder Sonderregel greift. In unserem Ratgeber verwenden wir überwiegend die gesetzliche Bezeichnung und erklären bei Bedarf die alltagssprachlichen Begriffe.
Ist der Nettobetrag auf meiner Rechnung mein Gewinn?
Nein. Bei einer regelbesteuerten Leistung kann der Nettobetrag der Erlös vor Abzug der betrieblichen Kosten sein. Er muss aber noch Material, Personal, Fahrzeuge, Versicherungen, Büro, Ausfallzeiten und weitere Aufwendungen tragen. Gewinn entsteht erst unter Berücksichtigung aller maßgeblichen Kosten und Erträge. Wie sich Marge und Aufschlag voneinander unterscheiden, erläutert der Ratgeber zur Margenberechnung. Mit unserem Margenrechner kannst du eigene Kosten und Verkaufspreise prüfen. Für eine realistische Preiskalkulation solltest du deshalb zuerst deine Kosten ermitteln und erst danach die Umsatzsteuer auf den passend kalkulierten Preis anwenden.
Darf ich als Kleinunternehmer 0 Prozent Umsatzsteuer auf die Rechnung schreiben?
Ein Rechnungsbetrag ohne gesonderten Umsatzsteuerausweis nach § 19 UStG ist nicht ohne Weiteres dasselbe wie ein regulär mit null Prozent besteuerter Umsatz. Der sachgerechte Hinweis auf die Steuerbefreiung ist entscheidend, und auch weitere Rechnungsangaben sind zu beachten. Darum besitzt unser Tool einen eigenen Kleinunternehmer-Modus. Ob du die Regelung tatsächlich nutzen darfst, hängt von den gesetzlichen Voraussetzungen und gegebenenfalls einer Entscheidung zur Regelbesteuerung ab.
Welche Umsatzgrenzen gelten für Kleinunternehmer im Jahr 2026?
Für einen im Inland ansässigen Unternehmer nennt § 19 UStG grundsätzlich 25.000 Euro Gesamtumsatz im vorangegangenen Kalenderjahr und 100.000 Euro im laufenden Kalenderjahr. Die gesetzlichen Begriffsbestimmungen, Sonderfälle, Regeln für Gründungsjahre sowie ein möglicher Verzicht sind zusätzlich zu beachten. Bereits der Umsatz, mit dem im laufenden Jahr die 100.000-Euro-Grenze überschritten wird, kann nicht mehr von der Befreiung umfasst sein. Die Grenzwerte ersetzen daher keine laufende Umsatzkontrolle.
Was ist Vorsteuer und wann kann ich sie abziehen?
Vorsteuer bezeichnet die Umsatzsteuer auf eingekaufte unternehmerische Leistungen aus Sicht des einkaufenden Unternehmens. Ein Abzug kommt unter den gesetzlichen Voraussetzungen nach § 15 UStG in Betracht. Dazu gehört insbesondere die passende unternehmerische Verwendung und bei vielen Fällen eine ordnungsgemäße Rechnung. Nicht jedes Unternehmen oder jede Verwendung berechtigt zum vollen Abzug. Kleinunternehmer, die die Befreiung nach § 19 UStG anwenden, können die Eingangssteuer im Regelfall nicht als Vorsteuer abziehen.
Muss ich Privatkunden immer einen Bruttopreis nennen?
Wenn du Verbrauchern Waren oder Leistungen unter Angabe von Preisen anbietest oder damit wirbst, sind grundsätzlich die Vorschriften der Preisangabenverordnung zu beachten. Dazu gehört regelmäßig die Angabe des Gesamtpreises einschließlich der Umsatzsteuer und weiterer Preisbestandteile. Bei reinen Angeboten an Unternehmen kann die Darstellung anders aussehen. Ein klarer Hinweis auf Netto- oder Bruttopreise vermeidet Missverständnisse; die konkrete Preiswerbung muss zum jeweiligen Geschäftsmodell passen.
Warum zeigt meine Buchhaltungssoftware einen Cent Unterschied?
Bei Divisionen entstehen oft Werte mit mehr als zwei Dezimalstellen. Zudem können Steuern je Rechnungsposition oder auf einer geeigneten Bemessungsgrundlage zusammengefasst berechnet werden. Je nach zulässigem Rundungsverfahren kann eine kleine Differenz auftreten. Ein einfacher Online-Rechner kann eine einzelne Netto-Brutto-Umrechnung schnell überprüfen, bildet aber nicht jeden denkbaren Rechnungsfall ab. Bei verbindlichen Rechnungen sollte die korrekte und konsistent angewandte Methode der Rechnungssoftware geprüft werden.
Kann ich Netto und Brutto auch für Angebote mit Rabatten berechnen?
Ja, aber du solltest die Reihenfolge beachten. Bei einem Rabatt auf das Entgelt wird die Steuer grundsätzlich auf die entsprechend reduzierte Bemessungsgrundlage berechnet. Aus 250 Euro netto werden bei zehn Prozent Preisnachlass 225 Euro netto; bei 19 Prozent ergeben sich 267,75 Euro brutto. Wenn dein Kunde einen rabattierten Endpreis vorgegeben hat, rechnest du diesen mit dem passenden Faktor zurück. Sonderfälle wie Skonto, Gutscheine oder Preisnachlässe mit mehreren Positionen können eine zusätzliche fachliche Prüfung verlangen.
Fazit: Rechne in beide Richtungen, aber denke über den Preis hinaus
Wer Brutto und Netto berechnen kann, versteht Angebote, Rechnungen und Preisangaben besser. Die Mathematik ist überschaubar: Mit dem Steuerfaktor multiplizieren, wenn du von Netto zu Brutto rechnest; durch denselben Faktor teilen, wenn du von Brutto zu Netto zurückgehst. Die eigentliche Sorgfalt liegt häufig bei der Auswahl des rechtlich richtigen Steuersatzes und beim wirtschaftlich sinnvoll kalkulierten Ausgangspreis. Beides sollte man nicht miteinander verwechseln.
Für den schnellen Praxistest steht dir der kostenlose Brutto-Netto-Rechner zur Verfügung. Bei Fragen zu Kosten, abrechenbaren Stunden und Unternehmerlohn ergänzt ihn unser Stundensatzrechner. Weitere Anleitungen findest du in der Rubrik Kalkulation & Kosten und in unserer Ratgeberübersicht. So kannst du zuerst verstehen, wie eine Berechnung funktioniert, und anschließend deine eigenen Zahlen einsetzen.
Hinweis: Die Rechenbeispiele dienen der allgemeinen Information und stellen keine individuelle Steuer-, Rechts- oder Unternehmensberatung dar. Insbesondere die Anwendung von Steuersätzen, die Kleinunternehmerregelung, Vorsteuerabzug und Rechnungspflichten sollten im Zweifelsfall mit den zuständigen Fachstellen geprüft werden.
Verwendete Fachquellen
- § 12 Umsatzsteuergesetz – Steuersätze
- § 15 Umsatzsteuergesetz – Vorsteuerabzug
- § 19 Umsatzsteuergesetz – Kleinunternehmer
- § 34a UStDV – Rechnungen von Kleinunternehmern
- § 3 Preisangabenverordnung – Grundpflicht zur Angabe von Gesamtpreisen
- Finanzverwaltung: Hinweise zur Umsatzsteuer-Voranmeldung 2026
- Bundesfinanzministerium: Wichtige steuerliche Änderungen 2026
- IHK Potsdam: Grundzüge der Umsatzsteuer