
GRÜNDUNG & FINANZEN · PRAXISRATGEBER 2027
Rechnung schreiben als Kleinunternehmer 2027: Pflichtangaben, Muster und E-Rechnung
Mit Musterrechnung, Checkliste, rechtssicher eingeordnetem Steuerhinweis und den wichtigsten Regeln zur E-Rechnung 2027.
Stand: 20. November 2026. Dieser Ratgeber beschreibt die derzeit bekannten Vorgaben für das Jahr 2027. Bitte prüfe bei konkreten Fällen, ob sich die Rechtslage bis zur Rechnungsstellung verändert hat. Die Beispiele betreffen vor allem in Deutschland ansässige Kleinunternehmer mit gewöhnlichen inländischen Lieferungen oder Dienstleistungen. Sonderfälle wie Auslandsgeschäfte, Bauleistungen, Gutschriften oder öffentliche Auftraggeber können abweichende Regeln haben.
Du möchtest 2027 eine Rechnung schreiben als Kleinunternehmer und fragst dich, welche Angaben Pflicht sind, ob du eine Rechnungsnummer brauchst und wie der Hinweis zur Umsatzsteuer genau lautet? Die gute Nachricht: Für Leistungen, die unter die Steuerbefreiung nach § 19 UStG fallen, gelten vereinfachte Rechnungsvorgaben. Das macht den Einstieg leichter, ersetzt aber keine sorgfältige Rechnungserstellung.
Die wichtigste Regel gleich am Anfang: Du weist auf einer solchen Rechnung keine Umsatzsteuer gesondert aus. Statt „19 % Umsatzsteuer“ oder „0 % Umsatzsteuer“ steht ein eindeutiger Hinweis auf die Kleinunternehmer-Steuerbefreiung. Im Folgenden findest du eine vollständige Musterrechnung, eine Checkliste, Beispiele für Dienstleistungen und Waren, Tipps für Zahlungen und die richtige Behandlung von E-Rechnungen.
Auf dieser Seite
Rechnung schreiben als Kleinunternehmer 2027: Das Wichtigste in Kürze
Für die schnelle Orientierung sind fünf Punkte entscheidend: Die Kleinunternehmerregelung ist eine umsatzsteuerliche Befreiung, nicht automatisch eine Befreiung von Einkommensteuer oder Buchhaltung. Auf der Rechnung wird kein eigener Umsatzsteuerbetrag ausgewiesen. Der Hinweis auf die Steuerbefreiung gehört dazu. Kleinunternehmer können auch 2027 Papier- und – mit Zustimmung des Empfängers – PDF-Rechnungen verwenden, obwohl sie selbst E-Rechnungen empfangen können müssen. Und die Aufbewahrung der Rechnungen bleibt Pflicht.
Für die rechtliche Einordnung sind vor allem § 19 UStG, § 34a UStDV und die E-Rechnungs-FAQ des Bundesfinanzministeriums relevant. In unserem separaten Ratgeber zur Kleinunternehmerregelung 2027 erklären wir ausführlich, wer die Regelung nutzen darf und wie die Umsatzgrenzen berechnet werden.
Ist eine Rechnung für Kleinunternehmer anders als eine normale Rechnung?
Ja. Seit 2025 gibt es mit § 34a UStDV eigene vereinfachte Mindestanforderungen für Rechnungen über Umsätze, die nach § 19 Absatz 1 UStG steuerfrei sind. Der Kern ist einfach: Der Rechnungsempfänger muss erkennen können, wer wem welche Leistung wann in Rechnung stellt und welcher Betrag zu zahlen ist. Gleichzeitig muss klar sein, weshalb keine Umsatzsteuer ausgewiesen wird.
Im Unterschied zur typischen Rechnung eines regelbesteuerten Unternehmers verlangt diese Sondervorschrift beispielsweise nicht generell eine fortlaufende Rechnungsnummer oder die gesonderte Angabe des Leistungsdatums als umsatzsteuerliche Mindestangabe. Für eine professionelle Organisation empfehlen wir dennoch beides. Nummer und Leistungsdatum helfen später, Zahlungen, Aufträge und Belege zuzuordnen. Im Zweifel können sich weitere Pflichten aus Verträgen, anderen Rechtsvorschriften oder besonderen Geschäftsvorfällen ergeben.
Wichtig ist auch die Unterscheidung zwischen „Kleingewerbe“ und „Kleinunternehmer“. Kleingewerbe beschreibt keine einheitliche Umsatzsteuerbefreiung. Auch ein kleiner Gewerbebetrieb kann Umsatzsteuer berechnen müssen. Entscheidend ist, ob der konkrete Umsatz unter § 19 UStG fällt. Mehr dazu findest du bei uns in Gewerbe anmelden: Anleitung und Pflichten.
Welche Pflichtangaben muss eine Kleinunternehmerrechnung 2027 enthalten?
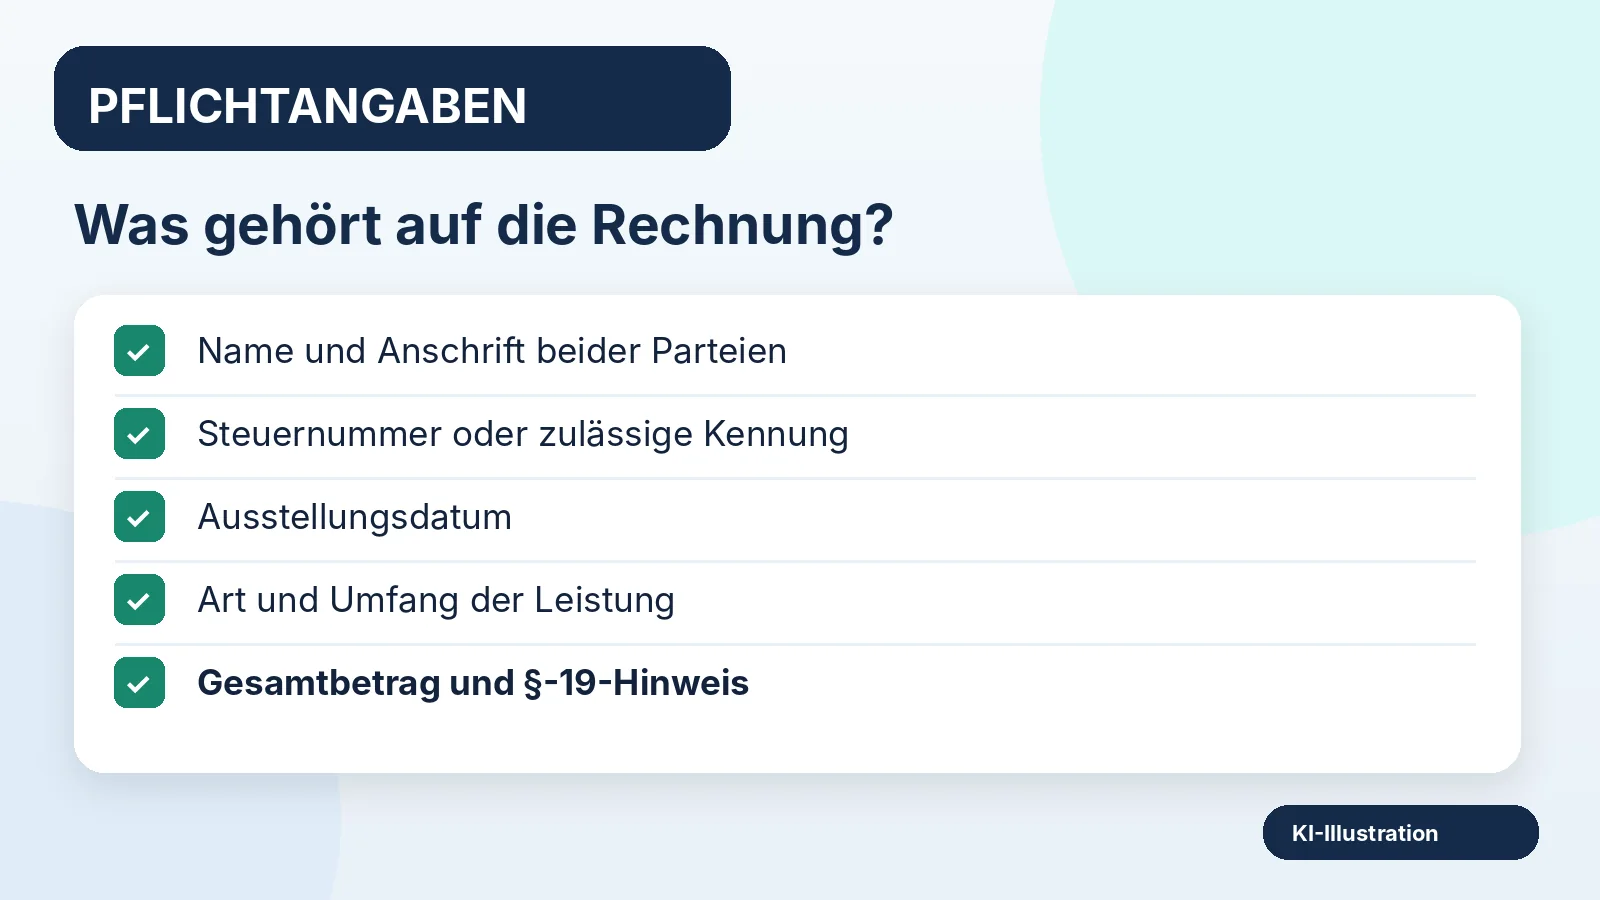
Die gesetzlichen Mindestangaben sind in § 34a UStDV geregelt. Für den normalen Fall einer selbst ausgestellten Rechnung über eine inländische Kleinunternehmer-Leistung brauchst du diese Angaben:
- Vollständiger Name und vollständige Anschrift deines Unternehmens beziehungsweise von dir als leistender Person sowie des Rechnungsempfängers.
- Steuernummer, Umsatzsteuer-Identifikationsnummer oder Kleinunternehmer-Identifikationsnummer des leistenden Unternehmens. Eine zulässige dieser Nummern genügt.
- Ausstellungsdatum der Rechnung.
- Menge und handelsübliche Bezeichnung der Ware oder Umfang und Art der Dienstleistung.
- Entgelt als Gesamtsumme zusammen mit einem eindeutigen Hinweis auf die Steuerbefreiung für Kleinunternehmer nach § 19 UStG.
- „Gutschrift“, sofern über den Umsatz durch den Leistungsempfänger beziehungsweise in dessen Auftrag im umsatzsteuerlichen Gutschriftverfahren abgerechnet wird; das ist nicht mit einer gewöhnlichen Korrektur- oder Erstattungsrechnung gleichzusetzen.
Praktische Zusatzangaben sind Rechnungsnummer, Leistungs- oder Lieferdatum, Bankverbindung, Zahlungsziel, Kundennummer, Ansprechpartner sowie bei mehreren Positionen Menge, Einzelpreis und Zeilensumme. Diese Elemente machen eine Rechnung verständlicher, auch wenn sie nicht alle zu den Mindestangaben nach § 34a UStDV gehören.
Musterrechnung 2027: So kann eine Kleinunternehmerrechnung aussehen
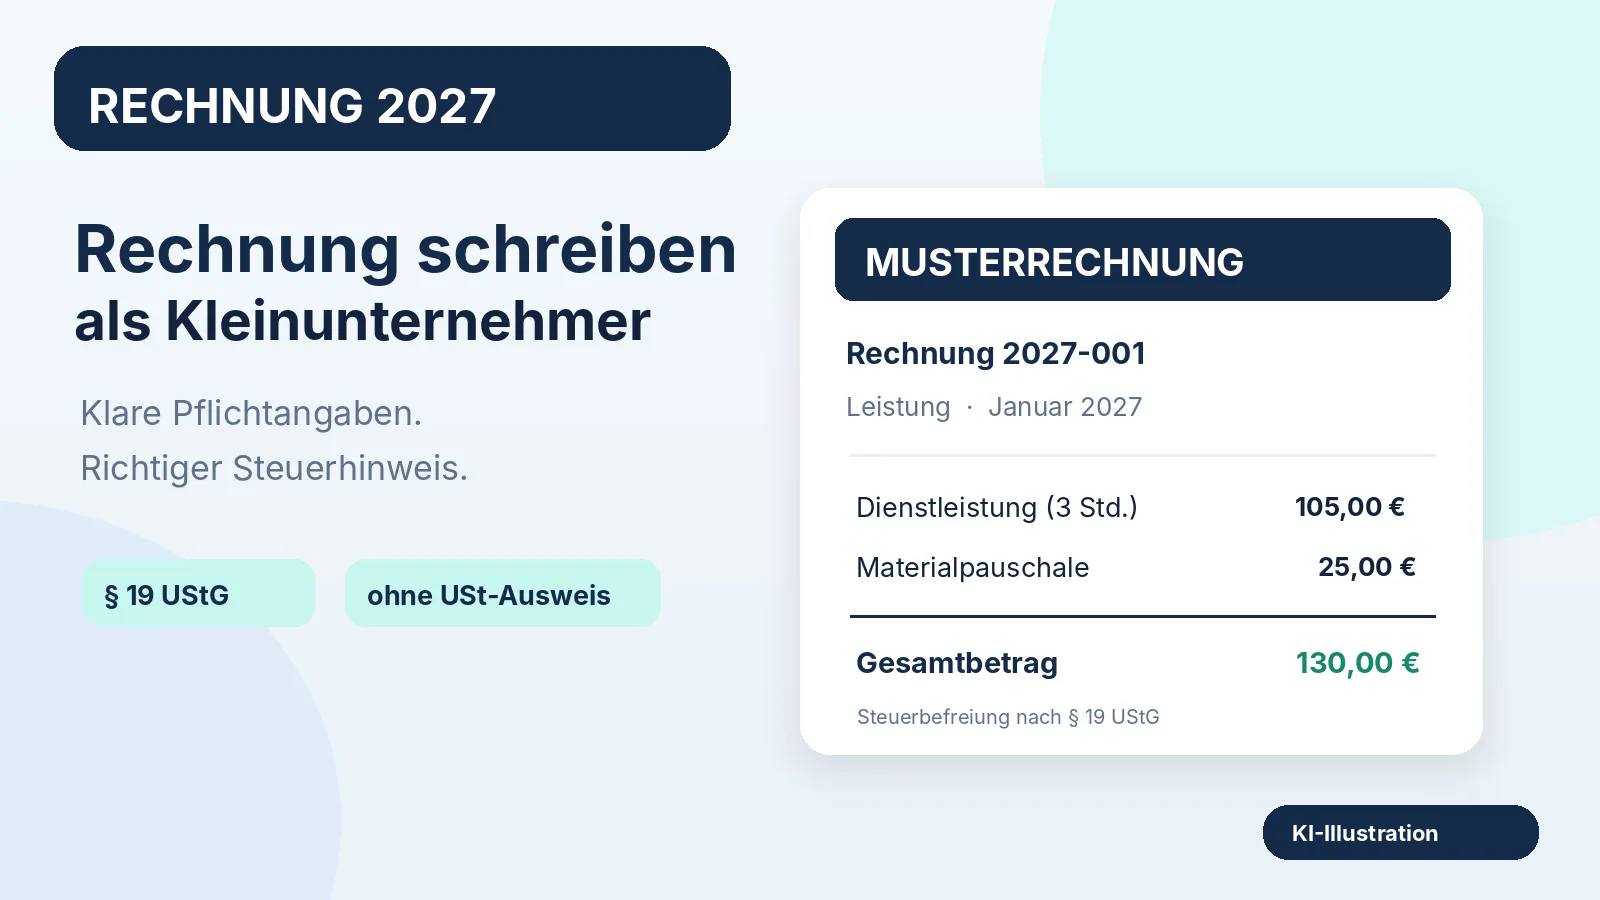
Die folgende Rechnung ist ein fiktives Muster. Namen und Daten dienen nur zur Demonstration; bitte ersetze sie vollständig durch deine eigenen Angaben. Die Darstellung ist bewusst ausführlicher als das gesetzliche Minimum, damit sie für Kunden einfach zu lesen ist.
| Feld | Musterinhalt |
|---|---|
| Rechnungssteller | Muster-Service – Erika Beispiel, Musterweg 1, 00000 Musterstadt |
| Rechnung an | Firma Beispielkunde, Beispielstraße 2, 00000 Beispielstadt |
| Steuernummer | [deine echte Steuernummer oder andere zulässige Kennung] |
| Rechnungsnummer | 2027-001 (empfohlenes Ordnungssystem) |
| Rechnungsdatum | 12. Januar 2027 |
| Leistungsdatum | 10. Januar 2027 (empfohlen) |
| Position 1 | Reinigungsleistung: 3 Stunden × 35,00 € = 105,00 € |
| Position 2 | Vereinbarte Materialpauschale: 25,00 € |
| Gesamtbetrag | 130,00 € |
| Steuerhinweis | Für diese Leistung gilt die Steuerbefreiung für Kleinunternehmer gemäß § 19 Abs. 1 UStG. |
| Zahlungsziel | Zahlbar bis 26. Januar 2027 auf das angegebene Konto |
Ein separates Feld „19 % Umsatzsteuer“ oder „Umsatzsteuer 0,00 €“ brauchst du in diesem Muster nicht. Wesentlich ist der eindeutige Hinweis zur Steuerbefreiung, nicht die Behauptung, auf den Umsatz gelte ein allgemeiner Nullsteuersatz. Der Betrag von 130,00 € ist der vereinbarte Rechnungsbetrag; er wird nicht zusätzlich mit 19 % erhöht.
Bei Warenlieferungen ersetzt du die Leistungsbeschreibung beispielsweise durch „4 Stück Aufbewahrungsboxen, Modell XY, je 12,50 €“. Bei kreativen Dienstleistungen könnte sie „Gestaltung einer Broschüre laut Auftrag vom …“ lauten. Je klarer die Beschreibung, desto weniger Rückfragen zu Preis, Menge oder Leistung entstehen.
Welcher Umsatzsteuer-Hinweis gehört auf die Rechnung?
Eine einfache, eindeutige Formulierung ist: „Für diese Leistung gilt die Steuerbefreiung für Kleinunternehmer gemäß § 19 Abs. 1 UStG.“ Das ist für einen normalen, tatsächlich nach § 19 Absatz 1 UStG steuerfreien Inlandsumsatz geeignet.
Auch eine verständliche, sinngemäße Formulierung kann genügen. Das Bundesfinanzministerium stellt klar, dass der Grund der Steuerbefreiung erkennbar sein muss und eine umgangssprachliche Bezeichnung ausreichen kann. Wir empfehlen die gesetzesnahe Formulierung, weil sie Missverständnisse bei Kunden und in Buchhaltungsprogrammen reduziert.
Nicht empfehlenswert sind Aussagen wie „steuerfrei, weil kleines Gewerbe“, „0 % MwSt.“ oder „keine Steuern“. Die erste verwechselt Begriffe, die zweite kann falsch verstanden werden und die dritte ist sachlich zu weitgehend: Ein Kleinunternehmer kann weiterhin andere Steuern schulden. Prüfe vor dem Verwenden des Satzes außerdem, ob dein Umsatz wirklich unter die Steuerbefreiung fällt. Besonders beim Wechsel zur Regelbesteuerung, bei Auslandsgeschäften und bei speziellen Leistungstypen brauchst du eine eigene Prüfung.
Warum darf ich keine 19 % oder 7 % Umsatzsteuer ausweisen?
Der Sinn der Kleinunternehmerregelung besteht darin, bestimmte Umsätze von der Umsatzsteuer zu befreien. Wenn du trotzdem einen Umsatzsteuerbetrag gesondert aufführst, kann daraus eine Steuerschuld wegen unrichtigen Steuerausweises nach § 14c UStG entstehen. Das kann erhebliche Folgen haben, obwohl du eigentlich von der vereinfachten Regelung profitieren wolltest.
Achte deshalb auf die Voreinstellungen in Word-, Excel- oder Rechnungsprogrammen. Ein Programm kann standardmäßig einen Steuersatz von 19 % vorbelegen oder den Betrag automatisch in Netto und Umsatzsteuer aufteilen. Für die typischen §-19-Rechnungen muss die Steueranzeige entfernt und der passende Befreiungshinweis eingesetzt werden. Der Vorgang sollte vor der ersten echten Rechnung einmal mit einem Testbeleg geprüft werden.
Für den Geschäftskunden ist die Unterscheidung ebenfalls wichtig: Weil auf deiner Kleinunternehmerrechnung keine abzugsfähige Umsatzsteuer ausgewiesen wird, kann er daraus keinen Vorsteuerabzug geltend machen. Das macht die Rechnung nicht ungültig. Der Kunde bucht die Ausgabe nach den für ihn geltenden Vorschriften, jedoch ohne aus diesem Dokument Umsatzsteuer als Vorsteuer herauszurechnen.
Braucht eine Kleinunternehmerrechnung eine Rechnungsnummer?
Nach der speziellen Mindestregel des § 34a UStDV ist eine fortlaufende Rechnungsnummer für den typischen Kleinunternehmerfall keine ausdrücklich genannte Pflichtangabe. Das wird häufig mit den allgemeinen Pflichtangaben aus § 14 UStG verwechselt. Trotzdem rate ich zu einem eindeutigen Nummernsystem: So kannst du nach einer Zahlung schnell erkennen, welche Rechnung beglichen wurde, eine Rückfrage beantworten oder eine Korrektur dokumentieren.
Bewährt hat sich ein einfaches Schema wie 2027-001, 2027-002 und so weiter. Alternativ sind R-2027-0001 oder jahresübergreifende Zahlenkreise möglich. Entscheidend ist, dass du ein verständliches System verwendest und jede Nummer einem Dokument eindeutig zuordnen kannst. Auch stornierte oder korrigierte Rechnungen sollten nachvollziehbar bleiben; ein unkommentiertes Löschen bereits versendeter Rechnungen ist organisatorisch problematisch.
Praxistipp: Kombiniere Rechnungsnummer und Dateinamen, zum Beispiel Rechnung-2027-001-Beispielkunde.pdf. Damit findet man Dokumente in einer übersichtlichen Ablage deutlich schneller als unter Dateinamen wie Rechnung_neu_final2.pdf.
Muss das Leistungsdatum angegeben werden?
Das genaue Leistungsdatum gehört für die typische Rechnung nach § 34a UStDV nicht zu den dort ausdrücklich genannten Mindestangaben. In der Praxis ist es dennoch sinnvoll. Es beschreibt, wann die Arbeit durchgeführt oder die Ware geliefert wurde, und grenzt unterschiedliche Aufträge voneinander ab. Auf Wunsch des Kunden oder aufgrund anderer Vorschriften können weitere Anforderungen entstehen.
Bei einer einmaligen Dienstleistung reicht oft eine Angabe wie „Leistung erbracht am 10.01.2027“. Bei einer laufenden Betreuung ist ein Zeitraum hilfreich, zum Beispiel „Büroreinigung, Leistungszeitraum 01.–31.01.2027“. Bei Waren ist das tatsächliche Lieferdatum ein guter Bezugspunkt. Ein Leistungszeitraum kann auch in der Positionsbeschreibung stehen.
Rechnungsdatum und Leistungsdatum dürfen verschieden sein. Das Rechnungsdatum bezeichnet den Tag der Ausstellung, das Leistungsdatum den Tag beziehungsweise Zeitraum der Lieferung oder Arbeit. Wer Dienstleistungen über Monatsgrenzen hinweg erbringt, sollte diese Werte nicht verwechseln.
Welche Rechnungsvorlage eignet sich für Kleinunternehmer?
Ein gutes Muster ist vor allem übersichtlich, wiederverwendbar und frei von automatischem Umsatzsteuerausweis. Es braucht eine klare Kopfzeile mit Absender und Kunde, einen gut sichtbaren Gesamtbetrag, die Beschreibung der Leistungen sowie den Steuerbefreiungshinweis. Zahlungsziel und Bankverbindung gehören an eine gut erkennbare Stelle, auch wenn sie nicht zum Grundkatalog des § 34a UStDV zählen.
Du kannst eine einfache Vorlage in einem Textprogramm erstellen. Vor dem Versand solltest du die endgültige Version als PDF speichern, damit sich der sichtbare Inhalt nicht versehentlich verschiebt. Eine PDF-Datei ist jedoch keine strukturierte E-Rechnung im steuerrechtlichen Sinne. Das ist für die aktuelle Ausstellungsausnahme für Kleinunternehmer meist kein Problem, beim Empfang eingehender E-Rechnungen aber ein wichtiger Unterschied.
Auf BetriebsToolbox findest du unter Vorlagen & Checklisten bereits praktische Arbeitsunterlagen. Eine zusätzliche Kleinunternehmer-Rechnungsvorlage als PDF und bearbeitbare Datei wäre eine gute Ergänzung für diesen Ratgeber. Ein solcher Download könnte später direkt unterhalb des Musterabschnitts stehen. Wir verlinken hier bewusst nur bereits bestehende Seiten.
Kleinbetragsrechnung bis 250 Euro: Was ist anders?
Für Rechnungen mit einem Gesamtbetrag von höchstens 250 Euro gibt es nach § 33 UStDV vereinfachte Anforderungen. § 34a UStDV lässt diese Vereinfachung ausdrücklich unberührt. Dann genügen unter den gesetzlichen Voraussetzungen Angaben zum leistenden Unternehmer, zum Ausstellungsdatum, zur Art und Menge der Ware beziehungsweise Leistung, zum Betrag und zur anwendbaren Steuerbefreiung.
Auch bei einer Kleinbetragsrechnung eines Kleinunternehmers gehört ein Hinweis auf die Kleinunternehmer-Steuerbefreiung dazu. Die besondere Vereinfachung darf man außerdem nicht unbesehen auf Sonderfälle wie bestimmte Auslandsgeschäfte übertragen; die Ausnahmen nach § 33 UStDV müssen beachtet werden.
Aus Kundensicht kann es trotzdem sinnvoll sein, den Rechnungsempfänger zu benennen, auch wenn das bei einer zulässigen Kleinbetragsrechnung nicht zu den vereinfachten Pflichtfeldern zählt. Wer jede Rechnung in derselben klaren Struktur ausstellt, spart sich die Entscheidung, welche Felder bei welchem Betrag weggelassen werden dürfen.
E-Rechnung 2027: Müssen Kleinunternehmer eine ausstellen?
Nein, für Leistungen, die der Kleinunternehmer-Steuerbefreiung nach § 19 UStG unterliegen, besteht auch 2027 grundsätzlich keine Pflicht zur Ausstellung einer strukturierten E-Rechnung. Das ergibt sich aus § 34a UStDV und den Erläuterungen des Bundesfinanzministeriums. Kleinunternehmer dürfen solche Rechnungen weiterhin als „sonstige Rechnung“ ausstellen, zum Beispiel auf Papier. Für eine PDF-Rechnung als elektronische sonstige Rechnung ist die Zustimmung des Empfängers zu beachten.
Das ist wichtig, weil in vielen Übersichten steht, dass ab 2027 Unternehmen ab einer bestimmten Umsatzhöhe E-Rechnungen ausstellen müssen. Diese Regeln betreffen allgemein den inländischen B2B-Bereich und die Übergangsfristen; sie heben die besondere Ausnahme für Kleinunternehmer-Rechnungen nicht einfach auf. Im Jahr 2027 gelten zudem noch Übergangsregelungen für viele andere Unternehmen. Details enthält die BMF-FAQ zur E-Rechnung.
Aber: Auch Kleinunternehmer müssen E-Rechnungen empfangen können, soweit sie im entsprechenden inländischen Geschäftsverkehr Rechnungsempfänger sind. Für den Empfang reicht grundsätzlich ein geeignetes E-Mail-Postfach. Eine spezielle kostenpflichtige Rechnungssoftware ist nicht allein deshalb zwingend vorgeschrieben. Für das Anzeigen und Prüfen strukturierter Dateien ist aber ein E-Rechnungsviewer hilfreich.
PDF, XRechnung und ZUGFeRD: Was ist der Unterschied?
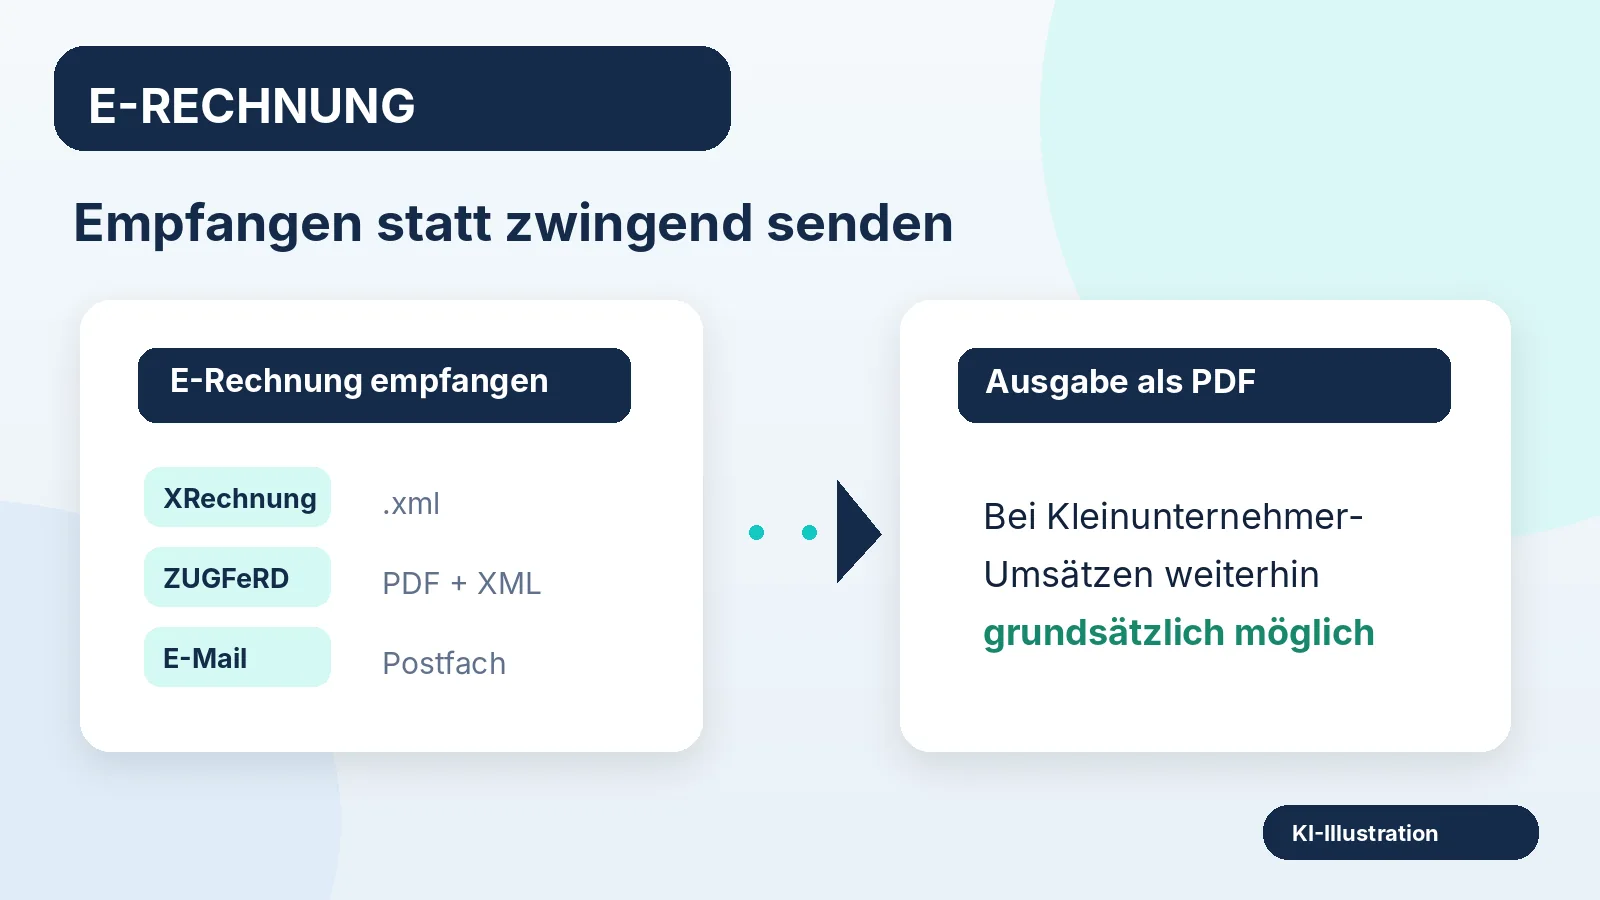
Eine normale PDF-Rechnung ist im üblichen Sprachgebrauch eine digitale Rechnung, nach den neuen umsatzsteuerrechtlichen E-Rechnungsvorgaben aber nicht automatisch eine „E-Rechnung“. Dort kommt es auf ein strukturiertes, maschinenlesbares Format an, mit dem Rechnungsangaben digital verarbeitet werden können. Zwei verbreitete Beispiele sind XRechnung und ZUGFeRD in einer passenden Version.
- Papierrechnung: klassischer Ausdruck; für Kleinunternehmer-Umsätze weiterhin grundsätzlich möglich.
- PDF-Rechnung: elektronisches Dokument, das visuell lesbar ist; als sonstige Rechnung nicht automatisch eine strukturierte E-Rechnung.
- XRechnung: strukturiertes elektronisches Rechnungsformat, bei dem die maschinenlesbaren Daten im Mittelpunkt stehen.
- ZUGFeRD: kann bei geeigneter Version eine lesbare PDF-Darstellung mit strukturierten Rechnungsdaten verbinden.
Damit du eine eingehende XRechnung lesen kannst, stellt die Finanzverwaltung einen E-Rechnungsviewer über ELSTER bereit. Prüfe eingehende Rechnungen auch auf sachliche Richtigkeit. E-Rechnungen sind keine Garantie dafür, dass eine Absenderadresse, Kontoverbindung oder Leistung tatsächlich legitim ist. Bei einer überraschend geänderten Bankverbindung lohnt eine Rückfrage über einen bekannten Kontaktweg.
Rechnungen an Privatkunden, Firmen und öffentliche Auftraggeber
An Privatkunden kann die Rechnung in vielen Fällen unkompliziert als Papier oder – mit entsprechender Zustimmung – als PDF übermittelt werden. Im Bereich von Leistungen im Zusammenhang mit Grundstücken bestehen besondere Rechnungspflichten, auch gegenüber Privatkunden. Wer etwa handwerkliche oder grundstücksbezogene Leistungen anbietet, sollte die besonderen Anforderungen prüfen.
Bei Firmenkunden hilft eine eindeutige Rechnungsadresse und gegebenenfalls Bestellnummer. Manche Geschäftskunden wünschen zusätzliche Angaben wie Projektnummer, Kostenstelle oder Liefertermin. Diese Felder sind nicht automatisch durch § 34a UStDV vorgeschrieben, können aber vertraglich nötig sein oder die Zahlung erheblich beschleunigen.
Bei öffentlichen Auftraggebern gelten besondere Regeln des öffentlichen Beschaffungswesens und für elektronische Rechnungen. Die allgemeine Kleinunternehmer-Ausnahme im Umsatzsteuerrecht reicht nicht aus, um sämtliche Vorgaben einer Ausschreibung oder eines Auftrags zu beurteilen. Frag daher vor Auftragserteilung, welches Format und welche Übermittlungsplattform verlangt werden.
Dienstleistungen abrechnen: Stunden, Pauschale und Material
Dienstleister stehen oft vor drei Grundmodellen: Abrechnung pro Stunde, Festpreis oder Paketpreis mit Material. Bei einer Stundenrechnung sollte die Menge klar erkennbar sein: „3,5 Stunden × 40,00 € = 140,00 €“. Das ist nachvollziehbarer als die allgemeine Bezeichnung „Arbeiten nach Aufwand“. Bei regelmäßigen Leistungen hilft ein Leistungszeitraum.
Bei Pauschalen ist wichtig, dass der Kunde erkennt, wofür die Pauschale gezahlt wird. Eine Beschreibung wie „Monatliche Betreuung Website, Januar 2027, gemäß Vertrag“ ist aussagekräftiger als „Pauschale“. Im Bereich Reinigung könnte die Position „Büroreinigung Objekt A, 2 Termine im Januar“ lauten. Für jede Position sollte der Preis aus dem Angebot erkennbar sein.
Material, Fahrtkosten und andere Nebenleistungen kannst du nach der vereinbarten Vergütung aufführen. Sie sind bei einer gewöhnlichen Kleinunternehmerrechnung nicht allein deshalb mit Umsatzsteuer gesondert auszuweisen, weil es sich um Material handelt. Entscheidend bleibt die umsatzsteuerliche Einordnung der gesamten Leistung. Für die Kalkulation hilft dir unser Stundensatzrechner, damit deine Preise nicht allein die direkt geleistete Arbeitszeit berücksichtigen.
Beispiel: Rechnung bei Warenverkauf oder Onlinehandel
Bei Waren sind Artikelbezeichnung, Menge und vereinbarter Preis die Basis. Ein Beispiel: 2 Aufbewahrungsboxen zu je 24,90 € und 1 Ersatzteil zu 9,90 € ergeben 59,70 €. Eine zusätzlich vereinbarte Versandpauschale von 4,90 € führt zu einem Gesamtbetrag von 64,60 €. Für die typische nach § 19 UStG befreite Inlandsleistung wird keine Umsatzsteuer separat angegeben.
Im Onlinehandel kommen praktische Fragen wie Rabatte, Retouren, Teillieferungen und Zahlungsdienstleister hinzu. Ein Rabatt gehört nachvollziehbar in den Beleg. Bei einer Rücksendung muss klar werden, welcher Teil der ursprünglichen Rechnung korrigiert wird. Warenversand ins Ausland oder Verkauf über ausländische Plattformen kann umsatzsteuerliche Spezialregeln auslösen – die gewöhnliche Musterrechnung ist nicht automatisch dafür geeignet.
Auch wenn eine Plattform eine Rechnung automatisch erzeugt, bist du als Unternehmer dafür verantwortlich, dass deine Angaben richtig sind. Überprüfe daher vor allem den Steuerstatus. Ein aus einem Standard-Shop übernommener Umsatzsteuersatz lässt sich nicht dadurch korrigieren, dass du lediglich im Freitext „Kleinunternehmer“ ergänzt.
Rechnungen korrigieren: Fehler, Storno und neue Version
Ein kleiner Tippfehler in einer noch nicht versendeten Rechnung lässt sich direkt korrigieren. Bei einer bereits ausgestellten Rechnung solltest du Änderungen nachvollziehbar dokumentieren. Das kann je nach Fall durch eine klar zugeordnete Berichtigung oder einen Storno mit neuer Rechnung erfolgen. Entscheidend ist, dass die Belegkette verständlich und vollständig bleibt.
Wenn du beispielsweise einen falschen Leistungsumfang oder Betrag angegeben hast, gib in der Korrektur die ursprüngliche Rechnungsnummer an. Speichere die alte und neue Version zusammen und notiere, welche Fassung bezahlt wurde. Bei bereits erhaltenen Teilzahlungen ist zusätzlich zu prüfen, wie der offene Restbetrag ausgewiesen wird.
Besonders vorsichtig solltest du bei versehentlich ausgewiesener Umsatzsteuer sein. Hier kann § 14c UStG eine Rolle spielen. Eine solche Rechnung solltest du nicht einfach stillschweigend neu speichern und die alte Datei ignorieren. Lass den konkreten Fall gegebenenfalls steuerlich prüfen, damit die Korrektur auch gegenüber dem Rechnungsempfänger wirksam wird.
Rechnung versenden und Zahlungseingänge kontrollieren
Eine formal richtige Rechnung nützt wenig, wenn sie auf der falschen E-Mail-Adresse landet oder der Zahlungseingang nicht zugeordnet werden kann. Verwende daher eine eindeutige Betreffzeile wie „Rechnung 2027-001 – Leistung vom 10.01.2027“ und füge die Rechnung als lesbares Dokument an. Speichere zusätzlich die versendete Fassung und möglichst auch den Versandnachweis.
Ein Zahlungsziel sollte im Angebot beziehungsweise Vertrag abgestimmt und dann auf der Rechnung klar genannt werden. Ob und ab wann Verzug eintritt, hängt von den zivilrechtlichen Voraussetzungen ab; pauschale Fristformulierungen ersetzen diese Prüfung nicht. Für kleine Betriebe ist ein wöchentlicher Abgleich zwischen offenen Rechnungen und Kontoauszügen oft bereits eine deutliche Verbesserung.
Wer private und betriebliche Buchungen trennt, findet Zahlungen schneller wieder. Unser Ratgeber Geschäftskonto für Kleingewerbe: Pflicht, Kosten und Tipps erläutert, worauf du dabei achten solltest. Nutze im Verwendungszweck nach Möglichkeit die Rechnungsnummer und erfasse auch Teilzahlungen.
Wie lange müssen Kleinunternehmer Rechnungen aufbewahren?
Unternehmer müssen ausgestellte und empfangene Rechnungen umsatzsteuerrechtlich grundsätzlich acht Jahre aufbewahren (§ 14b UStG). Die Frist läuft grundsätzlich ab dem Ende des Kalenderjahres, in dem die Rechnung ausgestellt wurde. Andere rechtliche Pflichten oder laufende Verfahren können eine längere Aufbewahrung erfordern. Entscheidend ist nicht nur die Anzahl der Jahre, sondern auch die nachvollziehbare Archivierung.
Eine elektronische Rechnung sollte im erhaltenen Format aufbewahrt werden. Bei strukturierten E-Rechnungen ist insbesondere der maschinenlesbare Teil relevant. Eine bloße Bildkopie kann dafür unzureichend sein. Auch versendete PDF-Rechnungen sollten unverändert archiviert und bei Bedarf wieder auffindbar sein. Eine nachvollziehbare Ordnerstruktur hilft, ersetzt aber nicht automatisch alle GoBD-Anforderungen.
Praktisch ist ein Ablageschema wie 2027/Rechnungen-Ausgang/ und 2027/Rechnungen-Eingang/, mit regelmäßiger Sicherung auf einem zweiten Speichermedium. Bei Rechnungssoftware prüfst du vor dem Abschluss eines Abos, ob sich sämtliche Rechnungen und strukturierte E-Rechnungsdaten später vollständig exportieren lassen.
Rechnung schreiben mit Word, Excel oder Software: Was lohnt sich?
Für wenige Rechnungen im Monat kann eine sorgfältige Vorlage in Word oder Excel ausreichen, wenn du die gesetzlichen Anforderungen beachtest, deine Nummern sauber organisierst und Unterlagen ordnungsgemäß aufbewahrst. Der Aufwand steigt jedoch, sobald Kunden, Artikel, offene Posten und wiederkehrende Leistungen zunehmen.
Eine Rechnungssoftware kann Nummern vergeben, Kunden verwalten, wiederkehrende Rechnungen erstellen, Zahlungseingänge abgleichen, Dateien archivieren und E-Rechnungen anzeigen oder erzeugen. Die Funktionen unterscheiden sich. Besonders wichtig ist eine Einstellung für Kleinunternehmer nach § 19 UStG, bei der kein Steuerbetrag ausgewiesen wird und der Befreiungshinweis automatisch erscheint.
Ein späterer Vergleich auf BetriebsToolbox sollte daher nicht nur nach Monatspreis sortieren. Wir werden unter anderem diese Kriterien prüfen: korrekter Kleinunternehmer-Modus, Empfang strukturierter E-Rechnungen, Exportformate, Aufbewahrung, Rechnungsnummern, wiederkehrende Rechnungen, Bankanbindung, Mobilnutzung, Datenschutz, Zusatzkosten und Kündigungsbedingungen. Partnerlinks müssen wir später eindeutig kennzeichnen; ein gutes Tool ist nicht automatisch das mit der höchsten Provision.
Fehler vermeiden: Die wichtigste Kontrollliste vor dem Versand
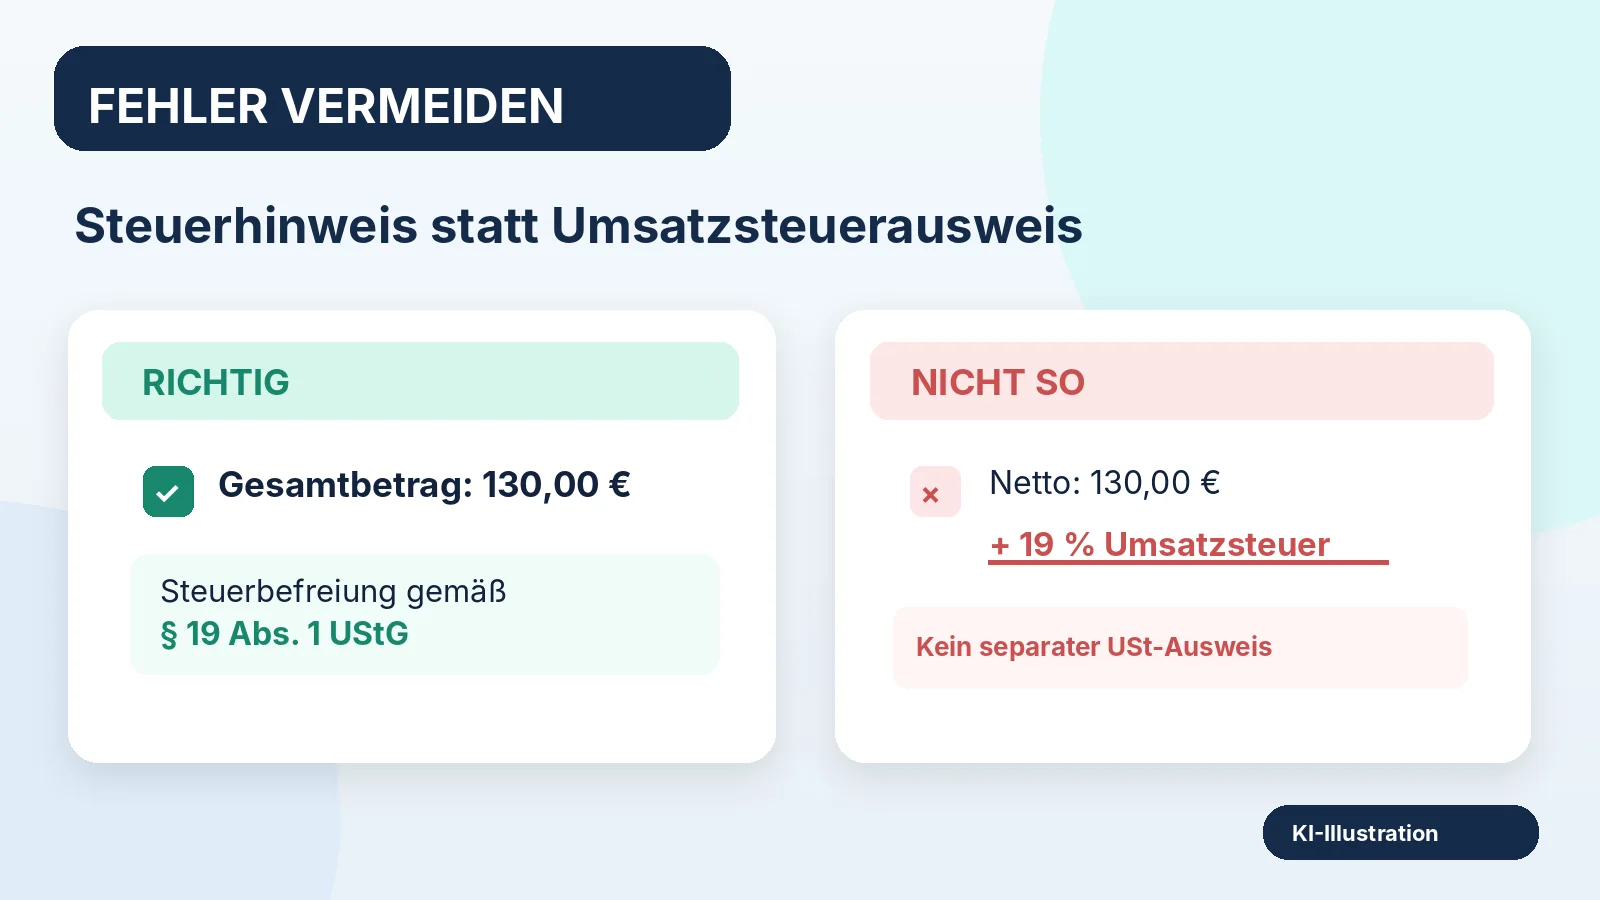
Gehe vor jeder Rechnung diese Punkte durch. Für eine gewöhnliche Kleinunternehmerrechnung im Inland reichen meist wenige Minuten:
- Sind die vollständigen Namen und Anschriften von Absender und Empfänger richtig?
- Ist eine zulässige Steuernummer oder Identifikationsnummer des Rechnungsausstellers eingetragen?
- Stimmt das Rechnungsdatum, und ist die Leistung klar beschrieben?
- Stimmen Menge, Einzelpreise, eventuelle Rabatte und der endgültige Betrag?
- Wird keine Umsatzsteuer separat ausgewiesen?
- Ist der Hinweis auf die Steuerbefreiung nach § 19 UStG enthalten?
- Ist der angegebene Zahlungsempfänger mit der Bankverbindung konsistent?
- Ist nachvollziehbar, um welchen Auftrag und welche Rechnung es geht?
- Ist die endgültige Fassung gesichert und dem Kunden in einem vereinbarten Format übermittelt?
- Handelt es sich tatsächlich um eine gewöhnliche §-19-Leistung und nicht um einen steuerlichen Sonderfall?
Ein zusätzlicher Kontrollpunkt für 2027: Beobachte deinen Umsatzstatus, damit du die Rechnungsvorlage rechtzeitig anpassen kannst, falls die Kleinunternehmerregelung entfällt. Die geltenden Grenzen und Beispiele findest du im Ratgeber zur Kleinunternehmerregelung 2027.
Was passiert, wenn du die Kleinunternehmergrenze überschreitest?
Für bereits bestehende inländische Kleinunternehmer gilt nach der derzeitigen Rechtslage eine Vorjahresgrenze von 25.000 € und eine Grenze von 100.000 € im laufenden Kalenderjahr. Wird die Grenze des laufenden Jahres überschritten, kann die Befreiung mit dem überschreitenden Umsatz entfallen; es gibt keine automatische Rückwirkung auf sämtliche zuvor befreiten Umsätze. Bei einer Neugründung im Jahr 2027 gilt hingegen bereits für das Gründungsjahr eine Grenze von 25.000 €.
Deshalb solltest du die Umsatzentwicklung regelmäßig prüfen, nicht erst bei der Jahressteuererklärung. Ein Kleinunternehmer-Stempel auf der Rechnung oder ein versehentlich gewählter Status im Rechnungsprogramm ändert nichts an der gesetzlichen Lage. Bei einem Übergang zur Regelbesteuerung müssen spätere Rechnungen anhand der dann einschlägigen Umsatzsteuerregeln erstellt werden.
Das Thema ist komplexer als die reine Rechnungsstellung. In unserem Hauptartikel Kleinunternehmerregelung 2027: Grenzen und Praxisbeispiele findest du Fallbeispiele zur Neugründung, zu Umsatzgrenzen und zum Wechsel der Besteuerung. Diese Seite konzentriert sich bewusst auf die korrekte einzelne Rechnung.
Häufige Fragen zur Kleinunternehmerrechnung 2027
Muss ich 2027 auf jeder Rechnung § 19 UStG nennen?
Bei einer normalen Rechnung über einen nach § 19 UStG steuerfreien Umsatz muss der Grund der Steuerbefreiung erkennbar sein. Der ausdrückliche Verweis auf § 19 Absatz 1 UStG ist eine verlässliche Formulierung, aber eine eindeutige umgangssprachliche Angabe kann ebenfalls ausreichen. Die Befreiung muss inhaltlich zutreffen.
Kann ich eine Rechnung ohne Umsatzsteuer mit Excel schreiben?
Ja, sofern der Beleg die für deinen Umsatz maßgeblichen Angaben enthält und du ihn ordnungsgemäß archivieren kannst. Kontrolliere vor allem, dass Excel nicht automatisch Umsatzsteuer hinzurechnet und der endgültige Beleg unverändert auffindbar ist.
Brauche ich als Kleinunternehmer eine Umsatzsteuer-ID?
Nicht zwingend allein für eine gewöhnliche inländische Kleinunternehmerrechnung. § 34a UStDV lässt auch die Steuernummer oder eine Kleinunternehmer-Identifikationsnummer zu. Bei grenzüberschreitenden Leistungen können andere Anforderungen gelten.
Ist die Rechnungsnummer bei Kleinunternehmern Pflicht?
Im Mindestkatalog des § 34a UStDV ist sie für den normalen Kleinunternehmerfall nicht ausdrücklich vorgeschrieben. Als praktische Ordnungshilfe ist eine eindeutige Nummer trotzdem sehr empfehlenswert.
Ist ein PDF bereits eine E-Rechnung?
Nein. Ein normales PDF ist keine strukturierte E-Rechnung im steuerrechtlichen Sinn. Für bestimmte Rechnungen von Kleinunternehmern kann es 2027 dennoch als sonstige Rechnung verwendet werden; bei elektronischer Übermittlung ist die Zustimmung des Empfängers zu beachten.
Muss ich 2027 XRechnungen empfangen können?
Grundsätzlich ja, soweit du als Unternehmer Empfänger einer inländischen E-Rechnung bist. Ein geeignetes E-Mail-Postfach kann für den Empfang genügen; zum Anzeigen kannst du einen Viewer benutzen.
Darf ein Kleinunternehmer freiwillig eine E-Rechnung senden?
Ja, eine elektronische Rechnung im strukturierten Format kann grundsätzlich freiwillig ausgestellt werden, wenn die Voraussetzungen einschließlich des Einvernehmens mit dem Empfänger erfüllt sind. Eine Pflicht allein wegen des Jahres 2027 entsteht für die typischen §-19-Umsätze nicht.
Darf ich Fahrtkosten und Material berechnen?
Ja, wenn sie vertraglich vereinbart sind. Weise Positionen verständlich aus und prüfe die steuerliche Einordnung des gesamten Geschäfts. Fahrtkosten oder Material führen bei einer gewöhnlichen §-19-Leistung nicht automatisch zu einer gesondert auszuweisenden Umsatzsteuer.
Was mache ich bei einem Tippfehler auf einer versendeten Rechnung?
Bewahre die ursprüngliche Rechnung auf und dokumentiere die Berichtigung mit eindeutigem Bezug auf das ursprüngliche Dokument. Bei falschem Steuerbetrag oder komplexen Sonderfällen kann steuerliche Unterstützung sinnvoll sein.
Muss ich eine Kleinunternehmerrechnung acht Jahre aufheben?
Umsatzsteuerrechtlich gilt grundsätzlich eine achtjährige Aufbewahrung für ein- und ausgehende Rechnungen. Andere Pflichten oder besondere Verfahren können abweichen. Digitale Rechnungen sollten nachvollziehbar und in ihrem maßgeblichen Format erhalten bleiben.
Wie sieht eine Rechnung für eine Leistung an Privatpersonen aus?
Die Mindestangaben nach § 34a UStDV ändern sich für den normalen steuerfreien Umsatz nicht allein dadurch, dass der Kunde privat ist. Für bestimmte Leistungen, etwa im Zusammenhang mit Grundstücken, gelten zusätzliche Regeln zur Rechnungserteilung.
Welche Vorlage und welches Programm sind sinnvoll?
Bei wenigen Rechnungen genügt oft eine saubere Vorlage. Bei mehr Kunden und wiederkehrenden Aufträgen können Funktionen für automatischen Befreiungshinweis, Zahlungskontrolle, Datenexport und E-Rechnungsempfang Zeit sparen. Ein Vergleich sollte auf den tatsächlichen Aufgaben basieren und nicht nur auf Werbung oder Monatsgebühren.
Fazit: Kleinunternehmerrechnung 2027 richtig erstellen
Eine Rechnung schreiben als Kleinunternehmer 2027 ist gut zu bewältigen, wenn du eine feste Vorlage nutzt und vor dem Versand die entscheidenden Angaben kontrollierst. Für nach § 19 UStG steuerfreie Umsätze gelten vereinfachte Rechnungsregeln nach § 34a UStDV. Besonders wichtig sind Name und Anschrift beider Parteien, Steuerkennung, Rechnungsdatum, Leistungsbeschreibung, Gesamtbetrag und ein eindeutiger Befreiungshinweis – ohne gesonderten Umsatzsteuerausweis.
Du musst als Kleinunternehmer für solche Umsätze 2027 grundsätzlich keine strukturierte E-Rechnung ausstellen, solltest den Empfang von E-Rechnungen aber organisiert haben. Nummernsystem, Leistungsdatum und klare Zahlungshinweise sind darüber hinaus nützliche Ergänzungen. Für deine nächsten Schritte findest du auf BetriebsToolbox den Ratgeber zur Kleinunternehmerregelung 2027, die Gewerbeanmeldung, unsere Vorlagen und den Stundensatzrechner.
Quellen zur eigenen Prüfung: § 34a UStDV · § 19 UStG · § 14b UStG · BMF: E-Rechnung – Fragen und Antworten · IHK: Rechnungs-Pflichtangaben.